結論:ヨシックスHD 芝産業 M&A事例は、飲食店運営会社が店舗内装の設計・施工・監理機能を取得し、取得から十三日後に既存の建装子会社の下へ配置した案件です。公式開示で確認できるのは、2021年10月29日の全2万株・議決権100%取得、同年11月11日のグループ内株式移管、後発の有価証券報告書に記載された取得原価4億円とのれん2億3,000万9千円などです。顧客別受注残、契約交渉、個別案件の粗利、キーパーソン合意といった非公表事項は、事実として補いません。
免責:本稿は当センターが仲介・助言した成約案件の紹介ではありません。MARRの公開記事と、ヨシックスホールディングス、JPX、EDINET、芝産業、官公庁が公開した情報を基にした教育目的のケーススタディです。公表事実、後発情報、非公表事項、筆者の独自分析を分けます。取引当事者の内部判断、契約条件、将来効果を推測して断定するものではありません。
この事例の読みどころは「飲食会社が内装会社を買った」という一文ではなく、外部顧客を持つ施工会社を100%取得し、既存建装会社との役割分担を短期間で組み替えた点にあります。
ヨシックスHD 芝産業 M&A事例の位置づけ
MARRの公開記事は「ヨシックスHDが店舗内装設計・施工・監理の芝産業を買収」と報じ、2021年11月1日を掲載日として示しています。一方、ヨシックスホールディングスがJPXを通じて公表した株式取得のお知らせは2021年10月29日付です。同資料では取締役会決議、株式譲渡契約、株式取得のすべてが同日とされています。速報掲載日と取引実行日を混同しないことが、公開事例を読む第一歩です。
ヨシックスホールディングスは飲食店チェーンを展開するグループで、公式開示は、創業の祖業に関係する建装機能が新規出店のスピードと低コストを支えてきた趣旨を説明しています。芝産業は小田原に本社を置き、店舗内装の設計・施工・監理を行い、首都圏を含む関東で大手外食チェーン等の施工実績があると説明されました。この組合せから「自社店舗だけの内製化」と断定することはできません。芝産業には既存の外部顧客実績があり、その維持も企業価値の一部だからです。
さらに、取得後すぐに組織上の位置が変わりました。10月29日はヨシックスホールディングスが売主から全株式を取得し、芝産業を直接の連結子会社としました。11月11日には、その全株式を連結子会社ヨシオカ建装へ移すことを決議・実行し、芝産業はヨシオカ建装の完全子会社、上場会社から見た連結孫会社になりました。二つの取引は同じではなく、初期取得とグループ内PMIを分けて読む必要があります。
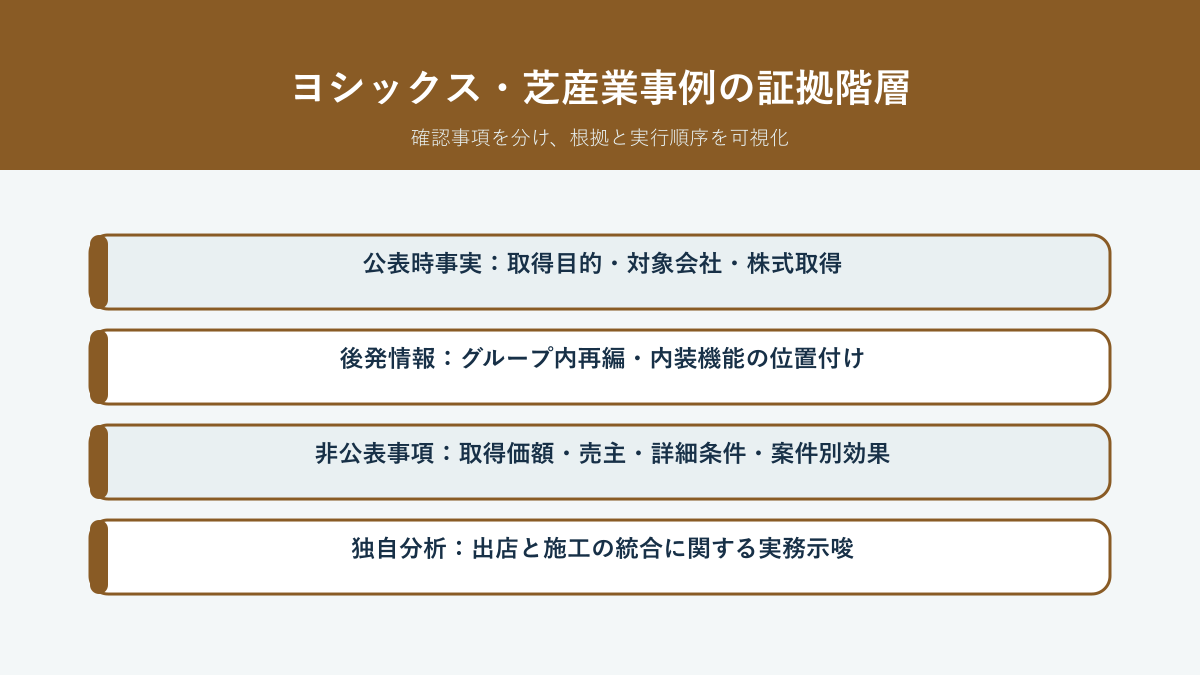
| 情報区分 | 本稿での扱い | 具体例 | 注意 |
|---|---|---|---|
| 確認済み事実 | 公式公表の記載どおり | 2万株、100%、2021年10月29日 | 公表時点を明記 |
| 後発情報 | 後日の公式資料として区別 | 取得原価4億円、のれん | 当初開示を遡って書き換えない |
| 非公表事項 | 「確認できない」と明示 | 顧客別売上、交渉条件、受注残 | 平均値や業界慣行で補わない |
| 独自分析 | 仮説・学びとして提示 | 組織配置の狙い、PMI指標 | 当事者の意図と断定しない |
ヨシックスHD 芝産業 M&A事例から得る実務的示唆
当初非公表と後発開示を時点別台帳で管理する
本件の取得価額は、2021年10月29日の適時開示では守秘義務により非開示でした。ところが後発の有価証券報告書では取得対価・取得原価4億円が示されました。公開事例を書く際、「非公表」を永久的な属性として扱うと誤ります。調査日、資料日、情報源、単位、対象取引を付け、後発資料が出たら台帳を更新します。
内部移管の価額は11月11日の資料で非公表のままです。外部取得原価4億円を、そのままヨシオカ建装への内部移管価額とみなしてはいけません。また、差引取得支出8,906万1千円は、取得した現金等と未払額を調整したキャッシュ・フロー表示であり、会社の価格ではありません。同じ案件でも「契約対価」「取得原価」「当期現金支出」「内部移管価格」の概念が異なります。
実務のデータルームでも、金額には定義、基準日、税込・税抜、現金・未払、関連費用、ネットデット、運転資金を付けます。開示資料の数字が一致しないように見えたとき、誤りと決めつける前に会計目的と取引段階を確認します。
| 金額・日付 | 資料 | 意味 | 誤読例 |
|---|---|---|---|
| 2021年10月29日 | 初期適時開示 | 決議・契約・外部取得日 | 11月1日が取得日とする |
| 4億円 | 後発有報 | 現金・未払を含む取得対価 | 当日現金支出と同一視 |
| 8,906万1千円 | 後発有報CF注記 | 取得現金等・未払調整後支出 | 企業価値とみなす |
| 内部移管価額 | 11月11日適時開示 | 守秘義務により非公表 | 外部取得4億円を転記 |
店舗内装会社の売り手が整えるべき資料
芝産業が実際にどの資料を提出したかは公表されていません。ここでは公開情報から逆算できる同種案件の準備を示します。第一に、顧客・案件・施設・業態別の工事台帳です。契約額、承認済変更、見積原価、完成見込、実績、工期、設計責任、主要協力会社、入金、保証を結びます。決算売上と案件合計の差を説明できるようにします。
第二に、外部顧客との関係が親会社傘下でも維持できる証拠です。基本契約、支配権変更、秘密保持、再委託、図面権利、見積招待、再発注を整理します。未公表店舗名は初期段階で匿名化し、競合買い手へ開示する範囲を限定します。顧客ごとに説明時期と担当者を決めます。
第三に、人・許可・供給網です。役割別組織、保有資格、案件負荷、二番手、勤怠、主要協力会社、支払、安全をまとめます。許可通知だけでなく、実際の受注業種と営業所体制を工事台帳へ接続します。創業者が退任する場合は、顧客紹介ではなく積算承認、工程回復、クレーム対応という判断単位で引継ぎます。
| 売り手資料 | 買い手が確かめる価値 | 不足時の懸念 | 準備方法 |
|---|---|---|---|
| 案件別完成粗利 | 収益の再現性 | 未着原価・赤字受注残 | 注文・原価・変更を照合 |
| 顧客契約・履歴 | 外部顧客の継続 | 社長個人・指名依存 | 再発注と面談計画 |
| 図面・承認履歴 | 設計施工能力 | 暗黙知、責任不明 | 版・作成者・承認者を保存 |
| 協力会社能力表 | 短工期の供給力 | 一社離脱で工期停止 | 地域・工種・代替を整理 |
| 保証・事故台帳 | 過去債務と改善力 | 取得後の突発費用 | 原因・費用・是正まで記録 |
飲食・小売の買い手が検証すべき逆シナジー
自社店舗の工事を任せられることは分かりやすい利点ですが、対象会社の能力は有限です。親会社案件を優先すると外部顧客の開店が遅れ、長年の顧客関係が失われる恐れがあります。取得時に、月別の施工管理容量、夜間協力会社、長納期品、地域、運転資金を重ね、内部案件を追加できる余白を測ります。
二つ目の逆シナジーは情報です。親会社の競合チェーンが芝産業の顧客であったかは公開されていませんが、同種取引では当然に検討します。親会社の店舗開発部が全顧客図面へアクセスできない権限、顧客別チーム、監査ログ、秘密保持研修を作ります。情報遮断は営業上の説明だけでなく、システム設定で証明します。
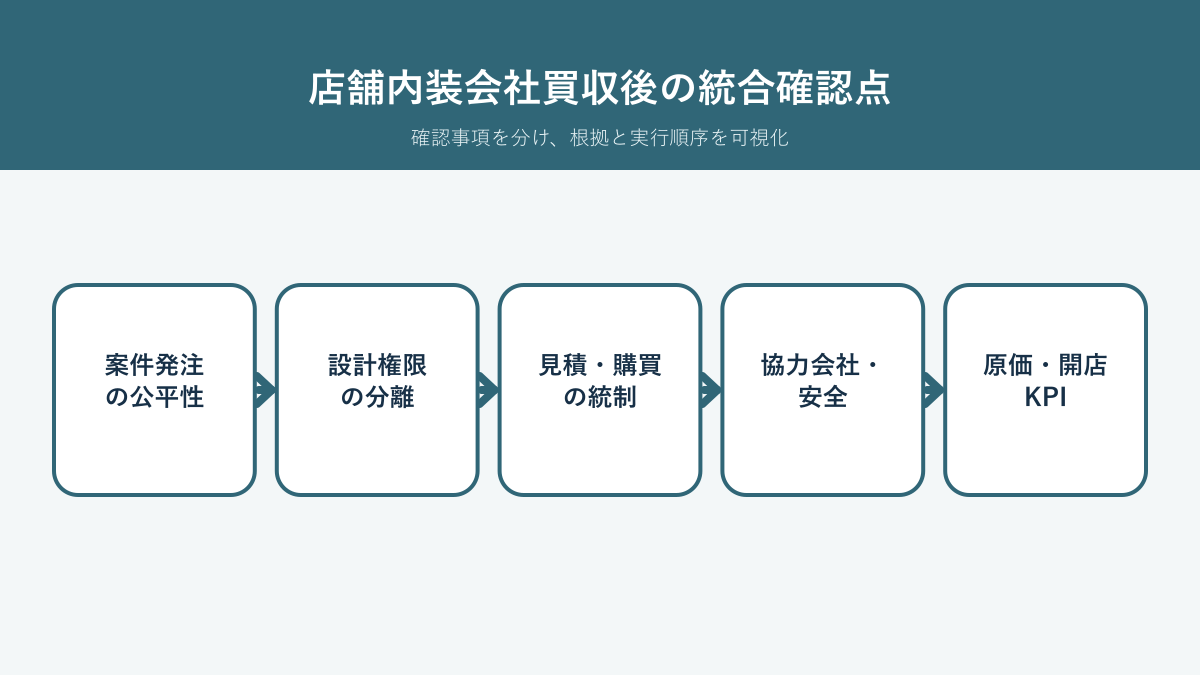
三つ目は統制の速度です。上場グループの稟議、購買、会計、ITをそのまま適用すると、現場の追加変更や緊急発注が遅れる可能性があります。金額・安全・工期影響に応じた例外権限を用意し、事後証跡を必須にします。統制の強化を承認日数の増加と同義にしません。
公開情報の空白から作るデューデリジェンス質問
公開情報だけでは分からない事項は、推測ではなく質問票へ変えます。本件から作れる質問は、どの同種案件にも応用できます。ただし回答を得たら資料証拠とサンプル案件で確かめます。「問題なし」「従来どおり」という回答では完了にしません。
- 上位十顧客の売上、完成粗利、再発注間隔、契約上の支配権変更はどうか。
- 正式注文、内示、候補物件を分けた受注残と完成見込粗利はいくらか。
- 2019年7月期の営業損失と翌期改善の案件別要因は何か。
- 直近三年の工期遅延、追加工事未回収、保証修繕、重大クレームは何か。
- 設計・施工・工事監理の契約責任と外部建築士の範囲はどう分かれるか。
- 長納期品、特注什器、夜間工事で代替困難な協力会社はどこか。
- 従業員の職種、資格、案件負荷、残留意向、後継者はどうか。
- 建設業許可、営業所体制、変更届、工事業種と実績は整合するか。
- 未公表出店図面、原価、顧客連絡先のアクセスと返還義務はどうか。
- 前受、売掛、買掛、発注残、保証費を含む正常運転資金はいくらか。
- 過去の安全、石綿、廃棄物、消防・行政対応に未解決事項はないか。
- 取得後百日で統合する機能と、独立して残す機能は何か。
質問は財務・法務・技術に分けず、同じ案件番号で横断します。上位顧客案件の注文書、見積、図面、工程、注文、原価、変更、検査、請求、是正を一列にすると、回答の不一致が見えます。全件調査できない場合、最大案件、赤字、遅延、クレーム、遠隔地、原状回復から層化抽出します。
この事例から設計するDay1の優先順位
本件の実際のDay1計画は公表されていません。以下は教育目的の提案です。最優先は、翌日に工事がある現場を止めないことです。顧客窓口、現場責任者、入館、発注、支払、図面、事故連絡、保険をテストします。社名表示や帳票の細部統一は、工期への影響を見て段階化します。
次に、取得からヨシオカ建装への移管までの十三日間に相当する初期期間を「観察と安定化」に使います。二社の案件台帳、原価定義、権限、協力会社、顧客秘密を比較し、統合によって壊れる箇所を特定します。法的な親子関係を変える日と、会計・IT・購買を切り替える日は同じでなくてもかまいません。
内部移管後は、ヨシオカ建装と芝産業の役割を顧客へ説明します。契約主体、見積窓口、施工責任、保証、請求先が変わらないのか、変わる場合に何が必要かを明確にします。法人が別のままなら、共同案件の原価・売上配分と利益相反を契約化します。
| Day1優先度 | 確認 | 完了条件 | 公開事例からの示唆 |
|---|---|---|---|
| 最優先 | 進行案件・事故・支払 | 翌日作業を実地テスト | 法的取得日と現場継続を分ける |
| 高 | 顧客情報・外部顧客 | 権限遮断と窓口説明 | 外食親会社と外部顧客を両立 |
| 高 | 二社の役割・権限 | 案件別責任者を明文化 | 十三日後の組織移管を教訓化 |
| 中 | 原価・案件コード | 定義統一と並行照合 | のれん仮説を案件KPIへ接続 |
| 段階実施 | IT・購買・ブランド | 繁忙期を避け移行 | 統合速度を目的化しない |
百日PMIは法人数ではなく顧客への成果で測る
百日間にシステム、制度、会社名を統一した数ではなく、店舗が期限内に開き、外部顧客が再発注し、協力会社が適切に支払われ、事故が報告され、案件粗利が見えるかを測ります。法人を残したままでも連携はできますし、形式統合を急いでも現場のデータが切れれば価値は減ります。
毎週の統合会議では、今後八週間の引渡し、設計凍結遅れ、長納期品、未承認変更、赤字見込、顧客懸念、キーパーソン負荷を確認します。問題の数を減らすため報告を抑制せず、早い報告を評価します。親会社は採用、資金、法務、IT、保険で障害を取り除きます。
百日後には取得仮説を更新します。関東基盤、外部顧客、内部出店、二社連携のどれが進み、どれが仮定と違ったかを記録します。未達を現場だけへ帰責せず、取得時仮説、親会社の案件配分、外部環境を分けます。必要なら売上目標、組織配置、権限を修正します。
現在情報を買収当時の成果へ遡及しない
芝産業の現在の公式サイトは、本社、東京支店、事業領域、許可等の会社情報を掲載しています。ヨシックスホールディングスの現在の会社概要や後年有報も、グループの現況を理解する一次資料です。しかし、現在のサービス記述をそのまま2021年当時の取引対象や売上構成とみなすことはできません。
後年の建装セグメント売上6億1,384万1千円などを使う場合も、それはヨシオカ建装と芝産業等を含む連結セグメント情報で、芝産業単体売上ではありません。取得前の芝産業売上10億8,000万円との単純比較は、期間、範囲、内部取引消去等が異なるため不適切です。本稿では現存確認の資料として使い、買収効果を逆算しません。
公開情報ケーススタディでは、資料が新しいほど優れているのではなく、「どの時点の何を説明する資料か」が重要です。取引当日資料は当時の目的と条件、後発有報は取得会計、現在サイトは現況を示します。各資料を正しい時間軸へ置くことが、事実と物語を分けます。
反実仮想を三案で置き、シナジーを過大評価しない
第一の反実仮想は、芝産業を取得せずヨシオカ建装を自社拡大する案です。採用、育成、関東の協力会社開拓、顧客信用に時間がかかる一方、取得原価や過去債務は負いません。第二は業務提携案で、案件ごとの柔軟性はありますが、繁忙時の優先度や秘密情報の共有に限界があります。第三は取得して持株会社直下に置き続ける案で、独立性は保ちやすい一方、二社調整が増えます。
実際の取引は全株取得後にヨシオカ建装傘下へ移す道を選びました。しかし他案との比較資料は非公表です。同種取引の買い手は、各案の五年間の現金、出店遅延、採用、顧客離反、統合費、事故リスクを同じ条件で比較します。買収案だけにシナジーを入れ、他案の改善可能性をゼロにしないことが重要です。
取引後の評価でも、取得しなければ必ず外注費が高騰した、出店が遅れたと仮定しないよう、過去見積や実績を基準にします。反実仮想は買収を否定するためではなく、どの価値が本当に取得によって生まれたかを経営陣が学ぶための仕組みです。
地域の内装会社・買い手・支援者へのメッセージ
地域の店舗内装会社にとって、設計図や施工実績だけでなく、顧客の承認経路、短工期の工程、協力会社、安全、変更回収、保証履歴が譲渡可能な経営資産です。日々の案件台帳を整えることは、売却準備に限らず、赤字防止と後継者育成になります。社長の携帯電話に残る判断を、組織の記録へ変えます。
飲食・小売の買い手は、内製化率を高めること自体を目標にしません。外部顧客を持つ内装会社の市場感覚と人材を尊重し、自社案件が能力を圧迫しない価格・工程を設定します。短工期を残業や協力会社への転嫁で実現せず、設計凍結と承認の前倒しで支えます。
支援者は、上場会社の開示要約にとどまらず、当初発表、内部再編、法定開示、現在情報を時間順に照合します。利益相反、手数料、情報管理を説明し、建築・消防・安全・情報の専門家を適切に組み合わせます。一般的な調査の基礎は建設業M&Aデューデリジェンス、ほかの公開ケースは建設業のM&A事例、業種別実務は建設業のM&Aコラムで確認できます。個別相談はお問い合わせを利用できます。
公開事例を誤読しない最終ファクトチェック
このケースを社内研修や投資検討の比較事例に使うときは、下表の順序で原資料へ戻ります。ニュース見出しは入口として便利ですが、対象株式、実行日、価額、会計処理、後発組織をすべて説明するものではありません。PDF内の会社名、単位、基準日、脚注を読み、二次資料との日付差を記録します。
| 確認項目 | 採用する一次資料 | この事例の確定内容 | 残る空白 |
|---|---|---|---|
| 取引主体・対象 | 2021年10月29日適時開示 | ヨシックスHDが芝産業全2万株取得 | 候補探索・交渉経緯 |
| 日付 | 同適時開示 | 決議・契約・取得が同日 | 調査・交渉期間 |
| 株主・議決権 | 同適時開示 | 太田氏から取得、取得後100% | 個別付随契約 |
| 初期価額表示 | 同適時開示 | 守秘義務により非公表 | 当時の算定根拠 |
| 組織変更 | 2021年11月11日適時開示 | ヨシオカ建装へ全株移管 | 実務権限・人員配置 |
| 取得会計 | 2022年3月期有報 | 原価4億円、のれん230,009千円 | 評価モデル・計画 |
| 現在の連結 | 2025年3月期有報 | 間接100%の連結子会社 | 芝産業単体の買収後成果 |
「確認できない」項目は、重要でないという意味ではありません。むしろ同種取引の質問票へ移すべき項目です。公開されない顧客契約、従業員残留、受注残、保証責任、協力会社、許認可、安全を調べなければ、公開財務だけで案件の妥当性は判断できません。
ヨシックスHD 芝産業 M&A事例のよくある質問16問
Q1 芝産業の買収日は2021年11月1日ですか
いいえ。ヨシックスホールディングスの公式開示では、取締役会決議、株式譲渡契約、株式取得はいずれも2021年10月29日です。11月1日はMARR速報の掲載日で、取引実行日ではありません。有価証券報告書の会計上のみなし取得日は10月31日です。記事では「速報日」「法的取得日」「みなし取得日」を分ける必要があります。
Q2 これは事業譲渡ですか
公表されたスキームは事業譲渡ではなく、芝産業の既存株主から発行済み全2万株を取得する株式譲渡です。取得後の議決権割合は100%でした。法人は存続するため契約主体の連続性を保ちやすい一方、過去工事責任や債務も法人に残ります。個別契約、許認可、保険に支配権変更や届出がなかったかは公開資料から完全には分かりません。
Q3 取得価額は非公表のままですか
時点を分ける必要があります。2021年10月29日の初期発表では守秘義務を理由に非公表でした。しかし2022年3月期有価証券報告書は、現金(未払額を含む)の取得対価および取得原価を4億円と記載しました。11月11日のヨシオカ建装への内部移管価額は非公表です。初期記事の記載と後発法定開示を両方示すのが正確です。
Q4 差引取得支出8,906万1千円が実際の買収価格ですか
いいえ。これは連結キャッシュ・フロー注記で、取得対価から取得した現金及び現金同等物2億6,093万8千円と未払額5,000万円を調整した当期の差引支出です。取得原価4億円とは概念が異なります。未払額の契約目的や支払条件は公開されておらず、アーンアウト、留保、分割払いなどと推測しません。
Q5 のれん2億3,000万9千円は何を意味しますか
後発有報では、今後の事業展開により期待される将来の超過収益力として説明され、5年間の均等償却とされました。特定顧客、技術、人材の個別価値がそれぞれいくらかを示す数字ではありません。投資仮説の実績を追うには、外部顧客維持、関東施工能力、内部出店、建装二社連携などのKPIを別に設計します。
Q6 芝産業は取得後すぐヨシオカ建装と合併しましたか
公式資料で確認できるのは合併ではなく、2021年11月11日にヨシックスホールディングスが保有する芝産業全株式をヨシオカ建装へ移したことです。芝産業はヨシオカ建装の完全子会社、上場会社の連結孫会社となり、法人として存続しました。2025年3月期有報にも芝産業が連結子会社として記載されています。
Q7 十三日後の内部移管は取得前から決まっていたのですか
公表資料からは確認できません。10月29日の外部取得から11月11日の内部移管まで十三日という事実と、二社の一体性・連携を高める目的は確認できます。しかし、組織案を決めた時期、検討過程、十三日間の作業は非公表です。「最初から計画済み」「取得後に急遽変更」のどちらにも断定しません。
Q8 芝産業の売上は取得前に伸びていましたか
初期開示では、売上高が2019年7月期5億8,000万円、2020年7月期9億2,400万円、2021年7月期10億8,000万円と増加しています。営業利益はマイナス500万円、5,400万円、5,200万円です。増減理由、顧客、案件数、会計方針は開示されていないため、成長要因を特定のチェーンや社会環境へ結びつけません。
Q9 4億円は営業利益の何倍なので、割高・割安と判断できますか
公開数字の単純除算だけでは判断できません。正常化した利益、ネットキャッシュ、運転資金、受注残、税務、保証、顧客集中、将来計画、シナジーが分からないためです。取得関連費用ものれんも別概念です。同種取引では案件別完成粗利を再計算し、DCF、収益倍率、資産価値等を整合させて価格と契約条件を評価します。
Q10 大手外食チェーンの顧客名や集中度は分かりますか
初期開示は大手外食チェーンを中心とする顧客と関東の多数実績を述べますが、個社名、上位顧客比率、案件数、再発注率、粗利は示していません。報道や施工写真から顧客を推定して集中度を作るべきではありません。取引DDでは秘密保持の下で顧客別売上・粗利・契約・再発注を確認します。
Q11 芝産業の従業員は取得時に10人だったのですか
2022年3月期有価証券報告書の期末情報として芝産業の従業員10人を確認できますが、2021年10月29日取得日当日の人数・職種と同一だとは限りません。後年の建装セグメント全体人数も芝産業単体へ置き換えられません。人材評価には職種、資格、案件負荷、残留、二番手、協力会社を非公開資料で確認します。
Q12 買収によりヨシックスの出店費用が下がったと証明されていますか
公式資料は建装機能が出店の迅速化、低コスト化、アフターフォローを支える戦略を説明します。しかし芝産業取得による一店当たり工事費削減額や工期短縮日数は公表されていません。後年の戦略説明を成果証明として使わず、取得前外注との比較、完成原価、開店遅延、是正費、運転資金を測る必要があります。
Q13 外食会社が内装会社を買う最大の注意点は何ですか
一つに絞れませんが、外部顧客の中立性は重要です。競合チェーンの未公表出店、図面、原価が親会社側へ共有される懸念や、親会社案件が施工能力を占有する懸念があります。顧客別の情報遮断、独立営業、適正な関連当事者価格、能力配分を設計します。実際に本件で問題が起きたとの公表はなく、同種案件への一般的示唆です。
Q14 店舗内装の許認可は株式取得なら確認不要ですか
不要とはいえません。法人が同じでも、役員・株主・営業所・技術者等に伴う変更届や許可要件の継続を個別確認します。実際の受注が内装仕上、電気、管、消防施設等のどの工種かも工事台帳と照合します。建築、消防、食品衛生、施設規則は案件条件で異なり、所轄と専門家の確認が必要です。
Q15 後年も芝産業はグループに残っていますか
2025年3月期有価証券報告書では、芝産業は資本金2,000万円、建装事業、議決権100%(うち間接100%)の連結子会社として記載されています。現在の公式サイトも確認できます。ただし存続している事実だけで取得の収益性や成功を証明することはできません。芝産業単体の買収後財務は公開セグメントから分離できません。
Q16 この事例から中小内装会社が最初に学ぶことは何ですか
会社の価値を売上だけでなく、顧客再発注、案件採算、工程回復、設計・承認履歴、協力会社、安全、保証、外部顧客情報として記録することです。買い手はそれらを取得後も守る組織配置を準備します。また公開事例を使う際は、初期発表、内部再編、後発有報、現在情報を時系列で分け、非公表事項を想像で埋めない姿勢が重要です。
ヨシックスHD 芝産業 M&A事例を実行計画へ変える
取得原価から投資モニタリングへつなぐ会計ブリッジ
後発有報の4億円は出発点です。投資委員会で追う総投資額には、取得関連費用2,700万円だけでなく、システム、採用、顧客説明、ブランド変更、二社連携、追加運転資金など取引後の統合費用を別枠で置きます。公開資料にはこれらの芝産業向け実額がないため、本件の総投資額を推計しません。同種案件では予算と実績を取得対価と混ぜずに管理します。
のれん2億3,000万9千円の実績管理では、会計上の償却表と経営上の価値実現表を分けます。会計表は五年均等償却と減損検討、価値実現表は関東案件、外部顧客、内部出店、共同購買、施工品質、人材を扱います。便益がヨシオカ建装や飲食事業へ現れる場合、芝産業単体の利益だけでは捕捉できません。受益部門と算定方法を取得時に固定します。
一方、内部案件の工事費低下をすべてシナジーにしないようにします。市況下落、仕様簡素化、店舗面積、工期、支給材の変化を調整し、同条件の外部見積や過去原価と比較します。低価格で芝産業の利益を減らしただけなら、連結では工事利益が飲食側へ移ったにすぎず、施工能力への再投資を損ないます。
| 管理表 | 含める項目 | 除外・分離する項目 | 責任者 |
|---|---|---|---|
| 取引原価 | 対価4億円、関連費用 | 日常運営費 | CFO・M&A責任者 |
| 統合投資 | IT、人材、移行、顧客維持 | 通常更新投資を識別 | PMI責任者 |
| 価値実現 | 粗利、工期、外部顧客、能力 | 市況・仕様の影響 | 建装事業責任者 |
| 会計モニタリング | のれん償却、減損兆候 | 未承認シナジー | 経理・監査 |
初年度の案件統合は三つのレーンに分ける
第一レーンは芝産業の既存外部顧客案件です。契約主体、顧客窓口、施工体制を極力安定させ、親会社への情報共有を必要最小限にします。外部顧客が新しい株主関係を理由に懸念を示した場合、秘密保持、能力配分、関連当事者案件との優先ルールを説明します。再発注が減ったら価格だけでなく、情報と中立性を聞きます。
第二レーンはヨシオカ建装との共同案件です。見積、設計、施工管理、協力会社、保証のどちらが責任を持つかを案件開始前に一枚にします。両社が同じ協力会社へ重複発注したり、同じ顧客へ異なる単価を提示したりしないよう、競争法・契約・顧客利益にも配慮して調整します。共同化は件数目標ではなく、各社単独より納期・品質・採算が改善する案件で試します。
第三レーンはヨシックスグループの内部店舗案件です。親会社だから注文書や変更承認を省かず、外部案件と同じ完成見込原価を持ちます。開店日の圧力で芝産業の外部案件を遅らせない能力審査を行います。内部発注の支払条件も明確にし、対象会社の運転資金を悪化させません。
| 案件レーン | 最優先目的 | 固有統制 | 撤退・修正サイン |
|---|---|---|---|
| 芝産業の外部顧客 | 信頼と再発注の維持 | 情報遮断、窓口継続 | 招待・再発注の低下 |
| 二社共同 | 補完効果の実証 | 責任・原価・保証の明文化 | 調整遅延、責任空白 |
| グループ内部 | 出店速度と総コスト | 市場比較、能力審査 | 外部案件圧迫、低採算 |
直接子会社から孫会社へ変わるときの権限表
11月11日の内部移管で法的株主はヨシオカ建装になりました。同種の組織変更では、芝産業の取締役会、ヨシオカ建装、持株会社の三層で、誰が何を決めるかを明記します。一定額以上の見積、赤字受注、親会社案件、主要協力会社、採用、設備投資、重大クレーム、事故、顧客情報アクセスを権限表へ置きます。
現場の小さな変更まで持株会社承認にすると短工期を損ねます。一方、大型赤字案件や重大事故を子会社内に留めるとグループ統制が機能しません。金額だけでなく、安全、工期、顧客、法令、情報の質的基準を設けます。緊急時は先行対応できても、二十四時間以内の報告と証憑を求めます。
関連当事者取引では、ヨシックスの店舗工事、ヨシオカ建装との共同業務、資金貸借、管理料、設備利用を契約化します。法人別採算を歪めず、税務・会計の専門家へ確認します。外部顧客との競合情報は、親会社の飲食事業部門から遮断します。内部監査は帳票の有無だけでなく、現場サンプルで実施状況を確かめます。
取得後12か月の検証カレンダー
| 時期 | 主な検証 | 資料 | 意思決定 |
|---|---|---|---|
| 1〜30日 | 進行案件、顧客、支払、安全、アクセス | 案件レッドリスト、面談記録 | 緊急障害除去 |
| 31〜100日 | 原価定義、二社役割、外部顧客維持 | 完成見込、共同案件、招待数 | 標準化と独立維持の線引き |
| 4〜6か月 | 共同購買、採用、設備、IT移行 | 効果ブリッジ、能力負荷 | 拡大・修正・中止 |
| 7〜9か月 | 繁忙期の納期、安全、運転資金 | 工程、事故、資金予測 | 受注基準・資金枠更新 |
| 10〜12か月 | 取得仮説、のれん兆候、翌年計画 | 反実仮想、顧客・人材・粗利 | 組織・投資計画を再承認 |
一周年の評価で、取得時に置かなかった指標を後付けして成功を演出しないようにします。基準値がない場合は「測定不能」と明示し、次年度から計測します。外部環境とPMI効果を分け、予想と違った仮説を率直に修正します。
公開事実を使ったリスク登録簿の作り方
公開情報から直接確認できるリスクと、公開情報がないため調査すべきリスクを分けます。たとえば取得前3期の利益変動は確認できますが、原因は未確認です。外部顧客の存在は確認できますが、集中度は未確認です。内部移管は確認できますが、権限設計は未確認です。この区分により、事実をリスクと誤認したり、空白を安全とみなしたりすることを防ぎます。
| 観察 | 分類 | 検証仮説 | 必要証拠 | 対応例 |
|---|---|---|---|---|
| 2019年営業赤字 | 確認済み数値 | 再発要因は残るか | 案件粗利、原因 | 見積・受注基準 |
| 大手外食顧客 | 確認済み定性情報 | 集中・競合懸念はあるか | 顧客別台帳、契約 | 情報遮断、面談 |
| 従業員10人 | 後発期末情報 | 属人性・能力はどうか | 職種、負荷、後継 | 残留、育成、採用 |
| 十三日後内部移管 | 確認済み組織事実 | 権限と役割は明確か | 規程、共同案件 | 決裁・責任表 |
| のれん230,009千円 | 後発会計情報 | 取得仮説は実現するか | KPI、反実仮想 | 月次監視、計画修正 |
リスク登録簿には確率と金額だけでなく、顧客の開店日、安全、情報、許認可への影響を記録します。担当者、期限、先行指標、取締役会へ上げる基準を置きます。公開情報ケースでは評価点を付けることより、どの証拠がないため結論できないかを示すことが教育価値になります。
取締役会が聞くべき十二の確認
- 外部取得日、会計取得日、内部移管日を区別して報告しているか。
- 取得原価、当期支出、関連費用、統合費用を混ぜていないか。
- 取得時に期待した価値を、計測可能な指標へ変えたか。
- 外部顧客の秘密と施工能力を親会社案件から守れているか。
- ヨシオカ建装と芝産業の責任・採算・保証は明確か。
- 今後八週間の開店案件に設計・調達・人員の赤信号はないか。
- 未承認変更、未発注原価、保証費を含む完成見込粗利は正しいか。
- 重要社員・協力会社の離脱兆候と代替策はあるか。
- 事故・ヒヤリハット・顧客情報事故が早く報告されているか。
- 関連当事者の工事単価と能力配分は対象会社を毀損していないか。
- 買収しなかった場合との比較を同じ基準で更新しているか。
- 非公表・未確認事項を、推測で実績へ置き換えていないか。
この十二問は当事者が実際に用いたチェックリストではなく、本稿の独自提案です。取締役会は回答資料を増やすだけでなく、現場のボトルネックを解決する資金、人材、専門家、権限を提供します。公開数字を守るため現場へ無理をさせれば、取得した短工期能力そのものを失います。
反対役が検証する五つの失敗シナリオ
投資仮説を作ったチームだけで取得後評価を行うと、都合のよい説明を選びやすくなります。独立した反対役は、公開事実を変えずに失敗シナリオを置きます。第一は、親会社案件の集中で外部顧客案件が遅れるシナリオです。見積招待、工程負荷、顧客苦情を先行指標にし、能力超過前に受注を調整します。
第二は、二社の責任境界が曖昧になり、設計変更や保証の決裁が遅れるシナリオです。共同案件ごとに契約主体、設計者、施工管理、原価負担、引渡し、保証を一枚で確認します。第三は、取得時の主要人物が離れ、顧客・積算・協力会社の暗黙知が失われるシナリオです。人名ではなく業務ごとの代替者と引継ぎ証拠を求めます。
第四は、取得前受注残に未着原価や無償変更が埋まり、買収後の利益が計画を下回るシナリオです。実行日時点の完成見込原価を固定し、その後の変化を設計変更、市況、見積漏れ、統合影響に分けます。第五は、競合外食顧客の図面・出店情報が親会社へ流れたとの懸念で取引が減るシナリオです。実際の漏えいがなくても、説明とシステム統制が弱ければ信用は下がり得ます。
| 失敗シナリオ | 最初の兆候 | 停止基準 | 回復策 |
|---|---|---|---|
| 能力超過 | 長納期品・担当未確定 | 期限内施工の根拠なし | 案件延期、外注、能力再配分 |
| 責任空白 | 共同見積の承認遅れ | 契約主体・保証不明 | 一社責任者と別紙合意 |
| 人材離脱 | 面談拒否、負荷増、顧客不安 | 重要工程の代替なし | 役割明確化、同行、採用 |
| 赤字受注残 | 未発注原価・変更未回収 | 完成見込が受注基準違反 | 顧客協議、引当、受注是正 |
| 情報懸念 | 見積招待減、アクセス異常 | 契約・秘密保持違反の疑い | 隔離、調査、顧客説明 |
反対役の目的は取引を否定することではなく、兆候が小さいうちに経営資源を動かすことです。各シナリオにデータ所有者、確認頻度、取締役会への報告条件を置きます。事実がなければ「発生なし」、データがなければ「測定不能」と区別し、楽観的なゼロを入れません。
一年後レビューで事実・判断・学習を保存する
一年後のレビューは、取得を承認した人の評価会ではなく、次のM&Aを改善する学習会にします。2021年10月29日時点で知っていた事実、仮定、非公表だがDDで確認した事項、契約条件、百日施策を保存し、後知恵で当時の判断を書き換えません。公開資料にない本件内部情報を本稿が知るものではなく、これは同種企業への実務提案です。
計画との差は、外部環境、取得時仮説、調査不足、実行不足、会計定義に分類します。たとえば関東案件が計画未達でも、顧客離反、出店市場縮小、施工能力不足では対応が違います。工事費削減も、共同購買、仕様変更、協力会社単価、手戻り減少を分けます。成果の帰属を正確にするほど、次の投資価格とPMI予算が改善します。
社員・顧客・協力会社の声も数字と併記します。取得発表時に約束した案件継続、支払、情報遮断、雇用、役割が守られたかを確認します。質問や苦情を「抵抗」と片づけず、統合設計の欠陥を示すデータとして扱います。短工期の価値は現場の信頼によって再現されるからです。
最後に、残す仕組み、統一する仕組み、廃止する仕組み、追加投資する仕組みを取締役会で再承認します。法人配置を取得直後に決めても、永久に固定する必要はありません。ただし再編のたびに顧客契約、許認可、情報、安全、人材への影響を調べます。組織図の簡潔さより、責任と企業価値が明確になる選択を優先します。
出典から結論までを再現できる証拠表
社内資料へこのケースを引用するときは、結論の横に資料名、ページ、日付、原文の要旨を置きます。「100%取得」は初期適時開示、「4億円」は後発有報、「ヨシオカ建装傘下化」は11月11日資料、「現在も間接100%」は2025年3月期有報というように、主張ごとに証拠を分けます。一つのニュース記事へ全事実の根拠を任せません。
計算値を使う場合は、公式記載値と自社計算を区別します。受入資産と引受負債の差、取得原価との差額を再計算して整合を確認することはできますが、その差額の経済的内訳を独自に決めることはできません。売上成長率や利益率も計算方法、単位、端数を明記し、「会社が公表した評価」と誤認させません。
ウェブサイトは更新されるため、取得日、URL、資料日を記録します。現在の芝産業サイトにある事業説明は現況資料、2021年10月29日PDFは取引時資料です。現在サイトの代表者や拠点を過去へ遡らせず、過去資料の役員を現在情報として残しません。法令ページも改正履歴と施行日を確認します。
二次情報は検索と論点発見に有用です。本稿もMARRの公開記事を調査の入口にしましたが、日付、株式数、価格、組織変更、会計数値は一次資料へ戻りました。一次資料同士に見かけ上の差がある場合、どちらかを消すのではなく、開示時点と目的の違いを説明します。「初期は非公表、後発では公表」という本件の価格が典型です。
証拠表の最後には、未確認事項と誤用禁止を置きます。顧客別売上、受注残、個別の施工効果、交渉条件、未払5,000万円の理由、内部移管価格は公開情報から確定できません。これらをプレゼンテーション上の空欄として残すことが、推測の数字で埋めるより正確な意思決定につながります。
一次資料・参考情報
取引事実は当事者・法定開示を優先し、MARR等の公開二次資料は案件選定の入口として使いました。法令・許認可は案件条件や改正で変わるため、実取引では現行原文と行政庁・専門家の確認が必要です。
- ヨシックスホールディングス「株式会社芝産業の株式取得(子会社化)に関するお知らせ」2021年10月29日
- ヨシックスホールディングス「連結子会社間の株式移管に関するお知らせ」2021年11月11日
- ヨシックスホールディングス「2022年3月期第2四半期決算短信」
- EDINET「ヨシックスホールディングス 2022年3月期有価証券報告書」
- EDINET「ヨシックスホールディングス 2025年3月期有価証券報告書」
- ヨシックスホールディングス「2024年3月期決算説明資料」
- ヨシックスホールディングス「会社概要」
- 芝産業「会社案内」
- 芝産業「事業内容」
- e-Gov法令検索「建設業法」
- 国土交通省「建設業の許可とは」
- e-Gov法令検索「建築基準法」
- e-Gov法令検索「建築士法」
- e-Gov法令検索「消防法」
- 総務省消防庁「防火対象物使用開始届出書等」
- e-Gov法令検索「食品衛生法」
- e-Gov法令検索「労働安全衛生法」
- 厚生労働省「石綿総合情報ポータル・各種手続」
- e-Gov法令検索「廃棄物の処理及び清掃に関する法律」
- 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
- 中小企業庁「中小M&Aガイドライン」
- MARR「ヨシックスHD、芝産業を買収」(公開二次資料)
ヨシックスHD 芝産業 M&A事例が示すのは、全株式取得の瞬間だけではありません。初期発表で非公表だった価格が後発有報で取得原価として読めること、取得から十三日後に既存建装会社の下へ組織配置したこと、外部顧客を持つ施工会社では内部出店との両立が重要であることが、同種案件の質問を豊かにします。公開されない顧客・契約・人・受注残を創作せず、事実の空白をDDとPMIの行動へ変えることが実務的な学びです。
末尾免責:本稿は当センターが仲介、FA、買収監査その他の支援を行った成約事例ではなく、当事者・官公庁の公開情報に基づく教育目的のケーススタディです。独自分析・推奨手順は取引当事者の見解や実施事実を表しません。個別のM&A、建設業許可、建築・消防、安全、会計、税務、契約については、一次資料の現行版を確認し、各分野の専門家へ相談してください。
重要論点7 3期財務を成長物語にせず案件経済へ戻す
確認済み事実:売上高は2019年7月期5億8,000万円、2020年7月期9億2,400万円、2021年7月期10億8,000万円でした。営業利益はマイナス500万円、5,400万円、5,200万円、純利益は1,000万円、4,200万円、4,000万円です。純資産は3期を通じて増えました。公表数値から売上増加と2020・2021年7月期の営業黒字は読めます。
非公表:完成工事高の認識方法、案件別粗利、顧客集中、受注残、前受・仕掛、保証費、役員報酬、関連当事者取引、正常運転資金は初期資料にありません。2019年の営業赤字から翌期に改善した理由も公表されていません。直近期の利益5,200万円を恒久利益として倍率を掛けたかどうかも分かりません。
独自分析:同種の対象会社を評価するなら、各期の大型案件、完工月、変更回収、未着原価、外注応援、引渡後修繕を案件番号で追います。売上が増えた2020・2021年に営業利益率が単純比例していない点は、案件ミックスや能力上限を質問する入口になります。ただし公開数字だけで「規模の不経済」や「原価高騰」と結論づけることはできません。
純資産が増加していることは財務の一面ですが、現金の用途、工事前受、借入、退職給付、保証責任を確認しなければ余剰価値は分かりません。M&A価格は一株純資産の単純倍数でもありません。企業の継続収益、資産負債、支配権、シナジー、リスクを契約時点で評価します。
重要論点8 4億円取得原価とのれん2億3,000万9千円を分ける
確認済み事実:後発有報の取得原価は4億円、取得関連費用は2,700万円、のれんは2億3,000万9千円です。のれんの償却期間は5年でした。受け入れた識別可能な資産・負債の差額と取得原価の差が、会計上ののれんになっています。これは監査を経た法定開示の数字として扱います。
非公表:当事者が用いた評価手法、事業計画、割引率、利益倍率、比較会社、顧客関係や技術の個別評価、価格交渉の経緯は公開されていません。4億円を売上高や営業利益で単純に割ることは計算上可能でも、その値だけで「高い」「安い」と断定する根拠にはなりません。ネットキャッシュ、運転資金、正常利益が分からないからです。
独自分析:のれん管理では、芝産業単体の売上だけでなく、外部顧客維持、関東施工能力、グループ店舗の出店支援、二社連携など取得時の仮説を測る必要があります。ただし取得後に芝産業をヨシオカ建装傘下へ置いたため、便益が複数法人・飲食事業へ広がる可能性があります。責任単位を曖昧にすると、未達原因を追えません。
日本基準では有報に記載のとおり5年で償却されますが、償却が予定どおり進むことと経済的な成功は別です。外部顧客の離反、キーパーソン退職、赤字案件、出店計画の縮小など投資仮説の兆候を月次で確認し、会計専門家と減損兆候を検討します。
| 公開数字 | 言えること | 言えないこと | PMIで必要な情報 |
|---|---|---|---|
| 取得原価4億円 | 後発有報上の対価 | 交渉の妥当性・算定式 | 投資計画と実績の橋渡し |
| のれん230,009千円 | 会計上の差額、5年償却 | 顧客価値の個別金額 | 取得仮説ごとの先行指標 |
| 関連費用27,000千円 | DD・仲介等として開示 | 全アドバイザーの作業内訳 | 追加統合費用を別管理 |
| 差引取得支出89,061千円 | 現金等・未払調整後のCF表示 | 実質的な企業価値が89,061千円 | 対価とキャッシュフロー表示を分離 |
重要論点9〜12:非公表事項・PMI・反実仮想を読む
重要論点9 顧客集中と受注残は「分からない」と管理する
確認済み事実:芝産業に大手外食チェーン等の顧客と関東での多数実績があるという定性的説明はあります。一方、上位五社売上、最大顧客、契約期間、正式受注残、内示、失注、平均工期、粗利は開示されていません。現在の公式サイトに掲載された施工領域を、2021年の顧客構成比へ遡及して使うこともしません。
独自分析:顧客集中は比率が高いだけで直ちに悪いわけではありません。標準仕様の蓄積、複数地域の反復、早い意思決定、安定発注という価値がある一方、出店方針変更や競争入札で売上が急減する可能性があります。顧客別に売上、完成粗利、見積招待、再発注間隔、支払、変更回収、担当者を並べます。
受注残も、正式注文、内示、基本設計、候補物件を分けます。飲食店舗は物件契約、施設承認、許認可、資材、採用等で延期し得るため、金額だけを予測へ入れません。同じ月に引渡しが集中する能力負荷と運転資金も確認します。このケースで買い手が実施した具体的な顧客DDは非公表であり、推奨手順と実施事実を混同しません。
重要論点10 人・許認可・協力会社を後発人数だけで評価しない
後発情報:2022年3月期有価証券報告書の設備・従業員に関する記載から、期末時点で芝産業について従業員10人という情報を確認できます。これは取得日当日の人員構成をそのまま示すものではありません。2025年3月期有報にある建装事業全体の従業員14人も、芝産業単体人数ではなく、複数会社を含むセグメント情報として扱います。
非公表:10人の職種、資格、勤続、年齢、残留合意、給与、施工管理可能案件数、協力会社数は公表されていません。株式取得時に誰が残ったか、退任・就任条件も公式開示だけでは完全に分かりません。人員が少ないから属人性が高いと断定せず、役割と代替性を調べます。
独自分析:内装会社では、設計、積算、顧客調整、施設協議、施工管理、設備調整、原価事務を少人数が兼務します。取得DDは資格証の枚数ではなく、進行案件を一週間代替できるかで評価します。建設業許可は建設業法と国土交通省の許可制度案内を参照し、株主・役員等の変更届、営業所体制、受注業種を専門家と確認します。
協力会社は法人リストだけでなく、地域・工種・夜間対応・支払条件・安全成績・代替先で把握します。親会社の購買制度を急に適用せず、重要先へ案件継続と支払を説明します。実際の芝産業の協力会社条件は非公表であり、ここで述べるのは同種PMIの検討項目です。
重要論点11 ブランド情報・消防・安全をシナジーの前提にする
確認済み事実:芝産業の現在の会社案内は、店舗内外装の設計・施工・監理に加え、空調、ダクト、給排水、電気、サイン等を事業案内として掲げています。取得時に各業務がどの売上比率だったかは分かりません。事業範囲が広いほど、専門工事、設計責任、施設・消防調整の境界を案件別に見る必要があります。
独自分析:親会社が外食事業者であると、店舗の標準仕様や施工改善を共有しやすい一方、外部チェーンの図面、未公表出店、原価、厨房、防犯情報を遮断する責任が増します。顧客別アクセス権、共有サーバー、私物端末、退職者ID、図面の著作権・利用許諾をDay1に点検します。情報を広く共有することを「統合」と取り違えません。
店舗工事は建築基準法、消防法、施設規則、飲食営業に関わる食品衛生法等の確認を要します。具体的な手続は建物・用途・工事・自治体で異なります。取得後に親会社標準を流用するだけでなく、建築士、所轄消防、保健所、施設管理者の案件別判断を工程へ残します。
安全面では夜間、火気、解体、通電、営業中改修、多業者同時作業が重要です。事故の有無に関する芝産業の詳細な公開台帳はありません。買い手は非公開資料で事故・ヒヤリハット・保険・是正を確認し、取得後は報告基準を統一します。短工期と低コストを安全より上位に置かない取締役会メッセージが必要です。
重要論点12 PMIスコアカードと反実仮想で成果を測る
後発情報:2025年3月期有価証券報告書は、芝産業を資本金2,000万円、建装事業、議決権100%(うち間接100%)の連結子会社として記載しています。取得後もグループに存続していることは確認できます。同有報の建装事業売上高や従業員数はセグメント全体であり、芝産業単体の成果と断定しません。
独自分析:取得効果は「買収後売上が増えたか」だけでは測れません。取得しなかった場合に必要だった外注費、出店遅延、採用・育成期間、関東対応、修繕の機会損失という反実仮想を置きます。同時に、取得による関連費用、のれん償却、統合人員、外部顧客の逆シナジー、運転資金を差し引きます。
反実仮想は都合よく作らず、取引前の外注単価、工期、出店数、採用実績など証拠を固定します。外部環境が変わった場合は予算差と取得効果を分けます。後年の会社存続は一つの事実ですが、買収成功を単独で証明しません。投資仮説ごとの指標を継続して初めて判断できます。
| 投資仮説 | 先行指標 | 結果指標 | 反実仮想 |
|---|---|---|---|
| 出店速度 | 設計・発注・承認日数 | 期限内開店、遅延日数 | 外注継続時の工期 |
| コスト | 手戻り、共同購買、変更回収 | 完成原価、投資回収 | 市場見積・過去単価 |
| 関東基盤 | 見積招待、協力会社容量 | 関東案件の粗利・納期 | 自社育成の期間・費用 |
| 外部顧客 | 面談、情報遮断、招待 | 再発注・粗利・離反 | 独立継続時の顧客推移 |
| 建装連携 | 共同見積、役割、意思決定 | 相互案件、能力稼働 | 二社独立運営との比較 |
公式資料で確認できる取引事実
初期開示によると、取得対象は芝産業の発行済株式2万株です。取得前のヨシックスホールディングスの所有株式・議決権はゼロ、取得後は2万株・議決権割合100%となりました。売主は太田義信氏で、売主住所は守秘義務を理由に非開示でした。芝産業は取得前、ヨシックスホールディングスとの資本関係、人的関係、取引関係に該当事項がないと記載されています。
対象会社の設立日は1978年9月1日、本店所在地は神奈川県小田原市城山一丁目12番1号、資本金は2,000万円、事業内容は店舗内装の設計・施工・監理と開示されました。当時の代表取締役は太田義信氏、取得前の大株主・持株比率も同氏100%です。これらは公表資料の会社概要であり、現在の役員や事業範囲を示すものではありません。
取得方法は第三者割当増資や事業譲渡ではなく、既存株主からの全株式取得です。初期発表では取得価額は守秘義務により非開示でした。したがって、発表日当時の記事で「価格非公表」と書くのは正確です。ただし、後年も一切公表されなかったわけではありません。2022年3月期の有価証券報告書は取得対価を現金(未払額を含む)4億円と記載しており、時点を付けて両方を示す必要があります。
| 項目 | 公式開示の内容 | 本稿の解釈上の留意点 |
|---|---|---|
| 買い手 | 株式会社ヨシックスホールディングス | 取得時点の直接買い手 |
| 対象 | 株式会社芝産業の全2万株 | 会社の全株式取得であり事業譲渡ではない |
| 議決権 | 取得後2万個、100% | 少数株主を残さない完全子会社化 |
| 売主 | 太田義信氏 | 住所は初期資料で非開示 |
| 決議・契約・実行 | いずれも2021年10月29日 | MARRの速報日11月1日と区別 |
| 取得価額 | 初期発表は非開示 | 後発有報では取得原価4億円 |
| 業績影響 | 初期発表時は精査中 | 将来効果を発表時点の事実にしない |
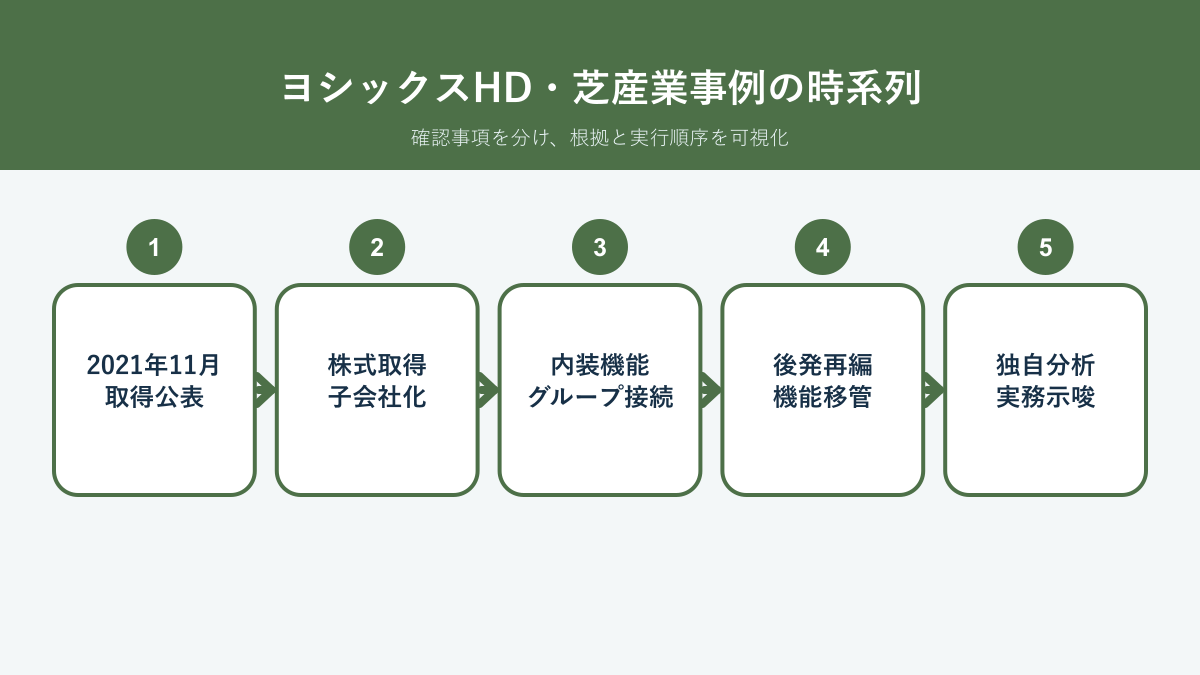
ヨシックスHD 芝産業 M&A事例の時系列
| 日付・期間 | 出来事 | 情報の性質 | 読み方 |
|---|---|---|---|
| 2021年10月29日 | 取締役会決議、株式譲渡契約、全株式取得 | 当日公式開示 | 法的実行の中心日 |
| 2021年10月31日 | 有報上のみなし取得日 | 後発会計情報 | 会計処理上の日付 |
| 2021年11月1日 | MARR速報の掲載日 | 二次資料 | 取引実行日ではない |
| 2021年11月11日 | 芝産業全株式をヨシオカ建装へグループ内移管 | 当日公式開示 | 連結範囲は変わらず、連結孫会社化 |
| 2021年11月1日〜2022年1月31日 | 芝産業の業績を連結損益へ取り込んだ期間 | 後発有報 | 対象会社の会計期間との調整に注意 |
| 2022年3月期有報 | 取得原価、関連費用、のれん、取得資産・負債等を開示 | 後発会計情報 | 初期の守秘開示と時点が異なる |
| 2025年3月31日 | 芝産業を連結子会社一覧に継続記載 | 後発現況資料 | 取得後の連結継続を確認 |
決議、契約、実行が同日だったことは、公表前に相当の準備が行われていた可能性を想起させますが、交渉期間や調査期間は公式資料から確認できません。本稿では「迅速に交渉した」「競争入札だった」などと補いません。開示日程から分かるのは、外部株主からの取得を10月29日に完了し、その十三日後に内部組織を変えたという事実です。
11月11日のグループ内株式移管のお知らせは、ヨシオカ建装と芝産業の一体性・連携を高め、建装事業の強化を図る趣旨を示しました。移管株式数は同じ2万株で、内部移管の価額は守秘義務を理由に非開示です。ヨシックスホールディングスの連結範囲に変更はなく、連結業績への影響は軽微とされました。内部価格と外部取得原価を混同しないようにします。
芝産業の公表財務と後発会計情報
取得前3期の数値を事実として並べる
初期開示には芝産業の2019年7月期、2020年7月期、2021年7月期の財務が掲載されています。単位は百万円で、端数表示がある項目を本稿で勝手に補完しません。売上高は5億8,000万円から9億2,400万円、10億8,000万円へ増加しました。営業利益は2019年7月期にマイナス500万円、翌期5,400万円、2021年7月期5,200万円です。
| 項目(百万円) | 2019年7月期 | 2020年7月期 | 2021年7月期 |
|---|---|---|---|
| 純資産 | 132 | 175 | 216 |
| 総資産 | 362 | 412 | 486 |
| 売上高 | 580 | 924 | 1,080 |
| 営業利益 | △5 | 54 | 52 |
| 経常利益 | 14 | 65 | 58 |
| 当期純利益 | 10 | 42 | 40 |
| 1株指標(円) | 2019年7月期 | 2020年7月期 | 2021年7月期 |
|---|---|---|---|
| 1株当たり純資産 | 6,644 | 8,789 | 10,827 |
| 1株当たり当期純利益 | 529 | 2,144 | 2,038 |
| 1株当たり配当金 | 0 | 0 | 0 |
売上の増加と黒字化は確認できますが、その原因は開示されていません。顧客数、店舗数、単価、原材料価格、工期、案件構成、会計方針は資料から分からないため、「コロナ禍でも特定業態が伸びた」「特定顧客の出店で増えた」などと推測しません。2019年7月期は営業損失でも経常利益が黒字ですが、差の内訳も初期開示からは判断できません。
企業評価では、三期平均や直近期だけで結論を出さず、案件別粗利、受注残、運転資金、保証費を調べます。このケースで当事者が実際にどのような調整をしたかは非公表です。以下の分析は、同種取引を検討する読者が公開数字から追加質問を作るための教材です。
2022年3月期有報で初めて読める取得会計
ヨシックスホールディングスの2022年3月期有価証券報告書は、芝産業の株式取得日を2021年10月29日、みなし取得日を10月31日と記載しました。取得対価は現金(未払額を含む)4億円、取得原価も4億円です。初期の適時開示で価格が非公表だったことと、後発の法定開示で取得原価が示されたことは両立します。
取得関連費用は、財務・法務デューデリジェンスと仲介手数料等で2,700万円と記載されています。のれんは2億3,000万9千円で、発生原因は今後の事業展開で期待される超過収益力、償却方法は5年間の均等償却です。これは会計上の説明であり、「買収が成功した」「顧客関係だけに2億円以上の価値を置いた」という意味ではありません。
| 後発開示項目 | 金額(千円) | 正確な読み方 |
|---|---|---|
| 取得対価・取得原価 | 400,000 | 現金、未払額を含む |
| 取得関連費用 | 27,000 | DD・仲介等、取得原価とは別記載 |
| のれん | 230,009 | 将来の超過収益力、5年均等償却 |
| 受入流動資産 | 267,318 | 取得日時点の配分額 |
| 受入固定資産 | 111,619 | 取得日時点の配分額 |
| 引受流動負債 | 88,648 | 取得日時点の配分額 |
| 引受固定負債 | 120,297 | 取得日時点の配分額 |
受入資産合計は3億7,893万7千円、引受負債合計は2億894万5千円と開示されています。単純差額と取得原価の関係は、のれん額と整合します。ただし、資産・負債の個別内訳や評価方法のすべてが公開されているわけではありません。公開値を使って独自に設備や顧客関係の評価額を割り当てることはしません。
連結キャッシュ・フローの注記では、取得時の現金及び現金同等物2億6,093万8千円、未払額5,000万円、差引取得支出8,906万1千円が示されています。5,000万円が未払となった契約上の理由や支払条件は公開資料から確認できません。「分割払い」「価格留保」「アーンアウト」と断定しないことが重要です。会計上の未払額という事実だけを扱います。
重要論点1〜4:取得目的・顧客・スキームを読む
重要論点1 店舗内装能力を買うか育てるかという戦略選択
確認済み事実:初期開示は、ヨシオカ建装がグループの店舗展開における迅速な出店、コスト低減、出店後のアフターフォロー等を支えてきた趣旨を説明し、芝産業の取得を建装事業の強化・拡大と位置づけました。したがって、店舗施工能力と飲食出店の接続は、取引目的として公式に示されています。
非公表:買収案と自社採用・育成案を比較した資料、候補会社数、投資回収期間、取得しなかった場合の出店計画は公表されていません。芝産業の人員・設備・顧客を一から構築するのに何年かかると評価したかも分かりません。取得が唯一の選択だったとは断定できません。
独自分析:同種の買い手は、買収と内製育成を「取得価格対採用費」の一項目で比べるべきではありません。関東の現場経験、施設ごとの工事ルール、大手外食顧客の信用、短納期に対応する協力会社、積算データは、採用だけでは同時に得にくい資産です。一方、買収では過去工事責任や外部顧客維持も引き受けます。速度、確実性、取得後の統合負荷を含む時間価値で比較する必要があります。
| 選択肢 | 得やすいもの | 時間・リスク | この事例から作る質問 |
|---|---|---|---|
| 自社育成 | 自社仕様に合う組織 | 採用・信用・供給網の形成に時間 | 関東対応を何年で再現できるか |
| 業務提携 | 資本負担を抑えた協力 | 繁忙時の優先度、情報共有に限界 | 独占せず短工期を確保できるか |
| 100%取得 | 法人・人・契約・履歴を一体取得 | 過去債務と統合責任も負う | 外部顧客の信頼を保てるか |
重要論点2 祖業との接続を具体的な能力へ翻訳する
確認済み事実:公式資料は、グループ会社ヨシオカ建装の源流が創業者の父の建装業にあり、ヨシックスグループの店舗展開を建装面で支えてきたと説明しています。2024年3月期の決算説明資料にも、グループの建装会社活用が低コスト出店や早期の投資回収を支える趣旨の記載があります。後年資料は現在の戦略説明であり、2021年当時の実現効果を証明するものではありません。
独自分析:「祖業との親和性」は、投資委員会では抽象語のまま使えません。具体的には、物件調査から見積までの日数、標準図から実施設計への変換、厨房・設備の調整、特注品の先行発注、開店後の修繕対応、原状回復の履歴などへ分解します。芝産業の取得によって、どの工程の容量または地域を補完できるかを仮説にします。
買収後に二社の積算や協力会社を単純統一すると、重複削減の一方で地域の柔軟性を失います。ヨシオカ建装がグループ店舗に強く、芝産業が関東の外部チェーン案件に強いという役割仮説は考えられますが、顧客別・地域別の数字は非公表です。実務では、両社の案件ポートフォリオを同じ定義で比較して初めて分担を決めます。
重要論点3 外部顧客基盤を内製機能と同時に守る
確認済み事実:初期開示は、芝産業が大手外食チェーンを中心とする顧客を持ち、首都圏を中心とした関東で多数の施工実績を有する旨を記載しました。個社名、上位顧客比率、契約期間、案件数、再発注率は示されていません。現在の芝産業事業案内は、飲食店に加えて美容室やトレーニングジム等の施工管理を説明していますが、これは現在の公式サイト情報として区別します。
独自分析:外食チェーンを運営する親会社の傘下に入ることで、競合チェーンの未公表出店情報が親会社側へ渡るとの懸念が生じ得ます。実際に懸念があったか、顧客が離れたかは公表されていません。同種取引のPMIでは、案件フォルダへのアクセス遮断、親会社店舗部門と外部営業の権限分離、顧客ごとの秘密保持、施工能力の公平配分を明文化することが合理的です。
内部案件の増加だけをシナジー指標にすると、外部売上が押し出されても気づきにくくなります。外部顧客の見積招待、再発注、粗利、納期、苦情を取得前基準と比較します。同時に、内部案件も市場価格と完成見込原価を記録し、関連当事者間の便利な「安価施工」が対象会社の利益を損なっていないかを見ます。
| 顧客維持指標 | 取得前の基準 | 取得後の警戒兆候 | 対応 |
|---|---|---|---|
| 見積招待 | 顧客・地域別の回数 | 競合顧客から減少 | 情報遮断を説明 |
| 再発注 | 案件間隔・件数 | 担当者交代後に停止 | 共同面談と責任者明確化 |
| 納期・是正 | 期限内率、是正日数 | 内部案件優先で悪化 | 公平な能力配分 |
| 粗利 | 顧客・業態別 | 内部・外部で歪み | 案件別採算を透明化 |
重要論点4 100%株式取得が引き継ぐものを正面から見る
確認済み事実:取得対象は芝産業という法人の全株式であり、特定地域の施工事業だけを譲り受けた案件ではありません。取得後も法人が存続し、後年の有価証券報告書でも連結子会社として記載されています。取得時点の全契約が無条件で継続したとの公表はありません。
独自分析:株式取得では法人主体が変わらないため、進行中案件、従業員雇用、協力会社発注、許可等の連続性を保ちやすい面があります。しかし、契約の支配権変更条項、許認可要件や届出、保険通知、金融機関契約は個別確認が必要です。同時に、過去工事の瑕疵、安全、労務、税務、廃棄物、顧客情報も法人に残ります。
店舗内装では、引渡し済み案件の保証責任が数年後に現れることがあります。全株式取得を選ぶ買い手は、売上と人員の連続性だけでなく、保証台帳、事故、原状回復、石綿調査、産業廃棄物、図面権利まで時間軸を遡ります。表明保証と補償は重要ですが、事故時に顧客へ対応する主体は取得後の会社です。契約で売り手へ戻せない信用損失を技術調査と保険で減らします。
重要論点5〜8:組織配置・短工期・財務・のれんを読む
重要論点5 十三日後のグループ内移管をPMI設計として考える
確認済み事実:2021年11月11日、ヨシックスホールディングスは保有する芝産業全2万株をヨシオカ建装へ移管しました。同日の取締役会決議、契約、実行です。芝産業はヨシオカ建装の完全子会社、ヨシックスホールディングスの連結孫会社となり、連結範囲に変更はありませんでした。資料は二社の一体性・連携を高め建装事業を強化する趣旨を示します。
非公表:この組織配置を取得前から決めていたか、十三日間に何を検証したか、二社の役員・権限・人員をどう変えたかは確認できません。内部移管価額も守秘義務により非公表です。短い間隔から「計画済みだった」「問題があった」とどちらにも断定できません。
独自分析:事業会社の下に同業機能を置くと、顧客・現場に近い責任者が積算、施工、採用、協力会社を調整しやすくなります。一方、親子関係を一段増やすと報告経路が長くなる可能性があります。役員権限、関連当事者取引、外部顧客の中立性、事故報告、資金管理を設計する必要があります。この案件は、法的クロージングと組織PMIが別の日に実行され得ることを示す教材です。
| 配置案 | 利点 | 注意点 | 確認KPI |
|---|---|---|---|
| 持株会社の直接子会社 | 独立性、直接監督 | 建装二社の調整負荷 | 共同案件、重複機能 |
| 既存建装会社の子会社 | 現場連携、役割分担 | 外部顧客中立性、報告階層 | 外部顧客維持、意思決定日数 |
| 法人合併 | 制度・資産の一本化 | 契約・許可・文化・顧客への影響 | 移行事故、離職、採算 |
重要論点6 「迅速・低コスト」を工程能力として測る
確認済み事実:ヨシックス側の開示は、建装機能が新規出店のスピード化、コスト低減、アフターフォローを支える趣旨を述べています。芝産業の個別案件で、工期が何日短縮され、工事費がいくら下がったかは公表されていません。取引後の効果を具体的な数値で断定しません。
独自分析:短工期は、施工人数を増やすだけでは実現しません。現地調査、ブランド設計、施設協議、消防、長納期品、協力会社、検査の前倒し判断が必要です。同種買収では、二社の標準工程、設計凍結、発注締切、夜間工事、安全、是正を比較し、優れた工程を共通化します。「親会社案件だから急ぐ」という圧力が検査省略や無償追加に変わらない統制が欠かせません。
低コストも、協力会社単価の引下げだけで測りません。標準仕様、現地条件の早期把握、手戻り削減、再発注可能な特注品、共同購買、竣工図の再利用、保証修繕減少を含む総コストで評価します。店舗投資の早期回収には、工事費に加え、開店遅延日数と営業開始後の停止リスクが効きます。
| 狙い | 先行指標 | 結果指標 | 不健全な代替 |
|---|---|---|---|
| 迅速な出店 | 設計凍結、長納期品発注、承認未了 | 期限内引渡率 | 残業・検査省略 |
| 低コスト | 見積差異、変更承認、共同購買 | 完成原価・投資回収 | 協力会社への一方的転嫁 |
| アフター対応 | 未済、保証受付、部材在庫 | 是正日数、再発率 | 無記録の無償修繕 |