テノックス 大三島物産 M&A事例について、本稿は当センターが仲介・助言・成約支援した案件の紹介ではありません。MARRの公開記事と、テノックスの公式開示、後年のIR資料、官公庁資料を突き合わせ、教育目的で検討する公開情報ケーススタディです。
結論からいえば、本件の核心は「売上4億2,200万円の会社を取得した」という単純な規模論ではありません。テノックスが2022年4月27日に公表した理由は、静岡東部で45年の歴史を持ち、地域特有の難しい地盤への知見・経験に支えられた営業基盤へ、自社の技術・工法を加えるという構想でした。基礎工事M&Aで評価すべき地域知、施工体制、工法補完を短い一次開示からどう読み、同時に何を読み過ぎてはいけないかが学びです。
2022年4月27日の公式資料は、同日までに子会社化したこと、所在地、事業、資本金、設立年月、2021年3月期売上高、新取締役を公表しています。一方、取得価額、売主、取得株数、同日時点の議決権比率、契約条件、対象会社の利益・純資産、個別の雇用条件、顧客名、案件名、のれん、取得資金は記載していません。これらを推測で補いません。100%所有は2024年8月8日付のテノックス公式資料で確認できる後発情報として扱います。
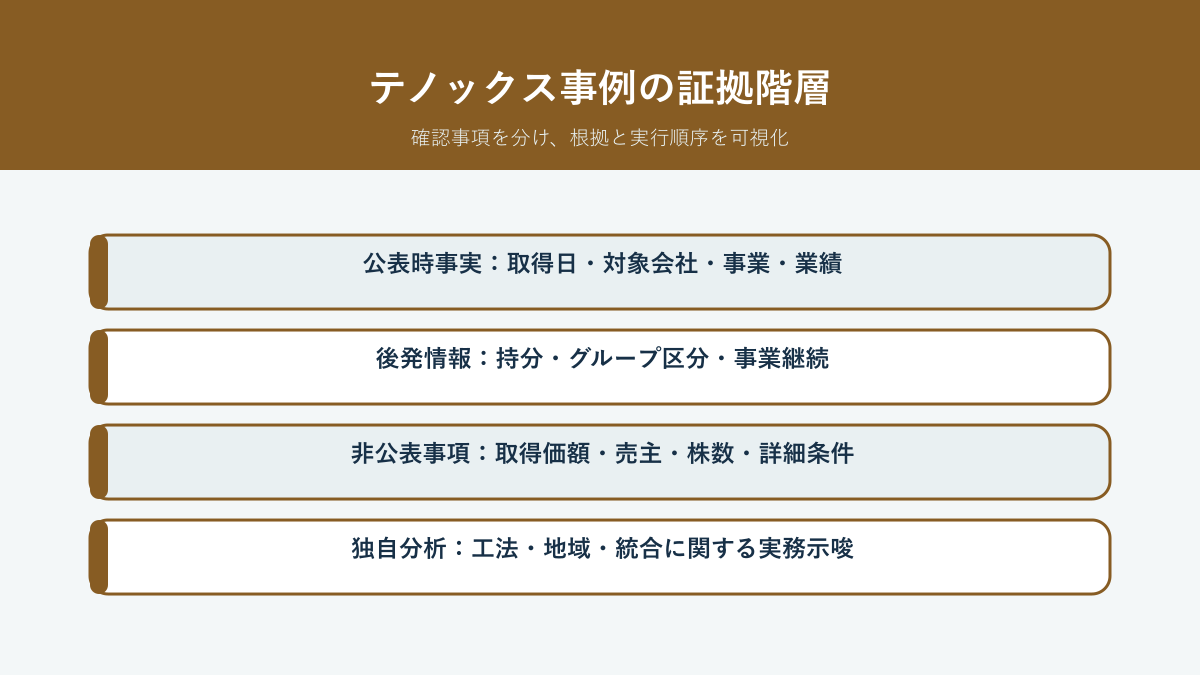
公開事例を読むときは、「会社が公表した目的」「当時確認できる取引事実」「後年に確認できた状態」「筆者が考える実務上の仮説」を同じ文に混ぜないことが重要です。短い開示ほど、書かれていない数字を想像するのではなく、不明事項の境界自体を分析対象にします。
先に確認する公開事実からクロージング後までのレビュー
本件で確定している数字を四つの用途へ限定する
資本金4,800万円は対象会社の資本金、422百万円は2021年3月期売上高、1976年5月11日は設立年月、100%は2024年8月8日付資料に示された株式所有割合です。それぞれ意味と基準日が違います。資本金を取得価額や純資産に、売上高を企業価値に、設立年を平均勤続に、後年所有比率を当初取得比率に置き換えません。
数字の直後に単位・期間・出典時点を置くと誤読を防げます。「422百万円」だけでなく「2022年開示に掲載された2021年3月期売上高422百万円」、「100%」だけでなく「2024年8月8日付会社説明資料における株式所有割合100%」と書きます。二次記事の日付2022年4月28日も、子会社化の翌日ではなく二次資料の掲載日として用途を限定します。
| 情報 | 確認できる意味 | 置き換えてはいけない意味 |
|---|---|---|
| 4,800万円 | 2022年公表の資本金 | 取得価額、純資産、現金 |
| 422百万円 | 2021年3月期売上高 | 利益、受注残、企業価値 |
| 1976年5月11日 | 設立年月 | 全従業員・顧客関係の開始 |
| 45年 | 2022年開示が説明した歴史 | 平均勤続、保証期間、独占性 |
| 2022年4月27日 | 一次開示と公表上の子会社化日 | 交渉開始、契約締結の全履歴 |
| 100% | 2024年資料の所有割合 | 2022年当初取得比率 |
類似案件比較は価格ではなく構造から始める
本件価格が非公表である以上、公開価格のある別業種・別地域の案件と倍率比較しても本件価格は分かりません。比較するなら、対象が株式取得か事業譲渡か、地域施工会社か工法保有会社か、機械保有型か外注型か、受注規模、元下請、工法権、許可、地盤データ、キーパーソン、既往責任という構造をそろえます。
類似会社の利益率もそのまま当てません。杭材を支給される契約と自社購入、機械を所有する会社とレンタル中心、設計提案を含む会社と施工専業では、売上表示とリスクが違います。同種案件でレンジを作る場合も、対象会社の工番データから正常収益を作り、比較情報は妥当性確認の補助にします。
公表から顧客説明までの情報統制を一枚にする
独自分析:非上場子会社化では、売り手社員、買い手社員、顧客、協力会社、金融機関、工法権者、許可行政庁へ伝える内容と時期が違います。公表文だけを全員へ転送せず、事実、変更事項、変更なし、問い合わせ先、未決事項を対象者別に整理します。施工中現場には、契約名義、現場責任者、安全・品質連絡、請求口座を優先します。
未公表の価格・個人処遇を問われた際の回答も決めます。「答えられない」理由と、現場継続に必要な情報を分けます。SNS・報道への窓口を一本化しながら、社員が顧客の実務質問へ何も答えられない状態は避けます。説明後の質問を記録し、同じ不安が複数先で出ればFAQと移行計画を更新します。
| 相手 | 最優先情報 | 確認する反応 | 避ける説明 |
|---|---|---|---|
| 従業員 | 雇用主、処遇、配置、安全、相談 | 残留懸念、現場の空白 | 未決事項を確定とする |
| 顧客・元請 | 契約、責任者、施工・品質継続 | 同意、登録、次案件 | 根拠のない大手効果 |
| 協力会社 | 発注、単価、支払、安全 | 繁忙期枠、契約継続 | 一方的な条件変更 |
| 工法・材料先 | 支配変更、資格、供給 | 更新・同意・研修 | 契約確認前の営業 |
| 金融・リース | 債務、担保、口座、同意 | 期限利益、枠、所有 | 通知漏れ |
| 行政・発注機関 | 許可、変更届、入札資格 | 期限・必要書類 | 法人同一を理由に放置 |
100日計画を十二論点へ戻して進捗を測る
本稿の十二論点は分析見出しで終わらせず、地域顧客、地盤知、業務範囲、工法補完、用途市場、経営体制、所有・会計、価格評価、PMI、反実仮想を行動へ戻します。たとえば、地盤知は代表50案件の索引、工法補完は候補案件の適用照査、経営体制は権限表、会計は月次報告、価格評価は取得時仮説のベースラインとして成果物を置きます。
各成果物に完了条件を設けます。「顧客説明を実施」ではなく「上位顧客の同意・登録・懸念を記録」、「データ移行」ではなく「無作為案件を30分で検索」、「人材面談」ではなく「役割・処遇・副担当を合意」とします。数だけでなく質を確認することで、報告のためのPMIを避けられます。
| 成果物 | 対応論点 | 完了判定 |
|---|---|---|
| 一次事実台帳 | 時系列・所有・非公表 | 出典と基準日が全件にある |
| 上位顧客移行表 | 地域基盤 | 同意・登録・次回行動が明確 |
| 地域地盤索引 | 難しい地盤の知見 | 代表案件を根拠から検索可能 |
| 工種・許可表 | 杭・改良・山留め | 契約と実施工範囲が一致 |
| 工法適用ゲート | 技術・工法補完 | 市場・技術・能力・採算を承認 |
| 用途別パイプライン | インフラ・産業基盤 | 正式度と一案件依存を表示 |
| 権限・移行支援表 | 新経営体制 | 代替者と終了条件がある |
| 株主・契約権利表 | 所有割合 | 基準日別の権利を一次資料で確認 |
| 子会社報告表 | 非連結・ガバナンス | 重大事項を即時報告可能 |
| 取得仮説ブリッジ | 価格評価 | 正常収益・投資・リスクを分離 |
| 安全・品質受入試験 | PMI | 例外時の停止・記録を再現 |
| 代替策レビュー | 反実仮想 | 継続・修正・撤退を判断 |
このケースを読む最後の六つの質問
- 2022年の一次開示が実際に述べた事実と、将来方針を分けたか。
- 2024年の100%、2025年の非連結扱いを後発時点として表示したか。
- 価格、売主、取得株数、利益、雇用、シナジー成果を非公表のまま保ったか。
- 地域の難しい地盤への知見を、特定の未確認地質・案件へ勝手に結び付けていないか。
- 独自分析のDD・PMI案を、当事者が実施した事実のように書いていないか。
- 読者が一次資料へ直接戻り、日付と原文の意味を自分で確認できるか。
六問すべてに答えられれば、本件は単なる企業ニュースではなく、公開情報の限界を守りながら専門工事M&Aを考える教材になります。答えられない箇所は断定を弱め、出典を追加し、それでも確認できなければ「非公表」とするのが適切です。
先に確認する免責と要約
テノックス 大三島物産 M&A事例から一次情報として確認できる中心は、テノックスが2022年4月27日に大三島物産を子会社化したこと、対象会社が静岡東部で45年の歴史と地域特有の難しい地盤への知見・経験に支えられた営業基盤を有すると説明したこと、対象概要と新取締役、技術・工法を加える方針です。2024年の株式所有割合100%、後年の非連結・持分法非適用は基準日を分けた後発情報です。
取得価額、売主、取得株数、2022年当時の比率、対象会社の利益・資産・負債、個別雇用条件、のれん、取得資金、顧客名、具体的な工法導入、ウーブン・シティの受注、シナジー実績は確認した公表資料にありません。本稿はこれらを業界相場や一般論で補っていません。法務、財務税務、労務、技術、安全の実際の判断には、非公開DDと最新制度の確認が不可欠です。
本稿は当センターが仲介、助言、DD、契約、成約支援又はPMIを担当した案件ではなく、MARRの公開記事、テノックスと官公庁の公開情報に基づく教育目的のケーススタディです。独自分析として示した投資仮説、契約、100日計画、KPI、反実仮想は当事者が実施した事実や成果を示すものではありません。
先に確認するテノックス 大三島物産 M&A事例のよくある質問16問
Q1.本件はいつ成立した取引ですか
テノックスの2022年4月27日付一次開示は、同社が「本日」大三島物産を子会社化したと記載しています。本稿はこの日を公表上の子会社化日として扱います。MARRの記事掲載日は翌4月28日で、二次記事の掲載日です。契約締結日、交渉開始日、決済の詳細時刻は確認した資料に記載されていないため、別の日を創作しません。
Q2.テノックスは大三島物産の全株式を2022年4月に取得したのですか
2022年4月27日の一枚には取得株数・取得比率が記載されていません。2024年8月8日付の公式会社説明資料では大三島物産の株式所有割合を100%と確認できますが、これは後発情報です。本稿は「2022年に全株式取得」と遡及して断定せず、2022年の子会社化と2024年の100%所有を別の事実として記します。
Q3.取得価額はいくらでしたか
確認したテノックスの2022年一次開示には取得価額がなく、本稿では非公表とします。資本金4,800万円や2021年3月期売上高422百万円は別の数値で、買収価格ではありません。売上倍率や同業事例から金額を逆算すると、根拠のない値が事実のように見えるため行いません。
Q4.売主は創業者だったのでしょうか
売主名、株主構成、創業者との関係は確認した一次開示に記載されていません。従前の代表取締役社長として上原英樹氏が掲載され、新取締役欄でも取締役社長とされていますが、これだけで同氏が売主、創業者、株主だったとは判断できません。役職、株主、創業者は別の概念です。
Q5.大三島物産の当時の会社概要は何が確認できますか
公式資料から、名称、本店所在地が静岡県三島市徳倉二丁目4番7号、代表取締役社長が上原英樹氏、事業が杭基礎・地盤改良・山留め工事の設計・施工・一般土木工事、資本金4,800万円、設立が1976年5月11日、2021年3月期売上高が422百万円と確認できます。社員数、利益、資産、負債、受注残、工法別構成は確認できません。
Q6.買収理由は人手不足の解消だったのですか
2022年開示は、静岡地区の施工体制・営業力、地域特有の難しい地盤への知見・経験、テノックスの技術・工法、地域インフラ等への貢献を説明していますが、人手不足解消を明示した資料ではありません。基礎工事M&Aでは人材が重要でも、本件の公表理由へ一般的な業界課題を勝手に追加しません。
Q7.ウーブン・シティの工事受注を目的とした買収ですか
開示は、ウーブン・シティに「代表される」次世代スマートシティの構築への貢献を将来の文脈として挙げています。大三島物産またはテノックスが同案件を受注した、特定契約があった、取得価格に織り込んだとは記載していません。本稿は市場機会の例示と、具体的な受注事実を明確に分けます。
Q8.買収後にテノックスのどの工法が大三島物産へ導入されましたか
2022年資料はテノックスの「技術、工法を加える」と方針を示しますが、個別工法名、導入日、施工件数、研修、売上は公表していません。現行のテノックス工法情報ページは親会社が現在紹介する工法を確認する資料であり、対象会社での導入実績の証明ではありません。個別工法を本件シナジーとして列挙しません。
Q9.大三島物産が非連結なのは業績が悪いからですか
そのようには読めません。後年の株主総会招集資料は、非連結子会社が小規模で、総資産、売上高、当期純損益、利益剰余金等が連結計算書類へ重要な影響を及ぼさないことを理由として説明しています。これは業績の良否や買収成否の公表ではなく、対象会社単独の利益数値も確認できません。
Q10.持分法非適用ならテノックスの支配下ではないのですか
会計上の持分法適用範囲と、法的な子会社・株式所有は別に読みます。公式資料は大三島物産を子会社として掲載し、2024年会社説明資料は所有割合100%と示します。持分法非適用という説明から支配なしとはいえません。同時に、100%所有だけで日常の経営権限や統合度を推測することもできません。
Q11.新経営体制はどうなりましたか
2022年一次開示の新取締役欄には、代表取締役会長 若尾直氏、取締役社長 上原英樹氏が記載されています。上原氏は対象会社概要の従前代表取締役社長としても掲載されます。二人の詳しい役割分担、他の役員、任期、報酬、権限表は非公表です。「既存経営が完全に維持」「親会社が全面的に交代」のどちらとも断定しません。
Q12.本件から基礎工事会社の価格相場を推定できますか
できません。価格が非公表で、利益、ネットデット、正常運転資金、機械・不動産、受注残、既往責任も分かりません。同種案件では工番別正常収益、必要CAPEX、資金、地域知、人材・工法の維持可能性を確認して個別評価します。本件は価格相場ではなく、地域知と親会社技術の補完仮説を学ぶ教材です。
Q13.同種買収で最初に確認する技術資料は何ですか
代表案件の地盤調査、設計条件、施工要領、試験施工、支持層等の施工原データ、材料・配合、強度・載荷等の試験、工事監理者の確認、変更・是正、完成報告を一つの案件番号で追います。工法評定・施工店契約、機械・端末・資格者も接続します。個別工法で必要な資料は異なるため技術専門家が選びます。
Q14.地域会社の社名や運用はすぐ親会社へ統一すべきですか
一律の正解はありません。顧客信用、許可、工法契約、社員の受け止め、システム、安全を評価します。独自分析としては、Day1は重大安全・事故連絡・資金・権限を優先し、帳票や購買の統一は既存手順の適合性を確認して段階的に行うのが安全です。本件で実際にどの範囲を統一したかは非公表です。
Q15.本件のシナジーは成功したといえますか
確認資料だけでは成功・未達を判定できません。2022年資料は将来方針を示し、後年資料は100%所有、非連結子会社、基礎工事事業という状態を示しますが、対象会社単独の売上・利益、共同受注、新工法案件、顧客継続、投資回収は公表していません。目的の継続と成果の実証を混同しません。
Q16.この記事は当センターの成約実績ですか
違います。当センターが仲介、助言、DD、契約、PMIを担当した案件ではありません。MARR等の公開二次情報、テノックスの一次資料、官公庁資料を基に教育目的で整理した公開情報ケーススタディです。当事者の非公開情報を保有しておらず、独自分析は実際の施策・成果を示しません。
一次資料・出典一覧
取引事実は当事会社の一次資料を最優先し、MARRは本件を確認するための公開二次資料として区別しました。以下は2026年8月22日に確認した主な資料です。公式ページは更新・移動される場合があるため、閲覧時点の資料名と日付も併記しています。
- テノックス「株式の取得(子会社化)に関するお知らせ」(2022年4月27日)―取得理由、対象概要、売上高、新取締役の一次資料。
- テノックス「企業情報」―現行の沿革・事業情報。2022年4月の子会社化と非連結子会社の表示を閲覧日に確認。
- テノックス会社説明資料(2024年8月8日)―大三島物産の所有割合100%、所在地、事業を確認する後発資料。
- テノックス「2024年3月期 決算短信補足資料」―大三島物産を非連結、基礎工事施工とする後発資料。
- テノックス「第55回定時株主総会の招集に際しての電子提供措置事項」(2025年)―非連結・持分法非適用と理由を確認。
- テノックス会社説明資料(2025年8月21日)―2025年3月期の事業説明で大三島物産を非連結子会社として掲載。
- テノックス「第54期 有価証券報告書」―グループの建設事業と大三島物産の位置付けを確認。
- テノックス「有価証券報告書等」―現行IRライブラリーの公式索引。
- テノックス「工法情報」―親会社が現在公表する杭・地盤改良工法の確認。対象会社への導入実績とはしていない。
- テノックス「ピュアパイル工法」―親会社の現行工法情報の一例。取引時シナジーの証明には使用しない。
- テノックス「NSエコパイル工法」―親会社の現行工法情報の一例。
- 国土交通省「基礎ぐい工事の適正な施工を確保する告示・ガイドライン」―品質・記録の一般的背景。
- 国土交通省「基礎ぐい工事における工事監理ガイドライン」―支持層・施工記録・工事監理の一般資料。
- 国土交通省「建築構造設計基準(令和3年改定)」―杭基礎の設計に関する公的資料。
- 国土交通省「建設業の許可とは」―同種案件の許可確認に用いる一般資料。
- e-Gov法令検索「建設業法」。
- 厚生労働省「労働安全衛生規則」―くい打機等の安全に関する現行条文。
- 中小企業庁「中小M&Aガイドライン」―同種中小M&Aの一般的留意事項。
- 中小企業庁「中小PMIガイドライン」―PMIの一般的枠組み。
- MARR「テノックス、大三島物産を子会社化」(2022年4月28日)―公開二次資料。
本稿の免責と読み方
テノックス 大三島物産 M&A事例から確認できるのは、2022年4月27日の子会社化公表、静岡東部で45年の歴史と難しい地盤への知見・経験に支えられた営業基盤、対象会社概要、親会社技術・工法を加える方針、そして後年の100%所有・非連結子会社という時点別の情報です。取得価額、売主、取得株数、2022年当時の比率、利益、雇用条件、のれん、個別シナジー成果は確認できず、推測していません。
地域専門会社を買う価値は、顧客名簿や機械だけではなく、地盤条件の差に気付き、施工を止め、設計・監理者と協議し、原価と記録へ戻せる組織能力にあります。買い手の工法を一方的に移植するのではなく、地域会社の知識を親会社の設計・営業へ戻す双方向のPMIが重要、というのが本稿の独自分析です。実際に当事者がどの施策を行い、どの成果を得たかを示すものではありません。
本稿は当センターが仲介・助言・成約支援した案件ではなく、MARR等の公開二次資料、当事会社と官公庁の公開情報に基づく教育目的のケーススタディです。投資判断、企業価値、許認可、法務、会計・税務、労務、安全、技術適用は、最新の原資料と非公開DDを基に各分野の専門家へ確認してください。
テノックス 大三島物産 M&A事例の資料の読み方と証拠区分
本稿は情報を四区分にします。第一は2022年4月27日のテノックス一次開示で確認できる「当時の公表事実」。第二は2024年・2025年の公式資料等で後から確認できる「後発情報」。第三は公式資料に記載がなく確認できない「非公表事項」。第四は、公開事実を材料に同種取引の実務を考える「独自分析」です。独自分析は、本件当事者が実際に行った施策や成果を示すものではありません。
| ラベル | 意味 | 本件の例 | 書き方 |
|---|---|---|---|
| 公表事実 | 取引当時の当事者一次資料で確認 | 2022年4月27日に子会社化を公表 | 日付・資料名とともに記載 |
| 後発情報 | 後年の一次資料で確認 | 2024年資料の株式所有割合100% | 取引時事実と分け基準日を表示 |
| 非公表 | 確認資料に記載なし | 取得価額、売主、取得株数、利益 | 推測せず「確認できない」 |
| 独自分析 | 同種案件への教育的な考察 | 地域地盤DBを使うPMI案 | 実施済みと断定しない |
MARRは「テノックス<1905>、静岡東部地区基礎工事業者である大三島物産を子会社化」と報じ、掲載日は2022年4月28日です。MARRは本件を探す入口となる二次資料で、取引実行・一次公表日はテノックスの2022年4月27日付「株式の取得(子会社化)に関するお知らせ」を優先します。一日の差は誤差として消さず、「一次開示日」と「二次記事掲載日」を別欄にします。
確認済み事実の全体像
| 項目 | 公表内容 | 読み方の注意 |
|---|---|---|
| 名称 | 大三島物産株式会社 | 表記は一次資料に合わせる |
| 本店所在地 | 静岡県三島市徳倉二丁目4番7号 | 2022年公表時点の所在地 |
| 代表者 | 代表取締役社長 上原英樹 | 新取締役欄にも社長として掲載 |
| 事業内容 | 杭基礎・地盤改良・山留め工事の設計・施工・一般土木工事 | 工法別売上・許可詳細は非公表 |
| 資本金 | 4,800万円 | 取得価額ではない |
| 設立年月 | 1976年5月11日 | 開示は45年の歴史とも説明 |
| 直近経営成績 | 2021年3月期売上高422百万円 | 利益・資産・負債は記載なし |
| 新取締役 | 代表取締役会長 若尾直、取締役社長 上原英樹 | 全役員構成や役割分担は非公表 |
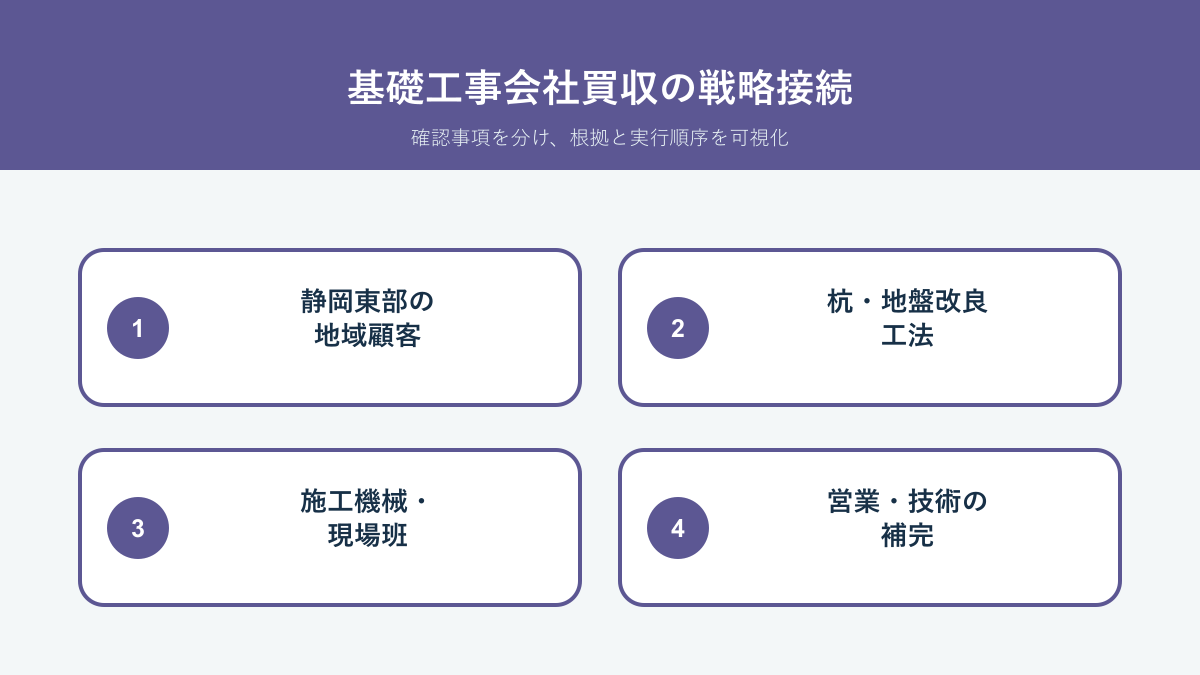
テノックスは、土木・建築構造物の基礎工事を通じて安全・安心な社会を支えることを主な事業と説明し、その役割をより広く果たす目的で大三島物産を子会社化したとしています。大三島物産については、静岡東部地区の基礎工事業者として45年の歴史を持ち、地域特有の難しい地盤への豊富な知見・経験に支えられた営業基盤がある、と評価しました。
さらに、同社の基盤へテノックスの技術・工法を加え、静岡県および周辺地域のインフラ、製造業等の産業基盤、次世代スマートシティの構築へ貢献する方針を示しました。これは取得理由として公表された将来構想です。特定顧客からの発注、ウーブン・シティでの具体的受注、売上増加、コスト削減が実現したという事実を意味しません。
| 非公表事項 | なぜ重要か | 本稿でしないこと | 同種DDでの確認 |
|---|---|---|---|
| 取得価額 | 倍率・投資回収に必要 | 売上から価格を推計しない | 契約、資金、価格配分 |
| 売主・取得株数 | 交渉背景・権利関係に関係 | 創業家売却と決めつけない | 株主名簿、譲渡契約 |
| 2022年時点比率 | 支配・少数株主対応に関係 | 後年100%を当時へ遡及しない | 実行時株主構成 |
| 利益・純資産・負債 | 財務評価に不可欠 | 業界率で補完しない | 月次・工番・貸借資料 |
| 雇用条件 | 技能・班の継続に関係 | 全員同条件承継と書かない | 雇用契約、説明、残留 |
| のれん・税務 | 会計・税務処理に関係 | 非連結を理由にゼロとしない | 適用基準、申告、評価 |
| 個別シナジー実績 | 買収効果の検証に必要 | 公表目的を成果へ置き換えない | 内部KPI、案件別実績 |
公表時系列―一次開示と後発情報を混ぜない
| 日付・時点 | 確認できる出来事 | 資料 | 区分 |
|---|---|---|---|
| 1976年5月11日 | 大三島物産の設立年月 | 2022年テノックス公式開示 | 公表事実 |
| 2021年3月期 | 大三島物産の売上高422百万円 | 2022年テノックス公式開示 | 公表事実 |
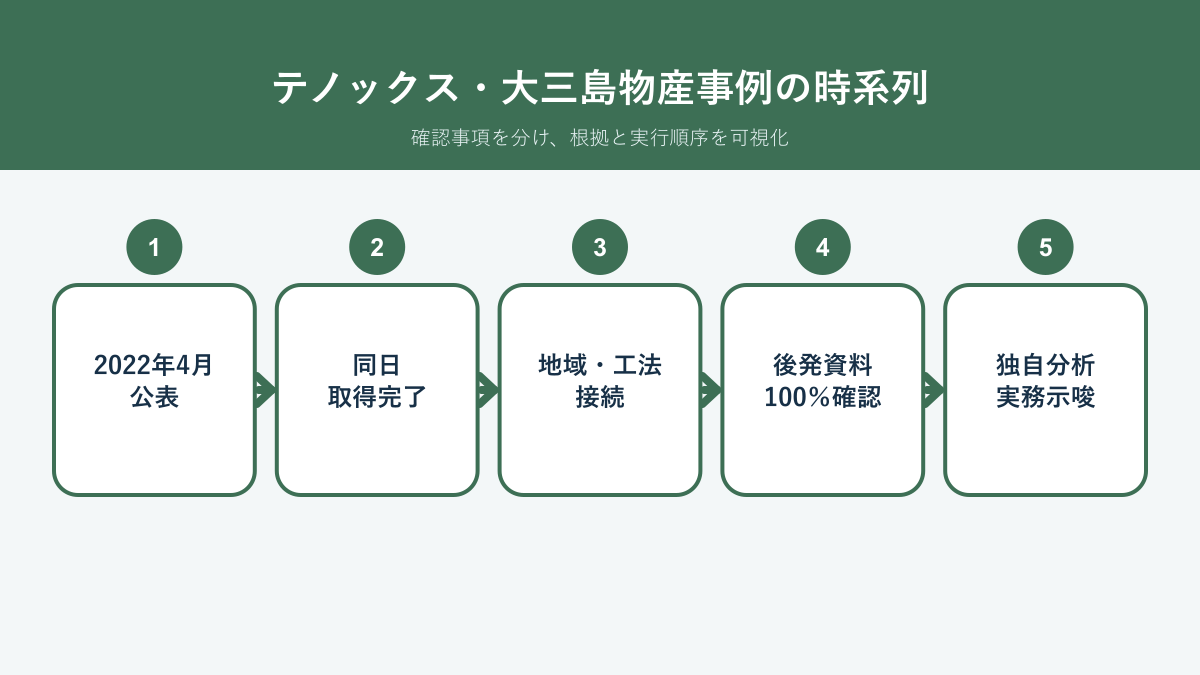
| 2022年4月27日 | テノックスが「本日」大三島物産を子会社化したと公表 | 株式取得公式PDF | 公表事実 |
| 2022年4月28日 | MARRがM&A速報として掲載 | MARR公開記事 | 二次資料 |
| 2024年8月8日 | 公式会社説明資料が大三島物産を2022年4月子会社化、所有100%と掲載 | テノックス会社説明資料 | 後発情報 |
| 2025年3月期関連 | 大三島物産を非連結子会社、持分法非適用として公式資料に掲載 | 第55回定時株主総会招集資料等 | 後発情報 |
| 2026年8月22日閲覧 | テノックス現行企業情報は静岡地区の施工体制・営業力強化目的、非連結子会社として沿革に掲載 | テノックス企業情報ページ | 後発・現行表示 |
時系列から確認できるのは、契約締結日とクロージング日を別々に公表した取引ではなく、テノックスが2022年4月27日にすでに子会社化した旨を一枚の資料で知らせたことです。「検討開始」「契約締結」「予定日」を想像で置きません。また、後年の100%所有は確かな一次情報ですが、2022年4月27日の一枚だけでは当時の取得株数や比率を確認できないため、取引当日の表へ書き戻しません。
論点1 「本日子会社化」の意味を正確に読む
発表予定ではなく実行済みの公表
公式開示は「本日」大三島物産を子会社化したと記載しています。このため、本稿では2022年4月27日を少なくとも公表上の子会社化日として扱います。「株式取得を決議した」「今後クロージングする」とは読みません。短い非定型開示でも、動詞と時制を丁寧に読むことが公開事例分析の基本です。
省略された取引工程を創作しない
一般に株式取得には初期接触、基本合意、DD、最終契約、許認可・同意、決済などがあり得ます。しかし、本件でどの工程をいつ行ったかは確認資料から分かりません。本件の交渉期間、競争入札の有無、仲介者、表明保証、価格調整を一般論で埋めれば、教育記事が架空の取引記録になります。
独自分析:同種の非上場基礎工事会社を取得する買い手は、公表文が短くても内部では株主権利、許可、受注残、機械、既往施工、労務、安全、環境を確認すべきです。外部公表の情報量と内部DDの深さは同じではありません。ただし、テノックスが実際にどのDDを行ったかは公表されていません。
論点2 静岡東部の地域基盤をどう読むか
営業所開設とは違う時間資産
テノックスは大三島物産を「静岡東部地区基礎工事業者」と位置付け、45年の歴史と営業基盤に言及しました。新規営業所を設けても、地域の元請、設計者、材料・運送、協力会社、地盤調査、近隣対応の関係を短期間で同じ密度にするのは容易ではありません。公表理由は、この地域蓄積へ価値を見ていたと読めます。
地域基盤の範囲は公表されていない
一方、顧客数、継続率、案件別シェア、静岡東部以外の売上、上位顧客名は非公表です。「強固な独占基盤」「県内最大」などと拡大解釈できません。営業基盤という会社の表現を尊重しつつ、その量的強さや価格決定力は確認できない、と区切ります。
| 要素 | 確認資料 | 評価指標 | 本件公表の限界 |
|---|---|---|---|
| 顧客関係 | 元請別受注・見積・失注 | 継続率、指名率、粗利 | 顧客情報は非公表 |
| 施工ネットワーク | 協力会社・運送・材料 | 代替性、繁忙期枠、単価 | 供給先は非公表 |
| 地域地盤知 | 柱状図・施工記録・障害 | 検索性、予測差、再現性 | 具体データは非公表 |
| 許可・登録 | 許可、元請審査、入札 | 業種、期限、実績 | 詳細は一枚に記載なし |
| 機械配置 | 拠点、号機、配車 | 現場到達、移動費、班数 | 台数・拠点能力は非公表 |
独自分析:買い手が地域基盤を維持するには、取得直後に窓口・見積方式・協力会社条件を全て置き換えず、上位関係者との共同訪問、地盤データの権限ある移行、地域別工番採算の基準化を順に行うのが合理的です。これは本件で実施されたと確認した施策ではなく、同種案件への設計案です。
論点3 「地域特有の難しい地盤への知見」を価値へ変える
会社自身が示した対象会社の強み
一次開示で特徴的なのは、単に歴史や顧客を挙げず、「地域特有の難しい地盤への豊富な知見・経験」に営業基盤が支えられていると説明した点です。基礎工事では、標準的な工法を保有するだけでなく、地盤調査と施工反応の差を現場で扱う力が工程・品質・採算を左右します。地域知を取得理由の中心に置いた表現には、専門工事M&Aらしさがあります。
地質の具体像は資料に書かれていない
ただし、どの地層、地域、現場、障害を指すかは公表されていません。火山性地盤、礫、地下水など特定の地質を本件事実として挙げることはできません。教育的には地域地盤を分類できますが、大三島物産の実績へ紐づけるには施工記録等の非公開資料が必要です。
独自分析:地域知の価値は、ベテランの記憶を地図・案件番号・柱状図・掘削抵抗・材料量・異常対応・完成粗利へ結んだときに承継可能になります。買収後に親会社のデータ形式へ移す場合も、原データと地域独自の呼称を残し、検索結果が現場判断を誤誘導しない照査手順が必要です。
論点4 杭・地盤改良・山留め・一般土木という業務範囲
一社内で前後工程を扱う可能性
一次開示の事業内容は、杭基礎、地盤改良、山留め工事の設計・施工、一般土木工事です。これは対象会社の公表上の業務範囲であり、地下構造の複数工程に関与することを示します。ただし、各分野の売上割合、自社施工比率、採用工法、設計責任、機械保有、外注比率は分かりません。
| 公表事業 | 一般的な確認対象 | 混同しない事項 |
|---|---|---|
| 杭基礎 | 杭種、支持層、接合、施工記録、機械 | 特定工法を施工したとは未確認 |
| 地盤改良 | 配合、添加量、撹拌、強度、残土 | 対象深度・適用範囲は未確認 |
| 山留め | 変位、地下水、周辺、支保工、計測 | 売上比率や設計範囲は未確認 |
| 設計 | 計算、照査、承認、変更、責任境界 | 全案件を自社設計とは限らない |
| 一般土木 | 許可、元下請、工事台帳、受注残 | 公共・民間構成は未確認 |
工種横断の価値は「一括受注」と同義ではない
複数業務を掲げる会社には、現場条件を前工程から理解できる、工程調整の接点が増える、といった可能性があります。しかし、公表資料だけから一括受注比率やクロスセル実績を断定できません。事業内容の幅は能力調査の入口であり、シナジー金額の証明ではありません。
論点5 テノックスの「技術、工法を加える」構想
取得理由としての補完仮説
テノックスは、大三島物産の地域基盤へ自社が誇る技術・工法を加えると説明しました。テノックスの現行工法情報ページには複数の杭工法・地盤改良工法が掲載されています。これは親会社が多様な工法ポートフォリオを持つことの一次情報です。
しかし、現行ページに載る全工法が2022年当時存在した、大三島物産へ導入された、静岡で受注された、という証明にはなりません。工法ページは「テノックスが現在公表する技術」の確認に限定し、本件の実績へ遡及させません。
| ゲート | 確認事項 | 合格指標 | 急いだ場合の危険 |
|---|---|---|---|
| 市場 | 地域顧客に対象用途があるか | 実名案件ではなく検証済需要 | 需要なき研修・設備 |
| 適用 | 地盤・荷重・施工条件に適うか | 設計・技術照査完了 | 適用外提案 |
| 権利 | 施工資格、地域、材料、装置 | 契約・研修・更新を充足 | 名称だけの営業 |
| 能力 | 機械、班、管理者、記録 | 試験施工と技能確認 | 品質・能率の不安定 |
| 採算 | 単価、材料、移動、待機 | 下方ケースでも許容粗利 | 売上増・利益減 |
| 拡大 | 初期案件の品質・顧客評価 | 是正を閉じてから拡大 | 不具合の横展開 |
双方向の技術移転として読む
独自分析:「親会社の工法を子会社へ渡す」だけでなく、地域会社の地盤・搬入・元請対応を親会社の設計・営業へ戻す双方向設計が望まれます。全国標準が地域の例外を消すと、補完の源泉を失います。親会社技術者と地域ベテランが同じ案件をレビューし、適用しなかった工法と理由も残すことが、無理な横展開を防ぎます。
論点6 インフラ・製造業・次世代スマートシティの文脈
公表された貢献先の範囲
一次開示は、静岡県と周辺地域のインフラ整備、製造業等の産業基盤整備、ウーブン・シティに代表される次世代スマートシティの構築への貢献を掲げました。これは買収の戦略的な地域・用途文脈を示します。地域社会の成長をグループ成長へ取り込むという方向性も明記されています。
受注事実へ置き換えない
資料は、ウーブン・シティの受注契約、発注者との関係、具体案件、売上見込みを公表していません。「同プロジェクトへの参画を目的とした買収」「受注を獲得した」と書くのは飛躍です。企業が例示した市場機会と、実際の受注実績を分けることは、M&A記事の信頼性を守ります。
独自分析:地域の大型投資機会へ備える買収では、一案件依存の価値を置かず、工場、物流、公共インフラ、住宅・非住宅など用途別パイプラインを作ります。大型案件が遅延・失注しても維持できる固定費、機械稼働、協力会社関係を下方シナリオで確かめます。本件の実際の案件構成や予算は非公表です。
論点7 新経営体制と地域知の承継を分けて考える
公式資料で確認できる二人の役職
2022年4月27日の資料は「新取締役」として、代表取締役会長 若尾直、取締役社長 上原英樹を掲げます。対象会社概要欄では、上原氏を取得前の代表取締役社長としても記載しています。したがって、公表上は従前の社長が新体制でも社長として掲載されたことを確認できます。
一方、会長と社長の業務分担、若尾氏の親会社での役職、取締役会の構成、旧株主の残留、上原氏の任期・処遇はこの一枚では確認できません。「創業者が続投した」「親会社が経営を掌握した」といった表現は、追加の一次証拠なしには使えません。
肩書の継続と知識移転は別問題
独自分析:地域基盤を目的とする案件では、既存経営者・現場責任者の継続は顧客安心につながり得ますが、同じ人が役職に残るだけでは知識移転になりません。上位顧客、地盤判断、見積、協力会社、機械故障、品質照会を領域別に副担当へ移し、90日・半年・一年の成果物を定める必要があります。
| 知識領域 | 移行成果物 | 実地確認 | 完了条件 |
|---|---|---|---|
| 顧客 | 関係者・発注周期・注意点 | 共同訪問・見積会議 | 新窓口だけで応答可能 |
| 地盤 | 地域別案件索引・異常事例 | 類似地盤レビュー | 根拠を示して判断可能 |
| 見積 | 歩掛り・除外・追加条件 | 新規案件の相互査定 | 完成予測との差が許容内 |
| 施工 | 班・機械・運送の編成表 | 繁忙期配車演習 | 代替者が工程を組める |
| 品質 | 異常時報告・過去照会索引 | 欠測・支持層差異演習 | 停止から再開まで再現 |
| 協力会社 | 能力・単価・代替・安全 | 合同説明と契約確認 | 経営者個人を介さず継続 |
論点8 100%所有は後発情報として読む
2024年公式資料で確認できること
テノックスの2024年8月8日付会社説明資料は、グループ拠点のページで大三島物産について「2022年4月子会社化」「株式所有割合100%」、所在地を静岡県三島市、事業内容を杭工事・地盤改良工事・山留め工事と記載しています。100%はこの後年資料から確認できる一次情報です。
2022年の取得条件へ遡及させない理由
2022年4月27日の公式開示は取得株数・取得比率を示しません。2024年に100%であることから、最初から100%取得した可能性は考えられますが、途中の追加取得等がなかったことを本稿の資料だけで証明できません。そこで「2024年公式資料では100%」と日付を付けます。取引記事で基準日を省くと、後発状態が当初契約条件に見えてしまいます。
| 記述 | 可否 | 理由 |
|---|---|---|
| 2022年4月27日に子会社化を公表 | 記載可 | 当時一次開示に明記 |
| 2024年8月資料で株式所有割合100% | 記載可 | 後発一次資料に明記 |
| 2022年4月27日に全株式を取得 | 本稿では記載しない | 当時資料に取得株数・比率なし |
| 少数株主との条件 | 非公表 | 株主・契約情報なし |
| 100%化の経緯 | 非公表 | 確認した資料に時系列なし |
独自分析:同種案件で段階取得を行う場合、少数株主の権利、関連当事者取引、配当、役員、将来取得条件、評価式、デッドロックを契約へ置きます。100%取得なら意思決定はまとめやすい一方、取得価額、全責任の取り込み、キーパーソン動機を別途設計します。本件がどちらの交渉設計だったかは公表されていません。
論点9 非連結・持分法非適用を「価値がない」と誤読しない
後年の公式会計資料で確認できる状態
テノックスの現行企業情報は、2022年4月に大三島物産を買収し、持分法非適用の非連結子会社とした沿革を掲載しています。また、第55回定時株主総会の招集資料は、非連結子会社の名称を大三島物産とし、小規模で総資産、売上高、当期純損益、利益剰余金等が連結計算書類に重要な影響を及ぼさないため連結範囲から除いた旨を説明しています。持分法を適用しない理由も連結計算書類への影響が軽微で重要性がないため、としています。
会計上の重要性と戦略上の意味は別軸
非連結・持分法非適用という会計処理から、買収失敗、利益ゼロ、のれんゼロ、統合なし、戦略価値なしとは導けません。これは連結計算書類への量的重要性に関する会社の説明です。逆に、地域戦略が成功したとも証明しません。会計範囲、法的子会社、経営管理、戦略評価を分けます。
| 問い | 公開資料からの答え | 必要な追加資料 |
|---|---|---|
| 法的子会社か | 公式資料が子会社として掲載 | 株主名簿等で詳細確認 |
| 2024年所有比率 | 公式説明資料は100%と掲載 | 基準日別変動は株主記録 |
| 連結財務への重要性 | 会社は重要な影響がないと説明 | 連結判定資料 |
| 対象会社の利益 | 数値は確認できない | 対象会社決算書 |
| シナジー成果 | 確認できない | 案件・顧客・工法別KPI |
| 買収価格・のれん | 確認できない | 契約・取得会計資料 |
テノックスの2024年3月期決算短信補足資料は、グループ会社の事業概要で大三島物産を非連結、基礎工事の施工と記載しています。これも後発の位置付け確認には使えますが、対象会社単独の売上・利益推移を示す資料ではありません。
論点10 取得価額非公表案件をどう評価するか
売上高422百万円から価格を逆算しない
2021年3月期売上高422百万円は公表されていますが、利益、純資産、有利子負債、運転資金、機械時価、土地、受注残、事故・保証、成長率が分かりません。売上倍率を置いて取得価額を推測すると、あたかも公表価格のように流通する危険があります。本件の取得価額は非公表として止めるのが正確です。
同種案件なら価値を三層で組み立てる
独自分析:同種の基礎工事会社を評価するときは、第一に工番別正常収益、第二に機械・運転資金・純有利子負債、第三に地域知・工法・人材の維持可能性を置きます。既往施工の潜在責任と更新CAPEXを下方シナリオへ反映し、価格、契約補償、クロージング前是正を使い分けます。
| 領域 | 質問 | 本件での答え | 同種DD資料 |
|---|---|---|---|
| 収益 | 正常粗利と固定費は | 非公表 | 工事台帳、月次、仕訳 |
| 資産 | 機械・土地の実働価値は | 非公表 | 台帳、実査、整備、担保 |
| 資金 | 受注残に必要な運転資金は | 非公表 | 13週資金、支払・回収 |
| 技術 | 地域知は組織に残るか | 知見・経験を強みと公表 | データ、面談、案件追跡 |
| 責任 | 既往工事の補修可能性は | 非公表 | 苦情、事故、記録、保険 |
| 成長 | 新工法を安全に展開できるか | 技術・工法を加える構想 | 市場、適用、試験、KPI |
論点11 公表目的を実行へ移すPMIの独自分析
ここからは、本件で実施済みと確認した内容ではなく、2022年の公表目的を同種案件で実装するならどう設計するかという独自分析です。大三島物産の地域地盤知と営業基盤、テノックスの技術・工法を結ぶには、売上目標より先に「適用判断」「施工能力」「品質証拠」「顧客承認」を共通化する必要があります。
0〜30日:守る
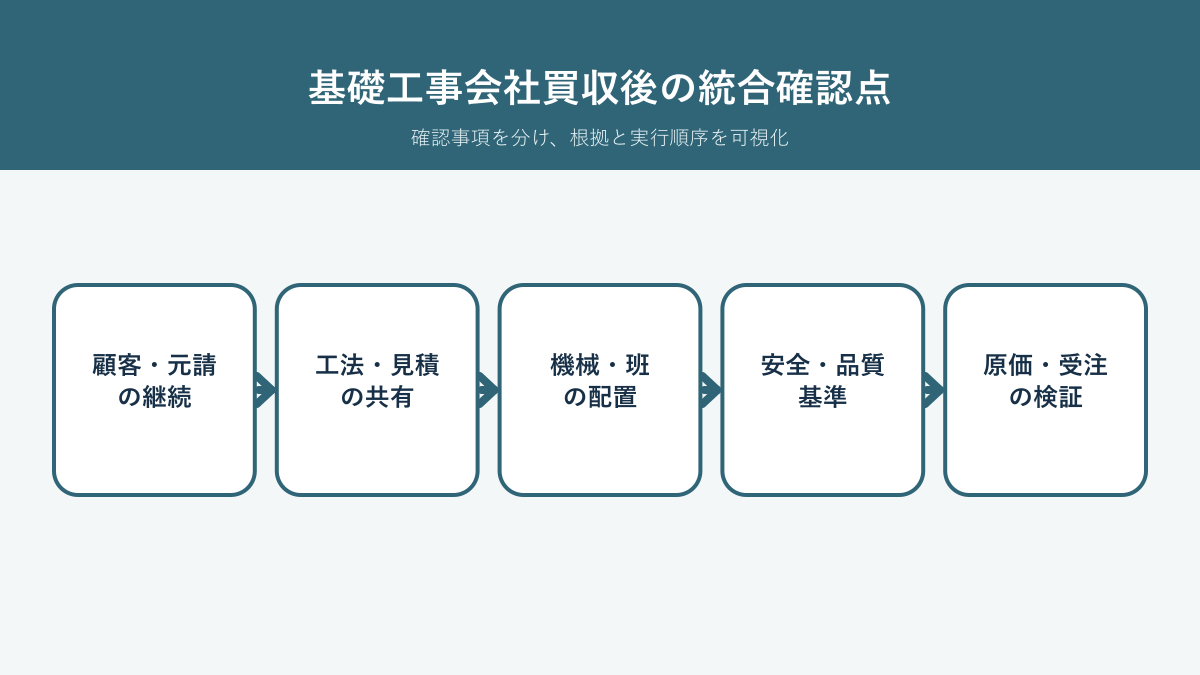
施工中案件、社員・協力会社、機械、許可、工法権、品質原本を保全します。親会社の帳票や購買へ直ちに置き換えず、既存手順のどこが法令・元請・工法要件を満たすかを観察します。上位顧客へは新会長・社長・現場窓口が説明し、契約名義、請求、事故連絡に変更があるかを明確にします。
31〜100日:つなぐ
地域地盤案件と親会社工法の適用マップを作ります。「適用できる」だけでなく、地盤・荷重、機械、管理者、材料、運搬、採算、顧客承認をゲート化します。試行案件は技術者を相互配置し、原データ、見積、完成粗利、安全をレビューします。対象会社の地盤知を親会社側の設計へ戻す会議も設けます。
101日〜1年:測る
地域顧客継続、共同見積、採用工法、見積から完成の粗利差、機械稼働、品質欠損、事故・苦情、重要人材、運転資金を測ります。新工法売上が増えても、材料超過や機械移動で粗利が下がれば修正します。結果を公表シナジーと混同せず、内部検証として扱います。
| 公表された方向 | 先行指標 | 結果指標 | ガードレール |
|---|---|---|---|
| 静岡の施工体制強化 | 編成可能班、機械可用率 | 完工班日、待機、粗利 | 残業・事故を増やさない |
| 営業力強化 | 共同訪問、技術提案 | 継続率、受注、失注理由 | 低採算受注を除外 |
| 技術・工法を加える | 研修、適用照査、試行 | 採用案件、品質、完成粗利 | 適用外・記録欠損ゼロ |
| 地域社会への貢献 | 地域採用・協力先、安全説明 | 安定施工、苦情対応、雇用 | 未公表成果を宣伝しない |
| グループ成長 | 案件パイプライン、投資 | 資本効率、現金、再受注 | 一案件依存を避ける |
論点12 反実仮想から本件の戦略を考える
営業所新設という代替
独自分析:テノックスが買収せず静岡東部へ営業所を新設する選択なら、親会社工法を直接展開しやすい一方、地域顧客、地盤知、施工班、機械・協力会社網の形成に時間を要した可能性があります。固定費を小さく始められる利点もあります。どちらが有利かを決める内部数値は公表されていません。
業務提携・施工協力という代替
資本を取得せず、案件紹介、共同施工、工法ライセンスで協力する方法なら、投資額と潜在責任を抑えられる可能性があります。一方、優先順位、品質統制、人材・データ投資、長期の独占性は弱くなり得ます。100%所有が後年確認できる本件との比較は、支配と柔軟性のトレードオフを考える教材になります。
機械・人材だけを取得する代替
事業譲渡で特定機械や社員、契約だけを承継する方法も一般論として考えられます。しかし、45年の地域知と営業基盤が法人・チーム・データ・信用の組合せなら、資産の選別で価値を分断するおそれがあります。反対に株式取得は既往責任も法人内に残るため、十分なDDと契約配分が必要です。
| 選択肢 | 得やすいもの | 主な課題 | 検証指標 |
|---|---|---|---|
| 子会社化 | 組織・顧客・知識の一体性 | 潜在責任、統合、投資 | 継続率、品質、資本効率 |
| 営業所新設 | 自社標準、段階投資 | 地域関係と施工能力の時間 | 立上げ期間、採用、受注 |
| 業務提携 | 柔軟性、限定リスク | 優先順位、統制、知識蓄積 | 共同案件、品質、更新 |
| 事業・資産取得 | 対象選択、不要責任の限定余地 | 契約・許可・人・データ分断 | 移転完了、稼働空白 |
| 採用・機械購入 | 必要能力を個別に取得 | 顧客・チーム・暗黙知なし | 班形成、営業化、教育 |
12論点を通じた教訓は、専門工事会社のM&Aを企業規模だけで説明しないことです。2022年の短い開示は、地域特有の地盤への知見、営業基盤、親会社の技術・工法という補完関係を明確にしました。同時に、価格・利益・具体シナジーを公表していないため、分析者は目的と成果を分ける必要があります。
テノックス 大三島物産 M&A事例を同種案件へ応用する実務設計
以下は、本件当事者の内部手続を説明するものではありません。公表事実から見える戦略テーマを、別の基礎・地盤改良会社を検討する売り手・買い手が、どの資料、判断、契約、PMIへ落とすかを示す教育的な設計例です。テノックスや大三島物産が実施したと断定しないため、各項目を独自分析として明示します。
投資委員会メモは事実・仮説・条件を三列にする
独自分析:投資委員会では「地域に強い」「難しい地盤に詳しい」「親会社工法を売れる」という文章を、そのまま承認理由にしません。左列へ公表・DDで確認した事実、中央へ価値仮説、右列へ仮説が成立する条件を置きます。たとえば、長年の営業基盤が事実でも、顧客継続には経営者だけでなく現場責任者の残留、元請承認、競争力ある見積が必要です。
仮説ごとに反証条件を置くと、買いたい気持ちによる確証バイアスを抑えられます。上位顧客の大半が一時案件、地域知が退職予定者一人に集中、親会社工法の適用市場が限定、機械更新が想定を超える、といった場合に価値評価と契約条件をどう変えるかを先に決めます。
| 確認事実 | 価値仮説 | 成立条件・反証 |
|---|---|---|
| 地域で長年営業 | 顧客獲得期間を短縮 | 顧客継続、窓口残留、価格競争力 |
| 地盤知を強みと説明 | 見積精度・施工対応を向上 | データ化、複数人保有、利用権 |
| 複数の地下工事を営む | 提案範囲を広げる | 許可、工法、機械、技術者、粗利 |
| 買い手が技術・工法を保有 | 地域で新たな提案 | 適用地盤、需要、研修、施工管理 |
| 後年100%所有 | 意思決定を一体化 | 人材動機、顧客信頼、自治尊重 |
地域地盤DDは三つの地図を重ねる
独自分析:第一は顧客・案件地図、第二は地盤・施工障害地図、第三は機械・班・協力会社の配置図です。顧客が集中する地域と、会社が施工知を持つ地域、機械が経済的に到達できる地域が一致すると再現性は高まります。売上住所だけを地図化しても、元請本社の所在地と現場が違えば判断を誤るため、現場座標を権限ある範囲で用います。
地盤地図には、柱状図の転載ではなく、利用権を確認したうえで案件番号、地層分類、支持層深度、地下水、障害、採用工法、施工差異、完成粗利へのリンクを作ります。機密性の高い顧客・位置情報は閲覧者を限定し、投資委員会には集約情報を示します。
技術DDは成功案件より「止めた案件」を深掘る
順調な完工記録だけでは、例外処理の力を測れません。支持層が想定と違った、機械電流やトルクが異常、改良強度がばらついた、障害物が出た、近隣から振動の申し出があった案件を抽出します。施工を止めた時刻、元請・設計・監理への報告、原データ、変更計算、再開承認、追加費用を追います。
異常が一件もないと説明された場合、母集団と報告基準を確認します。長年多数の地中工事を行えば条件差は起こり得るため、記録がないことを安全・品質の証拠と即断しません。ヒヤリハットや軽微な逸脱を早く報告し閉じる文化は、重大事故ゼロという結果と同じく重要です。
| 順番 | 証拠 | 確認する接続 |
|---|---|---|
| 1 | 契約・設計条件 | 何を前提に請け負ったか |
| 2 | 地盤調査・試験施工 | 予見可能な差だったか |
| 3 | 施工原データ | いつ誰が異常を認識したか |
| 4 | 停止・一次報告 | 停止権限と連絡速度 |
| 5 | 写真・試料・測定 | 事実が保全されたか |
| 6 | 設計・監理協議 | 変更責任と承認 |
| 7 | 是正・再開 | 承認条件どおりか |
| 8 | 工番・追加請求 | 品質判断を採算へ反映したか |
| 9 | 横展開 | 類似案件で再発を防いだか |
法務DDは既往工事と将来工事の責任線を分ける
独自分析:株式取得では対象法人が既往契約の主体として残るのが通常であり、過去工事の照会・請求も対象会社へ来る可能性があります。契約書、保証、完成引渡し、苦情、補修、事故、保険、時効・除斥期間等を法律専門家が確認します。価格非公表の本件から具体的な補償条項は分かりません。
工法ライセンス、共同開発、材料指定、施工店契約には支配変更、解除、地域、秘密保持、記録保管の条件があり得ます。顧客基本契約、リース、借入、拠点賃貸も同様です。重要契約の同意をクロージング条件にするか、通知で足りるか、代替策があるかを一覧化します。
財務DDは売上422百万円を工番へ解体する
公表された422百万円は一年度の売上高という一点です。同種DDでは、これを工法、顧客、用途、元下請、地域、案件規模、施工班へ分解し、粗利と現金へつなぎます。進行中案件の出来高、未請求、前受、材料・外注未計上、完成後補修を基準日前後で調べます。売上規模が同じ二社でも、短期小口で回収の早い会社と、大型工事で資金先行する会社では必要運転資金が違います。
正常収益を作る際は、元オーナー報酬、関連当事者賃料、機械修繕、保険、技術計算、人員不足を調整します。機械更新費を毎年ゼロに近くして利益を高く見せていないか、逆に売却前の一括修理を恒常費へ入れていないかを見ます。取得価額は、こうした内部資料なしに売上だけから算定できません。
| 段階 | 減算・加算項目 | 代表資料 | 注意 |
|---|---|---|---|
| 契約売上 | 変更、追加、値引、取消 | 契約、注文、協議 | 内示を混ぜない |
| 完成売上 | 出来高、未成、検収 | 日報、査定、請求 | 基準日前後の帰属 |
| 工事粗利 | 材料、外注、労務、機械 | 工事台帳、仕入 | 未計上原価を探索 |
| 正常営業利益 | 本社費、役員、関連当事者 | 総勘定、契約、工数 | 代替コストを置く |
| 営業キャッシュ | 売掛、未請求、在庫、買掛 | 入出金、年齢表 | 季節・大型案件 |
| 投資後現金 | 維持CAPEX、補修、税 | 機械計画、税務 | 二重控除を防ぐ |
人材DDは45年の歴史を次世代へ分解する
独自分析:長い歴史は信頼の示唆になりますが、現在の技能年齢構成や後継者を直接示しません。社員ID別に、資格、工法、機種、地盤、見積、顧客、品質照会、教育能力を整理し、三年以内の退職可能性、代替者、採用難度を見ます。個人の年齢・健康等は必要性とプライバシーを踏まえ適切に扱います。
経営者だけでなく、現場代理・主任、職長、オペレーター、プラント、整備、見積、事務の組合せが施工を支えます。買い手が給与制度を統一する際、資格手当、現場手当、移動、休日、出張、機械整備の評価が変わると残留へ影響します。待遇を公表資料から推測せず、同種案件では労務専門家と契約・実態を確認します。
顧客コミュニケーションは「変わること」と「変えないこと」を対にする
地域顧客へは、資本関係、経営体制、請求・契約、安全・品質の連絡先、新たな技術提案を説明します。同時に、現場責任者、既存契約、施工記録、苦情窓口など継続する事項を明確にします。説明が「大手グループになったので安心」だけでは、担当者交代や単価上昇への不安を解消できません。
公表前は秘密保持とインサイダー情報を含む法令・社内ルールを守り、公表後は上位顧客から順に共同訪問します。誰へいつ説明したか、質問、懸念、必要同意、次案件を顧客移行台帳へ残します。継続率だけでなく、見積依頼が維持されたか、失注理由が資本変更か価格かを分けます。
施工機械PMIは静岡内の稼働とグループ融通を分ける
独自分析:親子間の機械融通は、繁忙期能力や対応工法を広げる可能性があります。しかし、長距離輸送、組立、回送許可、オペレーター、アタッチメント、現場条件で費用が増えます。静岡地域内で既存機を最適化する効果と、グループ他拠点から運ぶ効果を別々に測ります。
号機ごとに、工法、径・深度、稼働時間、故障、燃料、運搬寸法、騒音・排出、管理端末、資格者を共通台帳へ置きます。親会社基準へ合わせるため危険機を止める場合は、施工中案件の代替機と顧客説明を先に確保します。機械の統一は部品・教育に利点があっても、狭隘地など地域特有の適応力を失わないかを確認します。
品質データの統合は原本を動かさず索引から始める
過去施工記録は、将来の照会、補修、類似地盤の見積に必要です。紙・共有フォルダ・端末の原本を読み取り専用で保全し、案件番号、住所、工法、施工日、杭番号、機械、担当、試験へ共通索引を付けます。親会社フォルダへ移す前に、ファイル形式、権限、バックアップ、利用契約を確認します。
ランダムに選んだ過去案件について、地盤調査から施工原データ、監理者確認、試験、変更、請求まで検索する受入試験を行います。件数が一致しても中身が開けない、個人アカウントが失効すると読めない、PDF化で修正履歴が消える、といった失敗を防ぎます。本件でどのシステムを用いたかは非公表です。
安全文化は統一より相互監査から始める
厚生労働省公開の労働安全衛生規則には、くい打機・くい抜機・ボーリングマシンの倒壊防止、軟弱地盤での敷板等、点検、合図、地下埋設物確認などが定められています。同種PMIでは法令順守を当然の土台とし、両社の始業点検、据付承認、立入、異常報告を現場で相互観察します。
帳票枚数を増やすことを統合成果にせず、現場が危険を止められるかを測ります。親会社と地域会社で呼称・合図・電話連絡が違う場合、重大時の共通フローを先に定め、日常手順は工法・機械要件を確認して段階移行します。事故や行政指摘の有無は本件公表資料に記載がないため、良否を評価しません。
| 場面 | Day1に統一 | 後日比較 | 避けること |
|---|---|---|---|
| 重大危険 | 誰でも停止、退避、一次連絡 | 再開承認の詳細 | 売上優先の続行 |
| 事故・物損 | 緊急連絡・現場保全 | 報告様式、原因分類 | 報告経路の空白 |
| 機械据付 | 危険時の使用禁止 | 敷板・点検基準差 | 未確認の一括置換 |
| 施工記録 | 原データ削除禁止 | ファイル・承認方式 | 旧端末の即時廃棄 |
| 顧客連絡 | 責任者・夜間番号 | 日常窓口の統合 | 現場へ説明なし |
一年後レビューは公表目的ごとに反証する
独自分析:一年後に、静岡地区の施工体制、営業力、技術・工法の追加、地域貢献という目的を、それぞれ独立にレビューします。施工班・機械可用率が上がったか、顧客継続と新規提案が採算を伴ったか、工法の品質基準を守れたか、人材・協力会社・安全を損なっていないかを確認します。
新規売上だけで成功を判断せず、完成粗利、運転資金、品質欠損、機械停止、残業、離職、苦情を同じページへ載せます。目的が未達なら、前提市場がなかったのか、設備・研修が遅れたのか、顧客承認に時間が必要なのかを分けます。本件の実際の一年後KPIや内部評価は公表資料から確認できません。
公開情報の記事を更新するときの検証手順
まず、当事会社の取引時開示を保存し、日付、動詞、数値、対象会社名を抽出します。次に、後年の有価証券報告書、株主総会資料、会社説明資料、現行企業ページを時点別に並べます。MARR等の二次記事は検索入口とし、数値が一次資料にない場合は二次記事だけで補完せず、出典階層を表示します。
会社が後からページを更新する可能性に備え、資料名と公表日を本文に残します。現行ページの沿革を取引時の原文として引用せず、「現在の沿革はこう表示」と区別します。社名変更、吸収合併、売却、連結範囲変更などが確認できれば更新しますが、見つからないことを「変化なし」の証明とはしません。
| 順序 | 資料 | 確認 | 誤りやすい点 |
|---|---|---|---|
| 1 | 当事者の取引時開示 | 実行・予定、対象、数値 | 二次掲載日との混同 |
| 2 | 法定・適時開示 | 所有、連結、重要性 | 会計用語の拡大解釈 |
| 3 | 後年会社説明 | 比率、拠点、事業 | 後発情報の遡及 |
| 4 | 現行企業ページ | 現在のグループ表示 | 閲覧日を省く |
| 5 | 二次専門記事 | 検索・照合の補助 | 一次より優先する |
| 6 | 分析 | 仮説・代替・PMI | 実施済みと書く |
地域会社の自治とグループ統制の境界を明文化する
独自分析:地域の見積、協力会社、機械配車、顧客対応をすべて親会社承認にすると反応が遅れ、地域基盤を損ねる可能性があります。反対に、品質、安全、資金、契約を完全に旧来のままにすれば、グループリスクを管理できません。金額とリスクで権限を分け、地域会社が即決できる範囲を明文化します。
例として、通常見積・既存協力先・日常修理は子会社、適用外工法、重大品質、安全事故、大型投資、関連当事者、重要契約は共同又は親会社承認とします。実際の本件権限表は非公表です。教育的な要点は、100%所有を理由に全判断を中央へ寄せるのではなく、取得理由となった地域知を生かす統制を設計することです。
次のM&Aへ教訓を再利用する
本件のように地域基盤と親会社技術の組合せを狙う買い手は、次の候補探索でも「売上規模」「許可」「所在地」だけで絞らず、地盤データの組織化、異常時対応、班編成、機械・工法適合、顧客指名性をスコア化します。取得後の実測値を匿名・集約して探索基準へ戻せば、買収仮説の精度が上がります。
ただし、ある地域の成功モデルを別地域へ機械的に移せません。地質、顧客、元請、物流、労働市場が異なるため、毎回ゼロから適用条件を確認します。関連する一般実務は建設業のM&Aコラム、他の公開事例は建設業のM&A事例で確認できます。個別相談はお問い合わせを利用できます。
売り手・買い手の意思決定ワークシート
売り手は「地域知」を買い手が検証できる形にする
本件一次開示が大三島物産の地域特有の地盤への知見・経験を明記した点は、売り手側にも示唆があります。自社の強みを「長年やっている」「地元に詳しい」と説明するだけでなく、地域別の施工件数、継続顧客、見積と実績の差、異常時対応、品質記録、教育へ分けます。企業秘密を初期から全開示せず、匿名集計、秘密保持後のサンプル、最終候補への現地確認と段階化します。
さらに、社長や一人のベテランがいなくても価値が残ることを示します。案件索引、地盤レビュー会議、副担当、見積承認、機械・協力会社の代替を整えると、買い手が人物離脱を過度に恐れて価格を下げるリスクを抑えられます。資料を新しく美しく作るより、過去の原資料と日常運用が一致することが重要です。
| ファイル | 収録内容 | 匿名段階 | 最終DD段階 |
|---|---|---|---|
| 地域売上 | 地域・用途・工法別売上粗利 | 比率・レンジ | 工番・契約へ照合 |
| 顧客 | 継続、指名、見積、失注 | 上位集中・属性 | 実名、契約、面談計画 |
| 地盤 | 調査、施工差異、対処 | 地域集計 | 権限ある案件サンプル |
| 施工能力 | 班、機械、協力、能率 | 班数・機能 | 個人資格・号機・実査 |
| 品質 | 原データ、試験、是正 | 完備率・類型 | 一気通貫サンプル |
| 承継 | 後継者、教育、移行支援 | 計画概要 | 本人面談・成果物 |
買い手は「工法を持っている」から一歩進める
テノックスの開示は自社技術・工法を加える方針を示しました。同種の買い手は、自社工法リストと対象地域需要を単純に掛け合わせず、設計適用、工法契約、専用機、材料、管理者、教育、品質記録、元請承認、採算を一件ずつ確認します。地域会社がすでに持つ工法との競合、営業上の中立性、特定メーカーとの関係も検討します。
シナジー予算は、すぐ実現する共同購買、準備を要する共同施工、技術評価と設備が必要な新工法、顧客・市場に依存する大型受注へ分けます。実現時期と責任者を違えることで、長期施策を短期予算へ無理に織り込むことを避けます。
| 段階 | 例 | 価値評価 | 承認条件 |
|---|---|---|---|
| 確定済み | 契約済み費用削減等 | 根拠と実行費を反映 | 二重計上なし |
| 高確度 | 既存案件で機械融通可能 | 下方ケースを併記 | 配車・能力・顧客確認 |
| 準備依存 | 新工法の試行 | 基本価値に慎重 | 適用、研修、試験 |
| 市場依存 | 地域大型プロジェクト | オプションとして扱う | 正式受注前提にしない |
| 未検証 | ブランドだけの売上増 | 価値へ入れない | 検証計画から開始 |
取締役会は「非連結だから軽微」で終えない
後年資料で大三島物産が非連結・持分法非適用とされていても、安全事故、品質、法令、顧客信用は金額的重要性を超えてグループへ影響し得ます。子会社の規模に合わせつつ、重大リスク報告、年次技術監査、事故即時報告、関連当事者、資金、許可・保険更新をグループ統制へ入れます。
一方、過剰な月次資料や承認を課せば、少人数の地域会社が現場より報告に時間を使います。金額基準だけでなく、品質・安全・法令の質的基準を置き、通常業務は簡素な共通ダッシュボードへ集約します。非連結という会計判定と、ガバナンスの強弱を機械的に連動させないことが要点です。
| 領域 | 月次 | 即時報告 | 四半期・年次 |
|---|---|---|---|
| 施工 | 受注残、班・機械、工程 | 重大遅延・契約解除 | 工法・顧客構成 |
| 採算 | 完成予測、赤字アラート | 重大損失見込み | 正常粗利・資金 |
| 品質 | 欠測、試験、是正 | 支持・強度の重大疑義 | 既往工事サンプル監査 |
| 安全 | 観察、ヒヤリ、是正 | 人身・倒壊・第三者事故 | 文化・教育レビュー |
| 人材 | 重要者、残業、採用 | 許可・班を止める離職 | 技能承継・処遇 |
| 法令 | 許可・保険の期限 | 行政・元請重大指摘 | 統制・関連当事者 |
開示文の一語から確定数値を増やさない
「子会社化」は支配を示す表現ですが、取得価額、株数、売主、支払方法を示しません。「45年の歴史」は沿革の長さを示しますが、従業員の平均勤続や顧客継続年数ではありません。「営業基盤」は会社の評価ですが、市場シェアや独占性の数値ではありません。「技術、工法を加える」は方針であり、実施工法と成果ではありません。
公開記事の校正では、各文の末尾に「どの資料のどの時点か」を置けるかを確認します。置けない文は、非公表、一般論、独自分析へラベル変更するか削除します。数字を見つけた場合も、単位、期間、連結・単体、税込・税抜、取得時・現在を照合します。本件では資本金4,800万円と取得価額を混同しないこと、売上422百万円を買収価格や企業価値へ変換しないことが特に重要です。
案件の学びを五つの短文へ集約する
- 地域知は戦略資産になり得る。ただし、データ・人・顧客・施工実績へ分けて承継可能性を確かめる。
- 工法補完は適用審査から始まる。親会社が工法を持つだけで地域売上になるとは限らない。
- 後発事実は日付を伴って使う。2024年の100%を2022年当日の取得条件と混ぜない。
- 非連結は会計上の重要性の説明である。戦略成否や利益の有無を示すものではない。
- 非公表価格を創作しない。売上高だけで倍率・投資回収を断定せず、同種DDの質問へ変える。
公開事実からクロージング後までの最終レビュー
本件を読み終えた時点で残すべき結論は、三つです。第一に、2022年4月27日の一次開示で子会社化、対象会社概要、地域地盤知、営業基盤、技術・工法を加える方針を確認できること。第二に、2024年資料の100%所有と後年の非連結・持分法非適用は、それぞれの基準日を付けた後発情報であること。第三に、価格、売主、取得株数、利益、具体シナジーは公表されておらず、評価には非公開DDが要ることです。
売り手は地域知を案件・人材・機械・記録へ分解し、買い手は自社工法を地域へ安全に適用できる条件を検証します。クロージング後は、施工中案件と品質原本を守り、顧客・社員・協力会社との信頼を維持してから、共同提案や機械融通を小さく試します。公開目的を成果へ言い換えず、KPIで反証可能にすることがケースから得られる実務的な着地点です。
末尾の免責と総括
本稿は当センターが仲介、助言、デューデリジェンス、契約、成約支援又はPMIを担当した案件ではなく、MARRの公開記事、テノックスと官公庁の公開情報に基づく教育目的のケーススタディです。当事者の非公開資料や内部評価を保有せず、独自分析として示したDD、契約、100日計画、反実仮想は実際に実施された事実を表しません。
2022年の取得価額、売主、取得株数・比率、対象会社の利益・資産・負債、雇用条件、のれん、個別受注、シナジー成果は確認できず、推測していません。実際の企業価値、許認可、技術適用、法務、会計税務、労務、安全衛生を判断する際は、最新の一次資料と非公開DDに基づき、所管行政庁および各分野の専門家へ確認してください。