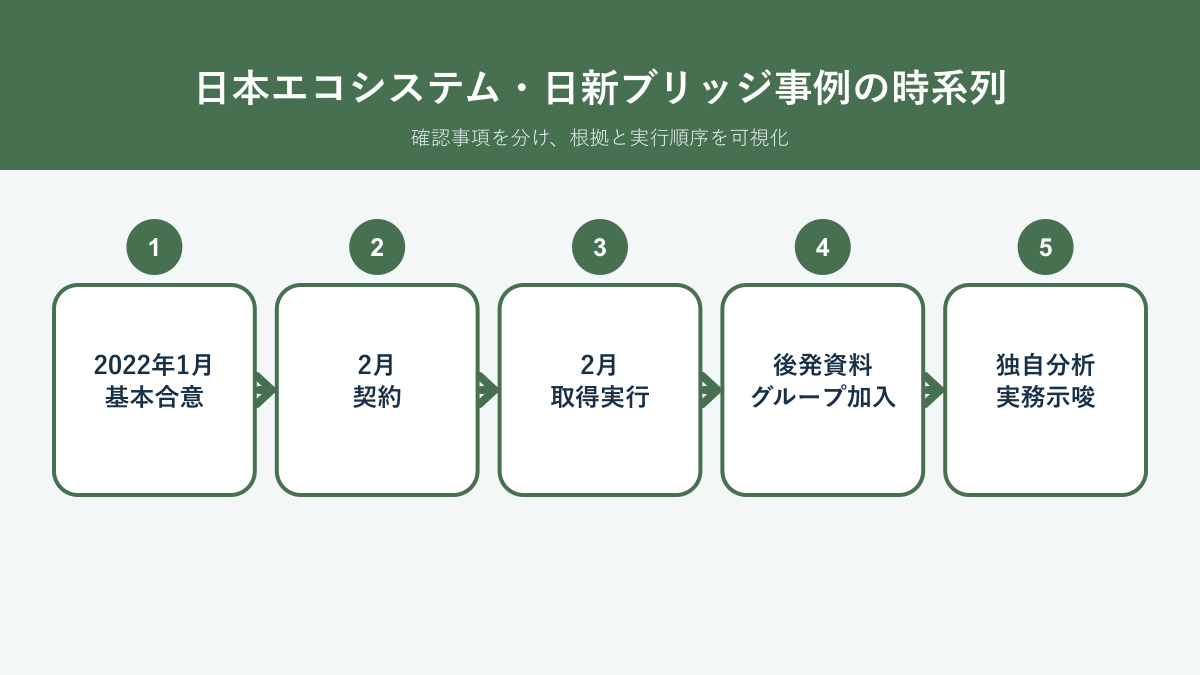
日本エコシステム 日新ブリッジエンジニアリング M&A事例は、道路メンテナンスを担う企業が、橋梁・コンクリート構造物の点検、調査、診断に強みを持つ専門会社を完全子会社化した公開案件です。2022年1月の基本合意公表時点で、日本エコシステムは対象会社株式14%を保有し、残る86株を取得して議決権100%とする計画を示しました。その後、2022年2月15日に株式譲渡契約を締結し、後発の当事者資料で同月のグループ加入が確認できます。
この案件から学べる核心は、「知らない会社を一度に買う」という単純な構図ではないことです。既に14%を保有していた買い手が、橋梁点検、調査、補修・補強設計等の専門能力を完全子会社として取り込み、道路エンジニアリング領域を強める設計でした。ただし、少数株主として得ていた情報、段階取得を選んだ理由、交渉経緯、DDの内容は公表されていません。確認済みの持株構造から、非公表の社内事情を推測しないことが重要です。
重要な免責:本件は当センターが仲介、FA、法務・会計・技術助言を行った成約案件ではありません。MARRの公開記事、および日本エコシステム、日新ブリッジエンジニアリング、証券取引所、国土交通省等の公開情報に基づく教育目的のケーススタディです。取得価格、対象会社の過去3年業績、契約条件、DD結果、社内協議など、公表されていない事項を創作しません。
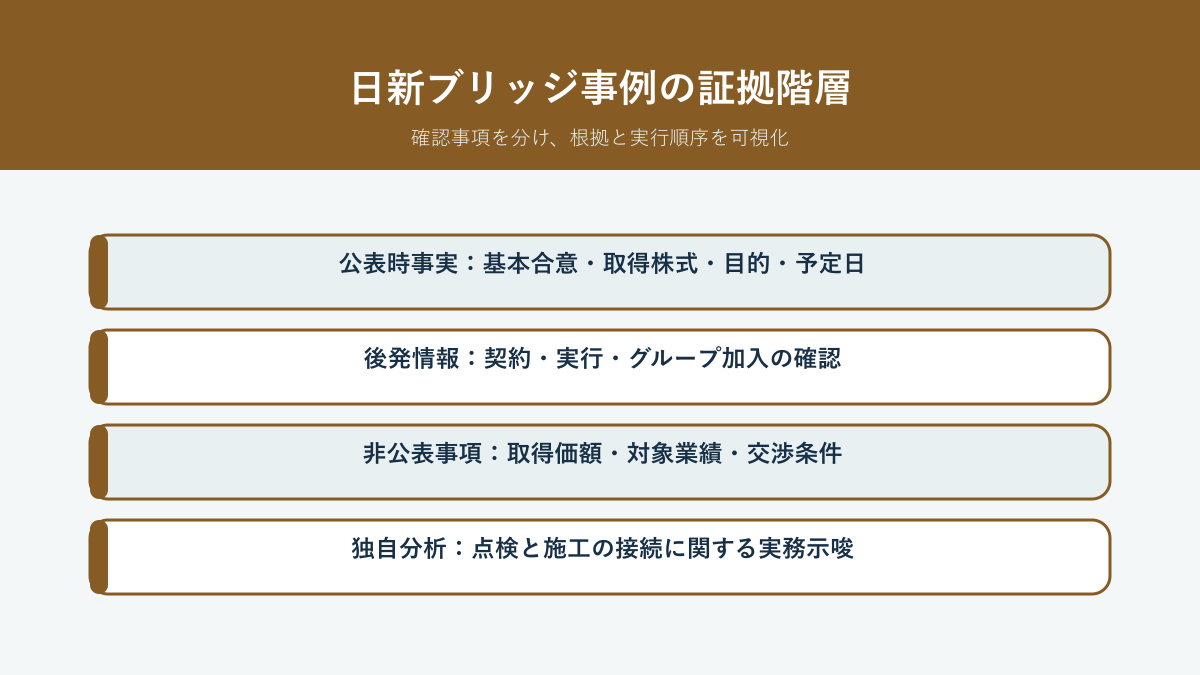
本稿では、①当時公表された事実、②取得後に当事者が公表した後発情報、③公開資料から確認できない事項、④同種案件へ応用する独自分析を分けます。「後にグループ会社として掲載された」という事実から、買収時に予測された全シナジーが実現した、または特定の統合施策が成功した、とまでは断定しません。
日本エコシステム 日新ブリッジエンジニアリング M&A事例の結論
確認できる取引の骨格
2022年1月20日の基本合意開示によると、日本エコシステムは1月19日の取締役会で、日新ブリッジエンジニアリングの全株式を取得して子会社化することを検討するため、基本合意書を締結することを決議しました。対象会社は岐阜県岐阜市に所在し、橋梁及びコンクリート構造物の点検・調査・診断を事業内容とし、資本金は10百万円、設立は1993年7月と記載されています。
同開示では、日本エコシステムは既に14株、議決権14%を保有していました。取得予定株式数は86株で、異動後は100株、議決権所有割合100%とされています。86株は当時の大株主として記載された日比野憲道氏47%、日比野祐子氏39%の持分合計と整合します。取得価額は、独立した第三者による評価に基づき算定した価格で取得予定とされる一方、相手先の意向により非開示でした。
契約締結と後発確認
2022年2月16日の経過開示は、2月15日の取締役会で株主との株式譲渡契約締結を決議したと報告しています。基本合意日1月19日、株式譲渡契約日2月15日、株式譲渡実行日は2月23日予定と整理されています。予定日は完了確認そのものではないため、本稿は「2月23日に実行された」と断定しません。
一方、日本エコシステム統合報告書2023と日新ブリッジエンジニアリングの公式会社情報はいずれも、2022年2月に対象会社がグループへ加入した旨を後発情報として示しています。したがって月単位の完了は確認できますが、公開資料上の正確な実行日を「予定日」と区別して扱います。
| 項目 | 公表内容 | 情報時点 | 本稿の扱い |
|---|---|---|---|
| 買い手 | 日本エコシステム株式会社 | 2022年1月・2月開示 | 確認済み事実 |
| 対象会社 | 株式会社日新ブリッジエンジニアリング | 同上 | 確認済み事実 |
| 異動前持分 | 14株、議決権14% | 同上 | 確認済み事実 |
| 取得株式 | 86株 | 同上 | 確認済み事実 |
| 異動後持分 | 100株、議決権100% | 同上 | 確認済み事実 |
| 取得価額 | 相手先意向により非開示 | 同上 | 推定しない |
| 株式譲渡実行 | 2022年2月23日予定 | 2月16日開示 | 予定日として記載 |
| グループ加入 | 2022年2月 | 後発公式資料 | 月単位で完了確認 |
事実・後発情報・非公表事項・独自分析を分ける
事実は当時の開示文書へ戻る
取引構造、株数、持株比率、契約日、取得目的は、当時の発行者開示を基準にします。MARR等の公開二次資料は案件を見つける入口として有用ですが、数字・日付は証券取引所に提出された当事者資料で再確認します。現在の会社サイトに掲載された代表者、従業員、資格者数を、2022年当時の数値として使いません。
後発情報は「取得後に公表された現在地」である
統合報告書や現在の事業サイトには、グループ構成、交通インフラ事業、橋梁点検、人材育成に関する情報があります。これらは取得後の方向性を知る材料ですが、買収時の事業計画や投資委員会資料ではありません。後に同じ領域が拡大したからといって、買収だけが原因と断定することもできません。
非公表は空欄のまま残す
取得価額、対象会社の過去3年間の財政状態・経営成績、個別契約条件、DDの指摘、のれん、取得関連費用、売り手の売却理由、経営者の処遇は、確認した案件開示から分かりません。独立第三者評価を実施した事実は確認できますが、評価手法、倍率、DCF前提、調整項目は不明です。業界平均から逆算した金額を「推定買収価格」として示しません。
独自分析は条件付きで書く
例えば、14%保有は完全子会社化前に関係があったことを示しますが、情報格差が小さかった、統合が容易だったとは限りません。本稿では「一般に既存出資は相互理解を得る機会になり得る」と分析しつつ、本件で実際にどの情報を得ていたかは不明と明記します。
| 情報区分 | 具体例 | 適切な表現 | 避ける表現 |
|---|---|---|---|
| 当時公表事実 | 14%から100%、契約日、目的 | 「開示によれば」 | 資料にない交渉を断定 |
| 後発公式情報 | 2022年2月グループ加入、現在の事業 | 「後発資料で確認できる」 | 買収時点の事実へ遡及 |
| 非公表 | 価格、業績、DD、のれん | 「確認できない・推定しない」 | 相場倍率で事実化 |
| 独自分析 | 機能補完、人材・データの論点 | 「同種案件なら」「考えられる」 | 当事者の意図として記述 |
公表日・契約日・予定実行日の時系列
2022年1月19日:取締役会と基本合意
日本エコシステムは1月19日開催の取締役会で、全株式取得を検討するための基本合意書締結を決議しました。開示日は翌1月20日です。「2022年1月20日に買収した」と書くと、開示日と取引完了を混同します。
2022年2月15日:株式譲渡契約
2月16日公表の経過開示によれば、2月15日開催の取締役会で株主との株式譲渡契約締結を決議し、同日が契約締結日とされています。基本合意から約4週間で契約へ進んだことは確認できますが、この期間に実施されたDDの範囲や交渉内容は公表されていません。
2022年2月23日:開示上の予定実行日
両開示で2月23日が株式譲渡実行予定日とされています。後発公式資料は2022年2月のグループ加入を示すため、月内完了は確認できます。しかし正確な実行日を記した完了リリースは今回確認できなかったため、2月23日は予定日と記します。
2023年以降:統合報告書と現行事業情報
統合報告書2023、2024、2025は日新ブリッジエンジニアリングをグループ会社として掲げています。2025年版は橋梁点検技術者の人材不足に対し、グループ会社との連携、グループ一括採用、JESアカデミーを通じた育成を記載しています。これは後発の人材施策であり、買収直後から同じ形で実施したとまでは確認できません。
| 日付・時点 | 出来事 | 根拠 | 確度 |
|---|---|---|---|
| 2022年1月19日 | 基本合意締結を取締役会決議 | 1月20日開示 | 確認済み |
| 2022年1月20日 | 基本合意を公表 | 発行者開示 | 確認済み |
| 2022年2月15日 | 株式譲渡契約締結 | 2月16日経過開示 | 確認済み |
| 2022年2月16日 | 契約締結を公表 | 発行者開示 | 確認済み |
| 2022年2月23日 | 株式譲渡実行 | 経過開示では「予定」 | 予定としてのみ確認 |
| 2022年2月 | JESグループ加入 | 後発の両社公式情報 | 月単位で確認済み |
論点1 14%保有から100%化する取引構造
既存14株は関係の存在を示す
基本合意時点で買い手は14株、議決権14%を保有していました。残る86株を取得し100株とするため、発行済み議決権株式は100株であったと読み取れます。既存保有の取得時期、取得価額、目的は案件開示に記載されていません。
同種案件では、少数出資を先行させることで、共同案件、経営会議、情報権を通じて相互理解を深められる場合があります。一方、少数株主が全ての技術・契約・人事情報へアクセスできるとは限らず、完全取得前のDDを省略する理由にはなりません。
100%化で意思決定を一本化する
100%子会社化は、役員、投資、人材、データ、営業連携を単独株主として設計しやすくします。橋梁点検の専門会社では、点検車投資、資格育成、補修設計への展開を長期で進めるうえで統一的な資本配分が利点になり得ます。ただし、本件で実際にどの決定を変更したかは非公表です。
完全子会社化は過去責任も対象法人に残す構造です。過去成果品、労務、税務、情報管理、契約違反の潜在リスクを株式とともに引き受けます。100%取得したという事実を、リスクがなかった証拠として扱いません。
売り手二名の合計86%と整合する
基本合意開示は大株主として日比野憲道氏47%、日比野祐子氏39%を記載し、株式取得の相手先も両名としています。合計86%は取得株式86株と一致します。個人株主の売却理由、創業者との関係、取得後の役割は開示されていません。
| 段階 | 日本エコシステム | 他株主 | 公表から言えること |
|---|---|---|---|
| 基本合意前 | 14株・14% | 両名合計86% | 既存資本関係があった |
| 取得対象 | 86株を取得予定 | 両名が相手先 | 残余持分全てが対象 |
| 異動後 | 100株・100% | 0% | 完全子会社化を予定・後発で加入確認 |
| 非公表 | 価格、既存14%の取得経緯、交渉、処遇 | 推測しない | |
論点2 道路エンジニアリングとの戦略適合
買い手の既存領域を公式開示から読む
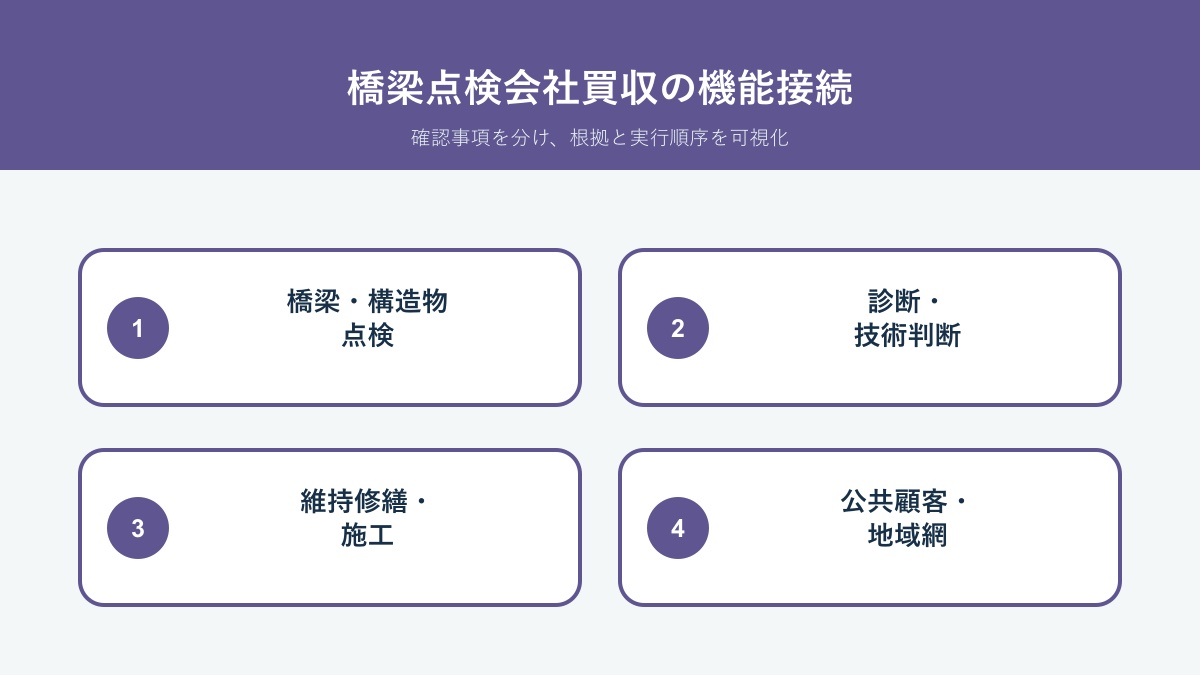
基本合意開示は、日本エコシステムの交通インフラ事業として、高速道路を中心とした構造物点検、電気通信設備・ETC保守、交通管制、道路照明灯保守等の道路エンジニアリング、維持修繕、事故・災害復旧、雪氷対策、土木、交通規制等の道路メンテナンスを挙げています。対象会社の橋梁点検・調査・補修補強設計は、このうち道路エンジニアリング領域を強める位置付けでした。
日本エコシステムの現在の交通インフラ事業ページも、点検、保守、補修、交通規制等を総合支援するモデルを示します。ただし現在のページには取得後のグループ能力が含まれるため、2022年当時の買い手単体能力と同一視しません。
点検・診断能力は上流情報をもたらす
橋梁点検で得る損傷情報は、補修優先順位、設計、施工計画の入口になります。道路メンテナンス会社が専門的な点検・診断能力を持てば、現場対応と設計判断の連携を早められる可能性があります。一方、点検・診断の独立性を守り、自社施工へ誘導する利益相反を管理する必要があります。
同種買収のシナジーは「点検件数+補修工事件数」では測れません。再訪削減、設計変更の低減、緊急連絡時間、技術者育成、顧客成績、粗利、事故を含む統合指標が必要です。本件の定量シナジーやKPIは案件開示で公表されていません。
地域・顧客・機材の補完は検証が必要
日新ブリッジエンジニアリングは岐阜県を本拠とし、公式実績ページは国土交通省や愛知県等の橋梁点検業務を掲載しています。日本エコシステムは東海地域の道路インフラ事業を説明しています。地域的な近接は共同配置や営業連携に有利になり得ますが、案件重複、競争参加要件、顧客承諾、社内人員を確認しなければ実現性は分かりません。
| 補完仮説 | 公開上の根拠 | 追加検証すべき事項 | KPI例 |
|---|---|---|---|
| 点検から補修 | 両社が点検・維持修繕等を説明 | 利益相反、資格、受注範囲 | 設計変更、再訪、粗利 |
| 東海地域 | 岐阜・愛知等の拠点・実績 | 発注者、移動、機材、競合 | 応札可能地域、移動時間 |
| 技術者 | 対象会社の資格・業務情報 | 取得時人員、余力、定着 | 資格純増、照査待ち |
| 機材・規制 | 買い手の道路保全・規制能力 | 案件適合、予約、原価 | 待機、稼働、外注費 |
論点3 対象会社の技術・業務範囲
案件開示で確認できる最小範囲
2022年開示が対象会社の事業内容として明記したのは、橋梁及びコンクリート構造物の点検・調査・診断です。取得理由では、橋梁の点検、調査、補修・補強設計を中心に1993年に設立し、橋梁、トンネル、道路施設、土木構造物等の老朽化施設の定期点検を推進していたと説明しています。
現在の日新ブリッジエンジニアリング業務内容は、橋梁・道路付属物の点検、図面作成、測量、補修・補強設計、架設計画等を掲載しています。これは現時点の能力説明であり、取得時に全項目を同規模で営んでいた証拠としては使いません。
公式会社情報から後発の能力像を確認する
現在の会社情報には、技術士、RCCM、コンクリート診断士、土木鋼構造診断士、測量士、一級土木施工管理技士、道路橋点検士等の資格者が掲載されています。従業員数や資格者数は変動するため、これらを2022年のDD数値へ遡及しません。同種案件では基準日を決め、証明書、有効期限、配置、退職意向を個別に確認します。
公式実績ページは国、県等の業務名を列挙しますが、契約金額、利益、成績、元請・再委託、実施年度の全てが分かるわけではありません。営業価値を評価するには契約原本、テクリス、成績、配置、原価へ戻る必要があります。
技術の幅と深さを分ける
点検、調査、診断、設計、測量を扱う幅があっても、各領域の管理・照査を誰が担い、同時に何案件を履行できるかが重要です。買い手が対象会社の会社案内をそのまま売上機会へ変換すると、資格者過負荷や外注依存が生じます。
| 能力情報 | 2022年開示 | 現在の公式サイト | 評価時の注意 |
|---|---|---|---|
| 点検・調査・診断 | 明記あり | 業務内容・実績を掲載 | 案件別役割と成績を確認 |
| 補修・補強設計 | 取得理由に記載 | 計画・設計として掲載 | 管理・照査者と原価を確認 |
| 測量・図面 | 詳細なし | 現在の業務として掲載 | 取得時点へ遡及しない |
| 資格者数 | 記載なし | 現在値を掲載 | 基準日と個人証明が必要 |
| 財務・利益 | 過去3年非開示 | 個社財務の掲載なし | 推定しない |
論点4 価格非公表と第三者評価をどう読むか
開示されたのは評価の存在と非公表
基本合意・契約締結の両開示は、取得価額を「独立した第三者による評価に基づき算定した価格」とし、相手先の意向により非開示としています。したがって第三者評価を利用した事実は確認できますが、算定機関、評価手法、レンジ、前提、最終価格との差は分かりません。
また取得価額は、日本エコシステムの直前連結会計年度末の連結純資産額および対象会社の直前事業年度末の純資産額の15%未満で、開示基準に該当しない旨が記載されています。この情報は価格の絶対額を公表するものではなく、具体額の逆算に十分な資料とも限りません。本稿は買収価格を示しません。
対象会社の過去3年業績も非開示
対象会社の最近3年間の財政状態・経営成績は、相手先の意向により非開示です。売上、利益、純資産、受注残、のれんが分からないため、売上倍率やEBITDA倍率を算定できません。公表された資本金10百万円を企業価値や純資産と混同してはいけません。
同種案件では案件別採算と人材を評価へ入れる
橋梁点検会社の第三者評価を実務で検証するなら、正常利益、受注残の残粗利、資格者の定着、点検車更新、公共発注者の受注可能性、過去成果の潜在責任をモデル化します。純資産だけでは、技術・実績・人材の価値も、将来の照査・設備投資も捉えられません。
| 価格関連情報 | 公表の有無 | 本件から可能な判断 | 不可能な判断 |
|---|---|---|---|
| 取得価額 | 非開示 | 第三者評価に基づく予定 | 具体額・倍率・プレミアム |
| 対象会社業績 | 過去3年非開示 | 開示省略の事実 | 売上・利益・成長率 |
| 資本金 | 10百万円 | 会社概要の一項目 | 企業価値・純資産との同一視 |
| 取得価額の重要性 | 15%未満との説明 | 開示基準非該当の説明 | 一意の価格逆算 |
| のれん・費用 | 案件開示になし | 確認できない | 統合採算・回収年数 |
論点5 基本合意・契約・実行を混同しない
基本合意は全株式取得の検討を進める節目
1月20日開示の文言は、全株式を取得し子会社化することを「検討するため」、株式取得に関する基本合意書を締結するとしています。この段階で最終契約が成立し、全ての前提条件が満たされたと読むべきではありません。基本合意には一般に独占交渉、秘密保持、DD、予定条件が含まれ得ますが、本件の条項は公表されていません。
基本合意から最終契約までの期間は、買い手が技術・財務・法務を確認し、価格・条件を詰める期間になり得ます。ただし、本件で実際にどの調査をいつ行ったかは不明です。期間の短さからDDが簡略だった、既存14%出資で全てを知っていた、と断定しません。
株式譲渡契約は2月15日に締結
2月16日の経過開示は、2月15日の取締役会で契約締結を決議したとしています。ここで取得株数、価格非開示、異動後100%という構造は維持されました。開示事項・内容の一部省略は、本件が適時開示基準に該当しないためと説明されています。
最終契約後も、表明保証の確認、代金決済、株券・株主名簿、役員、金融機関、届出等のクロージング作業が残り得ます。本件契約の前提条件や決済方法は非公表です。
予定実行日と完了根拠を二層にする
2月23日は当時開示された予定実行日です。後発資料が2月のグループ加入を記載するため、予定された月に子会社化したことは確認できます。正確な日付が必要な法務・会計検証では、株主名簿、決済証憑、登記、連結開始資料等の一次内部資料へ戻るべきです。公開ケーススタディは確認できる粒度を超えて書きません。
| 節目 | 法的・実務的な意味 | 本件で確認できること | 確認できないこと |
|---|---|---|---|
| 基本合意 | 検討・交渉の枠組み | 1月19日決議、1月20日公表 | 条項、拘束力、DD範囲 |
| 最終契約 | 株式譲渡条件の合意 | 2月15日締結、16日公表 | 前提条件、補償、支払方法 |
| 実行 | 株式・対価の決済 | 2月23日予定、2月中加入 | 公開資料上の正確な完了日 |
| PMI | 経営・業務の統合 | 後発のグループ連携情報 | 内部KPI、実行費、成果帰属 |
論点6 株式取得と登録・契約の連続性
法人格は同じでも変更手続は残る
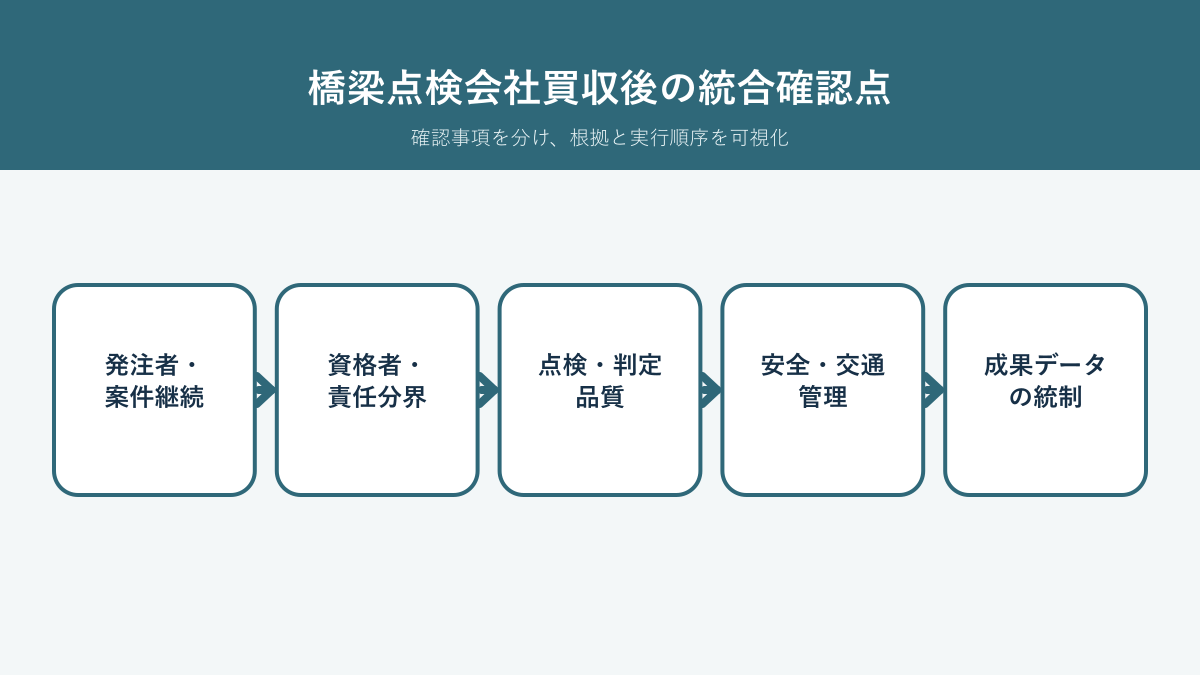
本件は対象会社の株式取得であり、対象会社自体が契約主体・雇用主として存続する構造です。一般に事業譲渡より契約や登録の連続性を保ちやすい面があります。しかし、株主・役員・代表者・資本関係の変更について、建設コンサルタント登録、測量業者登録、建設業許可、入札参加資格、取引契約が届出・承諾を求める場合があります。
現在の日新ブリッジエンジニアリング会社情報は、建設コンサルタント登録、測量業者登録等を掲載しています。取得時点の登録番号・部門・技術管理者・有効期限のDD結果や、取得後に行った届出の内容は案件開示にありません。同種案件では「株式譲渡だから承継問題なし」で閉じず、制度ごとに確認します。
公共契約は会社・配置技術者・実績の三層で見る
法人格が維持されれば会社実績も同じ法人に残りますが、各入札で要求される配置技術者、地域、登録、経営状況、資本関係、競争参加制限を満たす必要があります。買い手グループ会社同士が同じ入札へ参加する場合、資本関係企業の取扱いや競争性も発注要領で確認します。
既契約では、主要株主変更、役員変更、信用状態、再委託、保証、秘密情報に関する通知・承諾を読みます。公的発注者への説明は、M&Aの宣伝ではなく、契約履行・技術体制・連絡先が継続することを具体的に示します。
登録情報と実態を同時更新する
取得後に代表者や技術管理者を変える場合、登記だけでなく登録・入札・銀行・電子証明・保険・契約・ウェブサイトへ同じ基準日で反映します。異なる名義が混在すると、入札・請求・顧客審査で止まります。Day1台帳で担当者、提出先、期限、受理証拠を管理します。
| 継続対象 | 株式取得の利点 | 残る確認 | 証拠 |
|---|---|---|---|
| 顧客契約 | 契約主体は原則同じ | 支配権変更・通知・保証 | 契約束、承諾・通知控 |
| 雇用 | 雇用主は同じ | 役割、処遇、定着、出向 | 雇用契約、面談、規程 |
| 登録・許可 | 法人の登録が継続しやすい | 役員・資本・技術者変更 | 登録原本、変更届、受理 |
| 入札資格 | 会社実績が法人に残る | 発注者別変更・資本関係 | 名簿、要領、電子証明 |
| 成果責任 | 過去の受託法人が存続 | 潜在クレーム・保証・保険 | 成果、照査、事故・苦情 |
論点7 資格者・後継者・人材育成
取得時人員と現在の掲載値を混同しない
現在の対象会社公式ページは、従業員13名、複数の技術士、コンクリート診断士、道路橋点検士等を掲載しています。これは閲覧時点の会社説明で、2022年1月の人数・構成を示すものではありません。買収当時の人員価値を検討するには、当時の有資格者台帳、配置、勤怠、退職、処遇を確認する必要があります。
一方、少人数の専門会社で多様な資格が掲載されている現状は、橋梁点検・診断・設計に人材が重要であることを理解する材料になります。同種案件では資格数を人数へ読み替えず、一人が複数資格を持つ重複と、管理・照査の余力を確認します。
後発資料に人材育成の連携がある
日本エコシステム統合報告書2025は、社会インフラ老朽化と点検人材不足を背景に、グループ一括採用、日新ブリッジエンジニアリングとの連携、JESアカデミーを通じた技術者育成を説明しています。これは取得後に公表された具体的なグループ連携の一例です。
ただし、何人が採用・育成され、売上・利益・品質へどれだけ寄与したかは当該記載だけでは分かりません。研修参加者数ではなく、資格取得、担当可能橋種、管理・照査への進展、定着で成果を測るべきです。
小規模専門会社のキーマンリスク
取得時の代表者は吉田一氏と開示され、現在の会社サイトは小森浩司氏を代表として掲載しています。代表変更の時期・理由、買収との関係、吉田氏の取得後役割は今回の公開資料だけでは分かりません。人事変化を買収の成功・失敗と結び付けません。
同種案件では、代表者、技術管理者、管理技術者、照査技術者、顧客窓口の役割を分け、退任時の代替を試します。残留契約だけでなく、判断基準、顧客履歴、協力会社、若手指導を成果物として引き継ぎます。
| 人材情報 | 確認できる時点 | 本件で言えること | 同種DDの追加資料 |
|---|---|---|---|
| 取得時代表者 | 2022年開示 | 吉田一氏 | 役割、残留、承継計画 |
| 現在代表者 | 現在の公式サイト | 小森浩司氏 | 変更日・理由・権限 |
| 現在従業員・資格 | 現在の公式サイト | 専門資格を掲載 | 取得時台帳、有効期限、重複 |
| グループ育成 | 統合報告書2025 | 連携・一括採用・育成を説明 | 人数、能力、定着、品質効果 |
論点8 公共発注・実績・顧客基盤
公式実績は専門性の入口になる
日新ブリッジエンジニアリングの業務実績ページは、国土交通省の複数管内における橋梁点検、道路付属物点検、県の橋梁定期点検等を掲載しています。橋梁・道路構造物分野で公共実績を有する会社であることを示す材料です。
ただし、ウェブ掲載だけでは、契約年、金額、元請・再委託、担当範囲、成績、利益、現在の継続性は分かりません。M&A価値へ入れるときは契約、テクリス、成績、資格配置、原価、請求へ戻ります。
顧客関係を経営者の人脈と同一視しない
公共業務は発注要件、実績、技術提案、価格、成績によって受注します。買い手が引き継ぐべき価値は、公告監視、参加判断、見積、提案、配置、履行、検収という組織能力です。担当者との信頼は重要でも、個人的関係だけを将来売上へ計上しません。
買い手グループの既存顧客との重なりを確認する
日本エコシステムは高速道路関連を中心とした交通インフラ事業を説明しています。対象会社の実績地域・発注者と近接する可能性はありますが、同じ顧客だからクロスセルできるとは限りません。発注単位、競争参加、資本関係、利益相反、再委託制限を確認します。
買収直後は顧客紹介数を成果にせず、既存案件の納期・品質を守ることを優先します。新規案件は管理・照査者、機材、外注、運転資金の受注ゲートを通します。
| 顧客価値 | 公開情報で見えること | 公開情報で見えないこと | 取得後KPI |
|---|---|---|---|
| 公共実績 | 発注者・業務名の例 | 金額、役割、利益、成績 | 成績、再受注、粗利 |
| 地域基盤 | 岐阜・東海の拠点・実績 | 市場占有、競争、移動原価 | 応札圏、移動・待機 |
| 継続性 | 長年の事業説明 | 契約更新率、失注理由 | 発注者別入札・受注率 |
| グループ連携 | 交通インフラ領域の補完 | 紹介成果、利益帰属 | 共同提案の履行粗利 |
論点9 点検から補修へつなぐシナジー
公式開示が示したのは道路エンジニアリング領域の強化
日本エコシステムは、本件が交通インフラ事業の道路エンジニアリングに関わる領域を強め、企業価値向上に資すると判断したと説明しました。対象会社の橋梁点検、調査、補修補強設計と、買い手の構造物点検、維持修繕、交通規制等の能力を隣接させる戦略は、公開資料から確認できます。
しかし、「点検から施工までワンストップ」という言葉だけでは利益は生まれません。点検・診断は発注者の安全判断を支えるため、施工受注を目的に補修必要性を過大評価してはならず、設計・照査の独立性が必要です。グループ内取引がある場合も、責任主体、価格、品質、発注者承諾を明確にします。
大型点検車と現場組織の組合せ
現在の日本エコシステムのエンジニアリングサービスは、橋梁点検、図面・測量・設計・施工管理に加え、大型橋梁点検車BT-400の導入を説明しています。取得後の現在地として、点検技術とアクセス機材を含むグループ能力が確認できます。
この点検車が本件の直接シナジーとしていつ・どの案件へ使われたか、稼働率や収益効果は公表資料から分かりません。同種案件では、機材購入を成果にせず、予約待ち削減、外注費、日当たり点検量、故障、運転者、交通規制、再訪で評価します。
情報連携が再訪と設計変更を減らす可能性
点検時に設計者が必要とする寸法・損傷・施工空間を意識して記録すれば、後日の追加現地調査を減らせます。維持修繕部門の施工知識が、補修工法の施工可能性や交通規制計画へ寄与する場合もあります。一方、現場情報を別システム・別番号で管理すると、グループ化しても情報はつながりません。
統合時には橋梁ID、部材、写真、図面、診断、補修設計、施工記録を接続するデータ辞書を作ります。発注者の権利・秘密保持を守り、案件目的を越えた利用をしない前提が必要です。
| シナジー仮説 | 成立条件 | 失敗条件 | 検証指標 |
|---|---|---|---|
| 点検→診断 | 専門者の早期関与、履歴接続 | 写真・部材の不整合 | 再訪、診断会議、照査 |
| 診断→設計 | 原因・施工条件を共有 | 工法先行、利益相反 | 追加調査、設計変更 |
| 設計→補修 | 責任分界、施工知見、発注手続 | 自社施工への誘導 | 比較案、成績、耐久性 |
| 機材共有 | 現場適合、運転者、予約 | 低稼働、故障、移動費 | 稼働率、待機、外注差額 |
| 人材育成 | 役割別教育、実務機会 | 研修参加のみで配置不能 | 資格、担当可能範囲、定着 |
論点10 安全・品質・データ統治
道路メンテナンスの安全文化を専門点検へ接続する
買い手は交通規制、維持修繕、事故・災害復旧等の安全性を重視する事業を展開していました。対象会社は橋梁点検車、高所作業車等を用いる橋梁点検を公式サイトで説明しています。両社とも安全が企業価値の前提となる領域です。
統合では親会社の安全様式を一方的に配るのではなく、橋梁点検固有のアクセス、部材落下、河川、夜間、救助、緊急判定を反映します。事故・ヒヤリハットの定義を揃え、悪い知らせが早く上がる報告線を作ります。件数の少なさだけを目標にすると報告抑制を招きます。
照査と営業の独立を守る
グループ営業が受注を拡大しても、対象会社の管理・照査能力を超えてはなりません。技術責任者が受注ゲートと停止判断へ参加し、納期・利益より診断の妥当性を優先できる権限を持ちます。親会社の売上予算が対象会社の判定へ影響しない統治が必要です。
データ共有は契約上の権利から始める
橋梁写真、位置、図面、損傷、発注者システム情報は重要な業務データですが、買い手グループが自由に営業・AIへ使えるとは限りません。契約の著作権、利用目的、秘密保持、再委託、保存、消去を確認し、権限を最小化します。
グループ化の利点は、標準化やバックアップ強化にあります。ただし進行案件のフォルダ・命名・版を一斉変更すると追跡線を壊します。旧方式から新方式への対応表、移行テスト、復元テスト、発注者様式の維持を先に行います。
| 統治領域 | Day1に維持するもの | 100日で整えるもの | 1年で測るもの |
|---|---|---|---|
| 安全 | 停止・緊急報告・救助 | 共通定義、是正、教育 | 重大度、早期報告、再発 |
| 品質 | 案件責任者、照査、版 | 段階照査、指摘分類 | 再提出、成績、再訪 |
| 営業 | 既存顧客・納期優先 | 受注ゲート、共同提案 | 履行粗利、技術負荷 |
| データ | アクセス・バックアップ | 権利、ID、移行計画 | 検索、復元、権限逸脱 |
論点11 取得後の公開情報をどう読むか
グループ加入の継続は確認できる
日本エコシステムの統合報告書2023・2024・2025は、日新ブリッジエンジニアリングをグループ会社として記載しています。対象会社公式サイトも沿革に2022年2月のJESグループ加入を掲げています。完全子会社化後もグループ内で事業を継続していることは確認できます。
一方、個社の取得後売上、利益、のれん回収、顧客維持率、資格者定着は公表されていません。交通インフラ事業全体の増減を対象会社単独の成果と結び付けないことが必要です。
現在の業務ページは機能の広がりを示す
現在の日本エコシステム公式サイトは、点検、図面、測量、補修補強設計、施工管理までを交通インフラのエンジニアリングサービスとして説明しています。日新ブリッジエンジニアリングのサイトも同様に点検・調査・診断・設計等を掲載しています。グループ内に隣接機能が存在する現在地は読み取れます。
ただし、同じ機能説明が両サイトにあることから、業務が完全統合された、顧客・人材・利益が一体運営される、とまでは判断できません。法人別責任や役割分担は内部資料で確認する必要があります。
人材不足への共同対応は後発の具体例
統合報告書2025の人材戦略は、インフラ点検人材の不足、グループ一括採用、実践的な技術継承、対象会社との連携を記載します。専門会社をグループ化した価値を、人材育成へ使う方向が公表された点は、本事例の教育的な後発材料です。
成果を評価するには、資格取得者、橋種経験、管理・照査者への進展、離職、安全・品質、生産性を追う必要があります。公開資料の施策説明を、そのまま定量成果とは扱いません。
| 後発情報 | 確認できる事実 | 推定してはいけないこと | 追加KPI |
|---|---|---|---|
| 統合報告書2023等 | グループ会社として掲載 | 個社の利益・投資回収 | 個社財務、受注、キャッシュ |
| 両社事業ページ | 点検・設計等の機能説明 | 完全な業務統合 | 責任分界、共同案件 |
| 統合報告書2025 | 採用・育成連携の方針 | 取得時から同施策を実行 | 人数、資格、定着、品質 |
| 対象会社の現行情報 | 現在の代表・資格・事業 | 2022年当時と同一 | 時点別人員・登録履歴 |
論点12 反実仮想と同種案件の教訓
少数出資を維持した場合
14%のまま業務提携を続ければ、投資額と過去責任を限定しつつ協業できた可能性があります。一方、人材投資、設備、営業、データ標準を一体で決めにくく、少数株主保護と情報権の調整が続きます。どちらが優れていたかを判断する投資採算・提携実績は非公表です。
事業譲渡で特定機能だけ取得した場合
点検・設計の資産や人だけを選べば、対象法人の過去責任を切り分けやすい面があります。しかし公共契約、雇用、登録、実績、データを個別に移す負荷が大きく、専門会社としての組織能力を分断するおそれがあります。本件が株式取得を選んだ内部比較は公表されていません。
自社育成で能力を構築した場合
日本エコシステムが自社採用・教育で橋梁診断・補修設計を増強する選択も理論上あります。既存文化へ合わせやすい一方、資格・実務経験・公共実績・照査能力の形成には時間がかかります。専門会社M&Aは時間を買う手段になり得ますが、取得後も育成投資は必要です。
複数買い手が対象会社を評価した場合
建設コンサルタント、補修施工会社、インフラ運営会社など、買い手によりシナジーと利益相反が違います。最高価格だけでなく、技術独立、従業員の役割、発注者信頼、設備投資、地域継続を比較することが売り手に重要です。本件の候補先比較は公開されていません。
| 選択肢 | 一般的な利点 | 一般的な弱点 | 判断資料 |
|---|---|---|---|
| 100%株式取得 | 法人・契約・組織の連続、意思決定 | 過去責任、統合負荷 | 包括DD、価格・補償、PMI |
| 少数出資・提携 | 段階投資、独立維持 | 情報・投資・出口の調整 | 株主間契約、共同KPI |
| 事業譲渡 | 取得範囲の選択 | 契約・雇用・実績の移転 | 承諾、停止期間、登録 |
| 自社育成 | 文化・制度を自社設計 | 資格・経験・実績に時間 | 採用、育成、失注機会 |
90・180・365日の統合設計
最初の90日:既存案件と人材を安定させる
初日に案件責任者、緊急連絡、登録、保険、給与、銀行、電子入札、ファイルアクセスを確認します。30日以内に全技術者と面談し、資格、役割、希望、負荷、退職リスクを把握します。90日までに受注残の残工数、照査計画、機材予約、外注、13週資金を共通管理へ置きます。
180日:共同能力を選んで試す
点検車共有、交通規制、補修設計、共同採用等から、成立条件が明確な施策を少数選びます。パイロット案件で、安全、再訪、粗利、顧客評価を測り、全社展開の前に問題を直します。受注件数だけを増やさず、技術者余力をゲートにします。
365日:買収仮説を検証する
取得前の仮説を、個社売上・粗利、受注残、資格者、離職、照査、再提出、事故、キャッシュ、設備稼働で評価します。期待未達の場合、環境要因、実行遅れ、仮説誤りへ分け、次年度計画を変えます。価格の正当化のために都合の良い指標だけを選びません。
| 時点 | 守る価値 | 試すシナジー | 経営レビュー |
|---|---|---|---|
| Day1~30日 | 人材、顧客、履行、安全、データ | 原則として大変更を抑制 | 重大リスクと現金 |
| 31~90日 | 残工数、照査、資格、機材 | 共同受注の候補選定 | 受注ゲートと投資 |
| 91~180日 | 品質・定着・発注者信頼 | 機材・人材・営業のパイロット | KPIと展開可否 |
| 181~365日 | 能力再生産とキャッシュ | 有効施策の段階展開 | 買収仮説の再評価 |
売り手・買い手への実務教訓
売り手が学ぶ6項目
- 少数出資の関係を過大評価しない。既存株主にも、最終取得に必要な契約・技術・財務の証拠を段階開示する。
- 資格者ではなく能力チームを示す。管理、担当、照査、CAD、現場、顧客窓口の二番手を見える化する。
- 受注残を残粗利へ変換する。現場完了率ではなく、診断・照査・修正・検収までの残工数を示す。
- 成果品を追跡可能にする。元写真から損傷図、診断、照査、請求へ案件IDを通す。
- 公開できないことを明確にする。発注者秘密や個人情報を守り、匿名・限定・最終開示へ分ける。
- 価格以外の承継条件を比較する。技術独立、人材、地域、設備投資、顧客説明を買い手候補ごとに評価する。
買い手が学ぶ6項目
- 「14%保有=分かっている」としない。完全取得前に独立したDDと利益相反管理を行う。
- 予定日と完了日を分ける。取締役会、公表、契約、決済、連結開始を証拠で管理する。
- 価格非公表案件から倍率を作らない。自社案件の正常利益、受注残、能力、投資で評価する。
- 営業より履行余力を先に統合する。資格者、照査、機材、外注、資金を受注ゲートへ入れる。
- 後発情報を因果と混同しない。現在の事業・人材施策を確認しつつ、買収単独効果は個別KPIで測る。
- 安全と診断独立を守る。停止権限、技術判断、悪い知らせの直報を親会社の売上管理から独立させる。
建設業M&Aの制度・実務は建設業のM&Aコラム、他の公開案件を基にした教育分析は建設業のM&A事例で確認できます。自社の橋梁点検・補修事業について資料の扱いから整理する場合は、秘密情報を送る前にお問い合わせ窓口をご利用ください。
公開数値を再照合する
株数と持株比率は二つの開示で一致する
基本合意開示と契約締結開示はいずれも、異動前14株・14%、取得86株、異動後100株・100%としています。大株主の47%と39%を合計すると86%になり、売り手二名から取得する86株と整合します。このクロスチェックにより、株数・比率の転記誤りを防げます。
ただし、株式に種類があったか、議決権制限、株主間契約、担保設定があったかなど、開示にない法的詳細は分かりません。実案件では株主名簿、定款、株券、種類株式、質権、過去譲渡契約を確認します。
資本金10百万円と買収価格は無関係
対象会社の資本金は10百万円と開示されています。資本金は設立・増資等に基づく会計・法的項目であり、株式価値、純資産、取得対価ではありません。「資本金1,000万円の会社だから数千万円の買収」といった推定はできません。
取得価額について開示が示すのは、第三者評価に基づくこと、相手先意向で非開示であること、一定の15%基準未満であることです。基準の分母となる数値や取引条件を組み合わせても、唯一の価格は導けません。
設立年の表記を会社沿革で補う
案件開示は設立年月日を1993年7月とします。現在の対象会社サイトは、1993年7月に創立、1995年4月に有限会社へ改組、2006年9月に株式会社へ商号変更という沿革を掲載しています。開示の「設立」とサイトの「創立・法人改組」は用語が異なるため、本稿は案件数値を優先し、沿革は後発補足として扱います。
| 数値・日付 | 基本合意開示 | 契約締結開示 | 後発公式 | 結論 |
|---|---|---|---|---|
| 異動前持分 | 14株・14% | 同じ | 記載不要 | 一致 |
| 取得株式 | 86株 | 同じ | 記載不要 | 一致 |
| 異動後持分 | 100株・100% | 同じ | グループ加入 | 完全子会社化 |
| 契約日 | 2月15日予定 | 2月15日 | ― | 契約済み |
| 実行日 | 2月23日予定 | 2月23日予定 | 2月加入 | 日付は予定、月は確認 |
| 取得価額 | 非開示 | 非開示 | 確認できず | 推定しない |
公開事実から組み立てる同種案件の技術DD
公開事実を質問へ変える
対象会社が橋梁・コンクリート構造物の点検・調査・診断を行うという事実から、買い手は橋種、発注者、契約、資格者、照査、成果品、点検車、規制、外注、事故、データを質問へ展開できます。質問を「資格者はいますか」で終えず、「どの案件で誰が管理・照査し、退職したら誰が代替するか」と具体化します。
買い手が既に14%を保有していたという事実からは、過去の情報権、取締役派遣、共同案件、取引、利益相反を確認する質問が生まれます。ただし実際にそれらが存在したとは限りません。仮説は資料で反証し、質問を事実へすり替えません。
成果品標本を過去責任と将来能力の両方へ使う
株式取得では対象法人の過去成果責任が残ります。高額、緊急判定、再提出、外注、図面欠落等の標本を選び、元写真から診断・照査・最終成果まで追います。同時に、若手がどの工程を担い、誰が判断を補完できるかを見ることで将来能力も評価できます。
技術的懸念が見つかった場合、価格だけで解決せず、発注者報告の要否、再点検、暫定措置、保険、引当、補償、取得後是正を一体で決めます。公共安全に関わる問題を成約の秘密保持で隠してはなりません。
交通インフラ事業との重複を利益相反まで確認する
買い手グループが補修工事、交通規制、点検を行う場合、対象会社との外注・紹介・共同応札の履歴を確認します。関連当事者取引、価格、発注者承諾、競争参加、品質責任が適切かを調べます。基本合意開示は当時の両社間取引関係について「記載すべき事項なし」としていますが、これは開示上の記載であり、将来の共同業務を否定するものではありません。
| 公開事実 | DD質問 | 必要証拠 | 価値への接続 |
|---|---|---|---|
| 14%既保有 | 過去の情報・取引・統治は何か | 株主間契約、議事録、取引台帳 | 情報信頼度・利益相反 |
| 橋梁点検・診断 | 成果は再現・照査できるか | 標本成果、資格、指摘 | 潜在責任・継続能力 |
| 補修補強設計 | 設計と施工の独立は保たれるか | 比較案、照査、関連取引 | 顧客信頼・粗利 |
| 価格非公表 | 正常利益・受注残・投資は何か | 案件原価、配置、設備計画 | 自社評価レンジ |
| 100%化 | 過去責任と統合権限をどう扱うか | 表明保証、補償、PMI計画 | 総投資・リスク配分 |
取得後スコアカードで公開仮説を検証する
企業価値向上を売上だけで判定しない
取得理由は道路エンジニアリング領域の強化と企業価値向上でした。これを検証するスコアカードには、共同受注売上に加え、資格者、照査余力、再訪、設計変更、安全、成績、機材稼働、キャッシュを置きます。人材不足へ共同対応する後発施策があるなら、採用数だけでなく定着と役割拡大を追います。
個社とグループの成果を分ける
グループ全体の交通インフラ売上が増えても、別の買収、既存事業、発注環境の影響が含まれます。対象会社単独、共同案件、親会社単独へ分け、内部取引を消去して粗利とキャッシュを見ます。取得前基準がない場合は、最初の100日で測定基準を定めます。
統合コストを成果から差し引く
点検車、採用、教育、システム、専門家、移転、重複管理の費用をシナジーから差し引きます。資本投資が将来能力を高める場合も、効果発現までの期間と維持費を置きます。買収価格が非公表でも、取得後の経営管理では総投資回収を測定できます。
独立した技術レビューを年次で続ける
買収前DDは標本と時間に限界があります。取得後に全案件の品質履歴を可視化し、独立した専門家またはグループ外の照査線が重要標本を年次レビューします。問題件数が増えたときは、悪化か発見能力向上かを是正完了・再発で判断します。
| 仮説 | 12か月KPI | 反証シグナル | 修正策 |
|---|---|---|---|
| 道路領域強化 | 共同案件の履行粗利、発注者評価 | 低採算受注、再提出 | 受注ゲート・範囲見直し |
| 人材補完 | 資格純増、担当可能範囲、定着 | 照査集中、退職、長時間労働 | 育成・配置・採用の再設計 |
| 機材連携 | 稼働、待機削減、外注差額 | 故障、低稼働、移動費増 | 予約・代替・保有方針 |
| 品質向上 | 再訪、照査指摘、成績 | 同種ミス、報告遅延 | 標準・権限・独立レビュー |
| 企業価値向上 | 統合費控除後キャッシュ | 投資超過、運転資金膨張 | 投資順序・価格前提再評価 |
12論点を意思決定カードへ変える
公開事例を自社案件へ応用するときは、案件の物語をまねるのではなく、各論点を「確認事実・不足資料・責任者・契約反映・取得後行動」の一枚にします。以下は、日本エコシステム 日新ブリッジエンジニアリング M&A事例の公開範囲から組み立てられる実務カードです。本件で実際に使われたDD資料や契約条項を示すものではありません。
カード1 既存資本関係
既存14%の取得日、取得価額、株主間契約、情報権、取締役・オブザーバー、配当、関連取引を確認します。少数出資時の資料と完全取得DDの資料を分け、過去に入手できなかった情報を明示します。契約では既存契約の終了・清算、少数持分の簿価、利益相反手続を整理し、取得後は旧来の非公式な承認線を残しません。
カード2 株主・株式・決済
株主名簿、定款、発行済み株式、譲渡制限、株券、質権、過去譲渡を確認し、86株取得後に100%となることを法務資料でも再計算します。売り手本人確認、振込先、税務、株主名簿書換、役員選任の順序をクロージングメモへ置きます。公開開示の株数が正しくても、実行には内部証拠が必要です。
カード3 対象業務の境界
点検、調査、診断、測量、図面、補修設計、施工管理、派遣、規制の売上と責任を分けます。ウェブサイトの業務一覧ではなく、36か月の契約と成果品を母集団にします。対象会社内の共通人材・設備を特定し、買い手が期待する機能が誰・何に依存するかを図にします。
カード4 取得価額と正常利益
公表価格がない案件を比較対象にせず、自社対象の案件別原価、正常役員費、受注残、資格者代替、設備更新、運転資金から評価レンジを作ります。第三者算定書を受け取っても、前提日、事業計画、割引率、倍率、純有利子負債、非事業資産を買い手自身で検算します。価格差は条件付対価等で分担する場合も、品質・安全を犠牲にしない指標を選びます。
カード5 日程と前提条件
取締役会決議、公表、基本合意、DD、最終契約、承諾、決済、連結開始を別の行に置きます。予定日が変わったときの通知、ロングストップ、重大悪化、通常業務継続義務を設計します。クロージング日の証拠は振込だけでなく、株主名簿、役員、契約上の引渡書類を一式で保存します。
カード6 登録・入札・契約
建設コンサルタント、測量、建設業、派遣等の登録を、部門・技術管理者・有効期限・変更届へ分解します。発注者別に入札参加資格、電子証明、資本関係企業、役員変更、指名停止検索を確認します。主要契約では支配権変更、再委託、保証、秘密保持を読み、届出・承諾をDay1工程へ組み込みます。
カード7 技術者と代表者承継
取得時代表者、現在の代表者、技術管理者、管理技術者、照査者、顧客窓口を役割ごとに整理します。代表交代を予定するなら、誰がいつ権限と関係を受け取り、旧代表がどの成果物を残すかを定義します。資格証明、有効期限、橋種経験、配置余力、退職意向を個別に確認し、氏名を開示できない初期段階では匿名能力表を使います。
カード8 受注・発注者関係
公式実績から選んだ発注者・業務を、契約、テクリス、成績、原価、請求へ裏付けます。継続年数だけで将来売上を置かず、公告周期、参加条件、落札率、失注、担当技術者を分析します。取得後の顧客説明は、株主変更よりも、責任者・品質・納期・秘密情報が維持されることを中心にします。
カード9 シナジーと能力制約
共同受注、点検車、規制、補修設計、人材育成の仮説ごとに、必要資格、機材、顧客承諾、投資、開始時期を置きます。能力制約を越える売上はモデルへ入れません。パイロット案件で再訪、照査、粗利、安全、顧客評価を測り、成立しない仮説は1年を待たず中止します。
カード10 安全・品質・潜在責任
事故、ヒヤリハット、苦情、再提出、緊急判定、是正を母集団化し、金額上位と例外案件の成果品を標本監査します。重大な技術問題は、価格・補償だけでなく、再点検、発注者報告、暫定措置を優先します。取得後も独立した照査・安全報告線を維持し、親会社の売上目標が停止判断を上書きしないようにします。
カード11 後発情報と業績測定
統合報告書、会社サイト、求人、資格情報を時点別に保存し、取得時基準と比較します。現在の従業員13名という掲載を取得時数値として使わず、当時の台帳から増減を作ります。人材施策は採用・研修人数だけでなく、役割、資格、定着、品質、生産性へつなげます。
カード12 代替案と撤退基準
100%取得、少数継続、事業譲渡、自社育成を同じ目的・期間・リスクで比較します。買収を前提にDDを進めると、価格が合わなくても撤退しにくくなります。キーパーソン不在、主要契約承諾不可、成果品質の重大問題、必要投資超過など、条件変更・延期・撤退の基準を基本合意前に取締役会で決めます。
| カード欄 | 記載内容 | 責任者 | 完了の証拠 |
|---|---|---|---|
| 確認済み事実 | 資料名、基準日、数値、範囲 | 法務・財務・技術各担当 | 原本と再計算 |
| 未確認・非公表 | 不足資料、質問、影響 | 案件責任者 | 回答または不確実性の条件化 |
| 独自仮説 | 成立条件、反証、KPI | 事業責任者 | 投資委員会承認 |
| 契約反映 | 価格、前提、保証、補償、誓約 | 法務・FA | 最終契約・開示書 |
| PMI行動 | 責任者、期限、予算、停止条件 | 統合責任者 | Day1・100日計画 |
非公表事項を管理するレジスター
価格・会計の空白
取得価額、既存14%持分の帳簿価額、追加取得に伴う会計処理、のれん、識別可能無形資産、取得関連費用、資金調達は案件開示から確認できません。非公表価格を業界相場で埋めると、読者が事実と誤解し、対象会社の個別性も失われます。本稿は「第三者評価に基づく」「相手先意向で非開示」「15%未満との開示」の三点だけを確定情報として保持します。
実際の買収検討では、価格が非公表の比較案件を倍率データベースへ入れません。買い手の有価証券報告書等に後日企業結合注記が出る場合も、複数案件の合算や重要性による省略に注意し、当該対象単独の金額か確認します。
契約・交渉の空白
基本合意書と株式譲渡契約の全文、価格調整、表明保証、補償、競業、経営者残留、承諾、前提条件は公表されていません。一般的な契約条項を紹介することはできますが、「本件ではアーンアウトを採用した」「売り手が一定期間残った」などと書く根拠はありません。
基本合意から最終契約まで約4週間という日程も、交渉の容易さを証明しません。既存関係の下で事前準備があった、限定的DDだった、資料が整っていたなど複数の可能性があり、どれも公開確認できないからです。
人事・組織の空白
取得時の従業員数、資格者数、年齢、報酬、離職意向、組織図、経営者の処遇は公表されていません。現在サイトに掲載された従業員13名、資格者、代表者を、取得時の状態や買収効果として使うことはできません。時点が違う情報を比べる場合は、基準日と増減理由を示します。
代表者が取得時の吉田氏から現在の小森氏へ変わっていることは確認できますが、変更時期と買収との因果は今回の資料では確認できません。通常の世代交代、役割変更、その他の理由を推測しません。
技術DD・安全品質の空白
買い手がどの成果品を監査し、どの事故・クレーム・再提出を確認し、どの資格者へ面談したかは非公表です。専門会社を買ったという結果から、全技術リスクがなかった、または完全に検出されたとは言えません。買収前DDの目的はゼロリスク証明ではなく、重要な不確実性を価格・契約・PMIへ変えることです。
取得後の安全・品質指標も個社別には分かりません。グループサイトの安全重視の説明は方針を示しますが、事故率、再提出率、照査指摘、有効性確認の数値ではありません。
シナジー・投資回収の空白
共同受注額、点検車の共有件数、外注費削減、再訪減少、資格取得者、顧客維持、統合費用は公表されていません。統合報告書2025の人材育成方針は具体的な後発情報ですが、それだけで買収価格を回収したとは判断できません。
公開ケースから学ぶ際は、当事者が公表した戦略適合と後発施策を確認し、自社案件では測定できるKPIへ置き換えます。空白を埋めるのではなく、「この情報があれば何を判断できるか」を質問として残すことが分析の品質を高めます。
非公表レジスターを更新する
各空白には、情報所有者、入手可否、重要性、代替証拠、契約処理、取得後確認期限を設定します。入手できないこと自体が即座に撤退理由ではありませんが、重要情報がないまま確定価格を払うなら、買い手はその不確実性を明示的に負担します。
| 非公表項目 | 判断への影響 | 実案件の代替証拠 | 処理方法 |
|---|---|---|---|
| 取得価格・倍率 | 比較取引評価 | 対象会社の独立評価 | 公開事例から逆算しない |
| 対象業績・受注残 | 正常利益・資金 | 元帳、契約、案件原価 | ボトムアップ再計算 |
| 契約条件 | リスク配分・成約確度 | 最終契約、開示書 | 一般論と本件事実を分離 |
| 人材・DD | 継続能力・潜在責任 | 台帳、面談、成果標本 | 基準日を固定し監査 |
| シナジー実績 | 投資回収・統合成功 | 個社KPI、共同案件、キャッシュ | 取得前基準と年次比較 |
公開事例を自社判断へ使う方法
売り手は「同じ価格」ではなく「同じ質問」を使う
自社が橋梁点検・補修を営んでいても、本件の取得価格と対象業績は非公表であり、規模、地域、資格者、受注残、株主構成も異なります。そのため本件を価格相場として使えません。代わりに、既存資本関係、全株取得の意味、道路エンジニアリングとの補完、資格者承継、登録・契約、取得後人材育成という質問の順序を使います。
売り手は、自社の14%先行出資がない場合でも、買い手候補との共同業務、情報開示、経営者面談を段階化できます。公開案件の表面的な形をまねず、「買い手が完全取得しなければ実行できない投資は何か」「独立を保つ方がよい技術判断は何か」を整理します。
買い手は目的文を測定可能な仮説へ変える
「道路エンジニアリング領域の強化」という目的を、そのまま投資委員会の結論にしません。橋種別の応札能力、点検から設計への再訪、資格者育成、機材待機、発注者評価、統合費控除後キャッシュへ変換します。誰が、いつ、どの案件で、どの資源を使い、何を改善するかが書けないシナジーは価格へ入れない方が安全です。
また、既に少数持分を持つ対象でも、外部専門家による技術・財務・法務の反証を入れます。関係が長いほど、慣れによる見落としや、既存投資を正当化したい心理が働く場合があるためです。
従業員は買収後の役割を具体的に確認する
専門会社の従業員にとって、グループ入りの価値は、案件量だけでなく、資格取得、異なる橋種経験、設備、安定した採用、専門判断の尊重にあります。説明会では処遇の維持だけでなく、報告先、技術権限、勤務地、出向、評価、教育、既存案件の責任を示します。
公表前に全従業員へ説明できない場合でも、クロージング直後の面談計画と質問窓口を準備します。噂や営業先から先に知る状態は信頼を損ない、キーパーソン離職を招きます。
取締役会は1年後に買収判断を再審査する
成約時の稟議を保存し、1年後に価格前提、受注、資格者、設備投資、統合費、キャッシュ、安全・品質を比較します。後から有利な指標だけを選ばず、外れた仮説とその原因を記録します。この学習は、本件のような専門技術会社を次に取得するときの評価精度を高めます。
公開情報に新しい統合報告書や会社情報が加わった場合も、過去記事の事実を上書きせず、当時事実と後発情報を追記します。時間軸を守ることが、教育ケースを宣伝記事や憶測から区別します。
日本エコシステム 日新ブリッジエンジニアリング M&A事例のFAQ
Q1.この案件の最初の公表日はいつですか
2022年1月20日です。日本エコシステムは、前日の1月19日開催の取締役会で全株式取得を検討する基本合意書締結を決議したと公表しました。1月20日は開示日であり、株式譲渡の完了日ではありません。
Q2.日本エコシステムは何%を取得しましたか
異動前に14株・議決権14%を保有し、新たに86株を取得して、異動後100株・議決権100%とする構造です。「100%を新規に取得」ではなく、既存14%に残り86%を加えた完全子会社化と理解するのが正確です。
Q3.株式の売り手は誰ですか
基本合意開示は、取得相手先として日比野憲道氏、日比野祐子氏を記載しています。大株主比率はそれぞれ47%、39%で合計86%です。両名の売却理由や取得後の役割は公表されていません。
Q4.取得価格はいくらですか
非公表です。当事者開示は、独立した第三者の評価に基づき算定した価格で取得すると説明し、相手先意向により価格を開示していません。資本金10百万円や15%基準から具体額を推定することはできません。
Q5.対象会社の売上・利益は分かりますか
案件開示では最近3年間の財政状態・経営成績が相手先意向により非開示です。個社の売上、営業利益、EBITDA、純資産、受注残は確認できません。そのため公開情報だけで買収倍率や投資回収年数を算定できません。
Q6.基本合意と最終契約は同じ日ですか
違います。基本合意日は2022年1月19日、株式譲渡契約締結日は2月15日です。1月20日と2月16日はそれぞれ公表日です。取締役会、契約、公表を分けて記録する必要があります。
Q7.株式譲渡の実行日は2022年2月23日ですか
当時の開示では2月23日は「予定」です。後発の日本エコシステム統合報告書と対象会社公式サイトは2022年2月のグループ加入を示しますが、今回確認した公開資料では正確な実行日を完了事実として再確認できません。本稿は予定日と月単位の完了確認を分けています。
Q8.日新ブリッジエンジニアリングの主な事業は何ですか
2022年の開示は、橋梁及びコンクリート構造物の点検・調査・診断を事業内容とし、取得理由では橋梁の点検、調査、補修・補強設計等を説明しています。現在の公式サイトは、測量、図面、補修設計、架設計画等も掲載していますが、現在情報を取得時点へそのまま遡及しません。
Q9.なぜ日本エコシステムは取得したのですか
公式開示は、交通インフラ事業における道路エンジニアリング領域の強化につながり、企業価値向上に資すると判断したと説明しています。具体的な売上目標、コスト削減額、投資回収期間は公表されていません。
Q10.14%を持っていたならDDは不要でしたか
そのようには言えません。少数株主が得られる情報は契約・会社法・実務で限られ、完全取得では過去責任を含む包括的な確認が必要です。本件で実際に行われたDDの範囲は非公表なので、既存出資を根拠に省略したとも断定できません。
Q11.株式取得なら建設コンサルタント登録は自動的に維持されますか
法人格は同じため連続性を保ちやすい一方、役員、代表者、資本関係、技術管理者等の変更届や、入札参加資格・契約上の通知が必要になり得ます。登録部門、有効期限、発注機関ごとの要領を個別に確認します。
Q12.取得後に確認できる具体的な連携はありますか
統合報告書2025は、橋梁点検人材の不足に対し、グループ一括採用、日新ブリッジエンジニアリングとの連携、JESアカデミーを通じた育成を説明しています。施策の存在は確認できますが、人数・利益・品質への定量効果は同資料だけでは分かりません。
Q13.現在の従業員13名・資格者数は買収時の数値ですか
いいえ。対象会社の現在の公式会社情報に掲載された閲覧時点の情報です。2022年当時の人員・資格構成を確認するには、基準日現在の社員台帳、資格証、配置、退職履歴が必要です。
Q14.本件は事業譲渡ではなく株式取得ですか
はい。日本エコシステムが対象会社株式を取得して100%子会社化する取引です。対象法人の契約・雇用・実績を維持しやすい反面、過去の権利義務も法人内に残るため、技術・法務・財務DDが重要です。
Q15.MARR等の二次資料だけで事実確認できますか
MARRは案件を特定するための公開二次資料です。本稿は株数、持株比率、日程、価格非公表、取得目的を証券取引所に提出された当事者開示で再確認しました。後発事項は両社公式サイトと統合報告書を優先しています。
Q16.同種の橋梁点検会社を買うとき最初に何を確認しますか
対象業務、株主・契約、登録・入札資格、資格者・照査、受注残・原価、成果品標本、安全、点検車・外注、データ権利、運転資金を一体で確認します。売上倍率を置く前に、明日も適法・安全・高品質に履行できる組織かを判定します。
出典一覧
取引数値と日付は発行者が証券取引所へ提出した開示を優先し、取得後の位置付けは当事者の統合報告書・公式サイトで確認しました。制度資料は国土交通省を参照しています。
- 日本エコシステム「株式取得(子会社化)に関する基本合意書締結のお知らせ」(2022年1月20日)
- 日本エコシステム「[開示事項の経過]株式取得(子会社化)に関する株式譲渡契約締結のお知らせ」(2022年2月16日)
- MARR Online(公開二次資料)
- 日本エコシステム「統合報告書2023」
- 日本エコシステム「統合報告書2024」
- 日本エコシステム「統合報告書2025」
- 日本エコシステム「交通インフラ事業」
- 日本エコシステム「エンジニアリングサービス」
- 日本エコシステム「メンテナンスサービス」
- 日本エコシステム「沿革」
- 日本エコシステム「会社概要」
- 日新ブリッジエンジニアリング「会社概要・沿革・資格者」
- 日新ブリッジエンジニアリング「業務内容」
- 日新ブリッジエンジニアリング「業務実績」
- 日新ブリッジエンジニアリング「採用情報」
- 国土交通省「道路メンテナンス年報」
- 国土交通省「道路の老朽化対策・道路橋定期点検要領」
- 国土交通省「公共工事に関する調査及び設計等の品質確保に資する技術者資格」
- 国土交通省「建設コンサルタント登録規程等」
日本エコシステム 日新ブリッジエンジニアリング M&A事例のまとめ
確認済み事実として、日本エコシステムは2022年1月19日に基本合意を決議し、当時保有していた14株・14%に加えて86株を取得し、100株・議決権100%とする方針を公表しました。2月15日に株式譲渡契約を締結し、2月23日を実行予定日としました。後発公式資料は2022年2月のグループ加入を示します。
取引の狙いとして当事者が明記したのは、交通インフラ事業の道路エンジニアリング領域強化と企業価値向上です。橋梁点検・調査・診断・補修補強設計の専門会社と、道路の点検・維持修繕・規制等を扱うグループの組合せは、機能補完の教材になります。取得後には、橋梁点検人材の共同採用・育成という後発の連携方針も公表されています。
一方、取得価格、対象会社の過去3年業績、DD結果、契約条件、のれん、個社の取得後利益、正確な株式譲渡実行日は、今回確認した公開情報からは分からないか、予定としてのみ示されています。したがって、本件を価格相場の比較案件にしたり、現在の事業情報から取得時の人員・シナジーを逆算したりすることは適切ではありません。
同種案件で持ち帰るべきなのは、14%から100%へ移る段階的な資本関係を、既存理解と過去責任の両面から調べること、点検・診断・設計・施工の独立と連携を両立すること、資格者・照査・受注残・データ・安全を価格とPMIへつなぐことです。M&A後の価値は、共同受注高だけでなく、技術者が育ち、品質と安全を守り、適正な粗利とキャッシュを生み続けるかで検証します。
橋梁点検会社の承継は、株主と従業員だけの問題ではありません。成果を用いて措置を決める道路管理者、橋を利用する住民・物流、規制に協力する関係者へ影響します。買い手は、取得後に組織名やシステムを変えることより、損傷を正確に見つけ、迷いを報告し、照査し、次回へ履歴を残す能力を守ることを最優先にすべきです。売り手も、長年の技術を個人の記憶ではなく、判断根拠、教育、品質記録へ変えて渡すことで、社会的役割と企業価値を同時に承継できます。
公開事例を更新するときは、将来の統合報告書や会社情報に新しい事実が加わっても、2022年当時の公表内容を書き換えず、後発欄へ時点付きで追加します。取引日、予定日、現在地を分ける編集姿勢そのものが、M&A事例を長期間利用できる教育資料にします。
そのうえで、取得前の仮説、契約で負担したリスク、取得後の実績を同じ案件台帳へ保存し、次の投資判断へ学習を返すことが重要です。
免責再掲:本記事は当センターが仲介・助言した成約事例ではありません。MARRの公開記事および当事者・官公庁の公開情報に基づく教育目的のケーススタディです。公表されていない取得価格、契約条件、売却理由、DD結果、社内事情を推測せず、当時の事実、後発情報、非公表事項、独自分析を明確に区分しました。